| 机构 | 近期公开立场 | 认知偏差(作者判断) | 被忽略的传导 |
|---|---|---|---|
| 高盛研究 | 标普500年底目标8000(5月由7600上调);2026年EPS 340美元(+24%),2027年385美元;AI基建受益者贡献约一半盈利增长 | 把资本开支当作盈利来源,把利率当作外生变量。两者被视为独立。 | 没有把资本开支对利率的反向作用纳入EPS折现 |
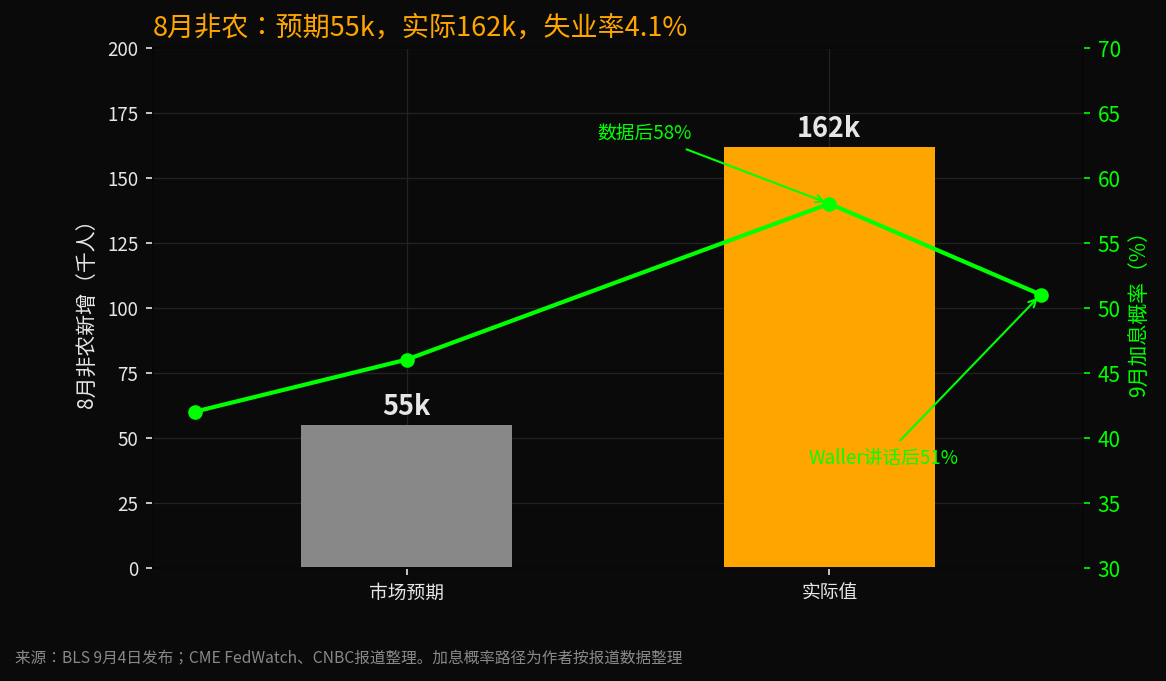
| 摩根大通 | 标普500目标上调至8000;AI资本开支到2027年底达1.2万亿;预计联储2026年维持不动,2027年转向加息 | 看到了2027年加息,但把它归因于通胀周期,没有归因于资本开支本身 | 加息时点可能被提前:8月数据已把2026年加息概率推过50% |
| 摩根士丹利 | 2026年AI资本开支7400亿;生成式AI推理ROIC约31%(区间23%到39%) | ROIC测算未扣减资金成本上升;对债务融资参与者与现金融资参与者不做区分 | 融资成本每升100bp,杠杆参与者的净回报率区间显著收窄 |
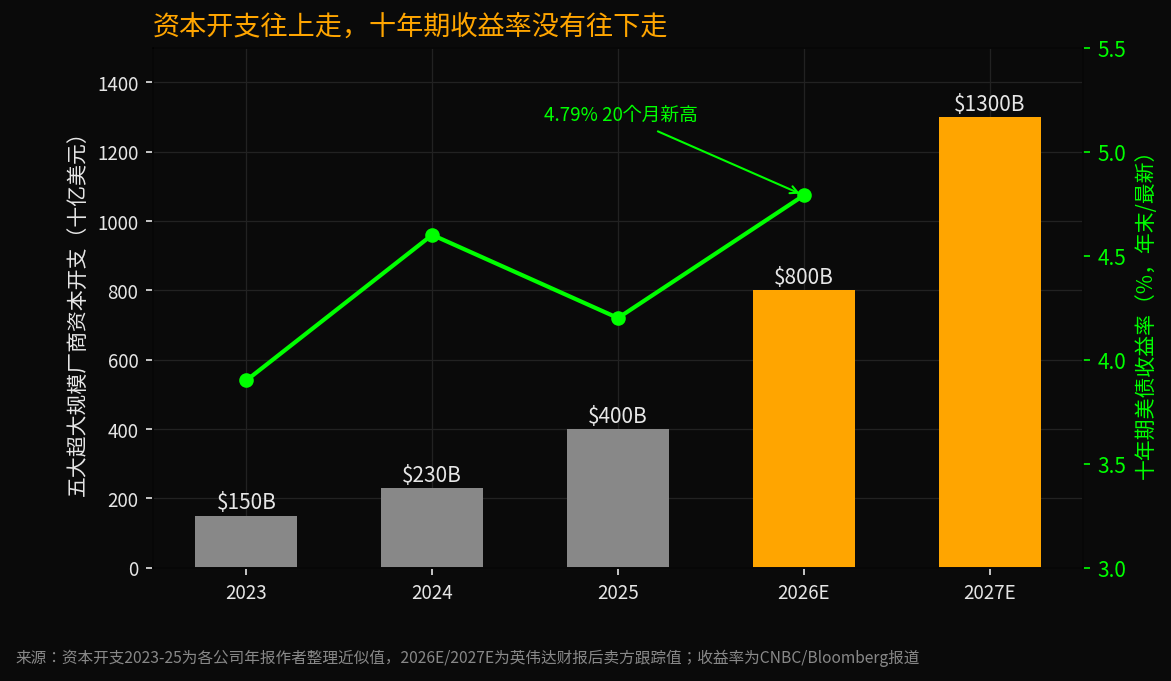
| 彭博行业研究 | 跟踪超大规模厂商资本开支向8000亿逼近;关注折旧周期从4年延至6年对利润的影响 | 折旧假设是会计问题,资金成本是现金问题;两者被并列而非叠加 | 延长折旧美化利润的同时,现金层面的利息负担在上升 |
| 伯恩斯坦 | 半导体板块维持增持;博通、英伟达为首选;供给约束延续到2028财年 | 以供给约束推断需求不变,未讨论需求方融资约束 | 供给约束保护的是价格,不是订单量的来源结构 |
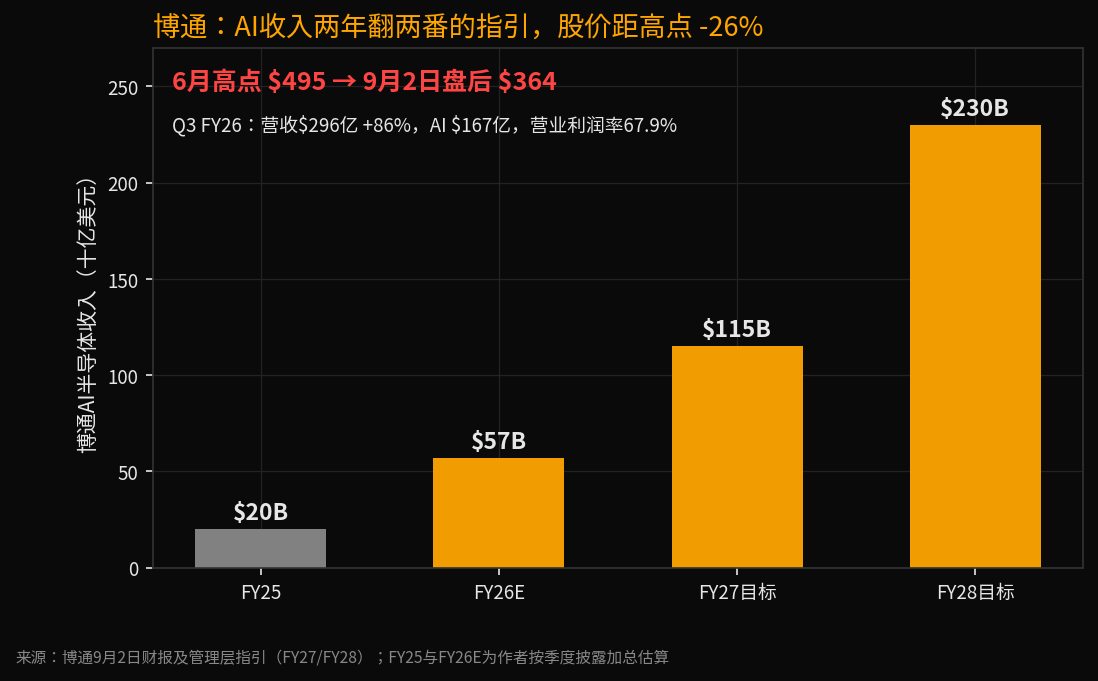
对博通:26%的回撤已经把一部分折现率和客户结构风险计入。1150亿的2027财年目标即便打八折,对应的估值也不贵。分批建仓,不一次性买入,把加权成本压在340美元以下(作者估算的合理区间下沿)。
减持或回避:靠债务扩张的数据中心运营商、无自由现金流的AI应用公司、以及久期最长的无盈利成长股。它们在这个环里站在被压的一侧。
买入2027年12月到期的TLT看跌期权(或同等的长端国债空头)作为整体组合的久期对冲,仓位控制在组合的2%以内。这是对「环没有刹住、十年期冲到5.5%」的保护。
不做的事:不买短期看涨期权博财报。博通这份季报已经证明,财报好坏不再是股价的主要驱动。
黄金维持3%到5%的配置。三个情景里,黄金在情景二和情景三都有正贡献,在情景一至少不亏。
现金:短端利率3.5%以上,持有10%现金的机会成本很低,而它在情景二里是最重要的资产——那时候会有人被迫卖出好资产。
美股智投 · 周度阿尔法 · 2026年9月5日