美股时段 

美联储没动,债市自己加了息

周度阿尔法 · 2026-08-01 发布

美股智投 · 周度阿尔法
美联储没动,债市自己加了息
30年美债冲上5.24%、2007年来最高。真正砸盘的不是财报,是那根联储管不到的线——而推它的人,正是发债建算力的AI巨头自己。
2026年8月1日 · 悉尼
7月29日下午两点整,美联储把政策利率按在3.50%到3.75%区间,一个基点没动。投票9比3,三位委员要求收紧。市场先松一口气:不加息,理论上对股市是好事。
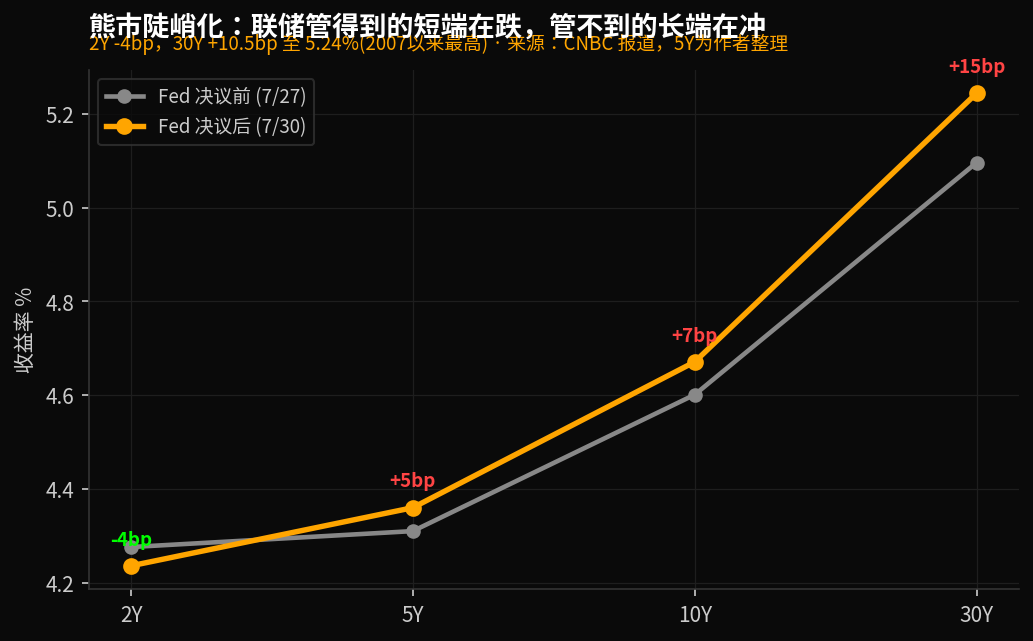
这口气只维持了不到一天。第二天,30年期美国国债收益率窜到5.244%,这是2007年金融危机之前才见过的水平。10年期跳到4.671%,涨了近7个基点。而2年期反而跌了4个基点,收在4.236%。前一天,道琼斯已经跌掉1100点、2.19%,是2025年4月以来最惨的一天。标普500收在7316,纳斯达克收在24443。
把这三个数字摆一起看,你会发现一件反常的事:联储管的那一头(短端)在跌,联储管不到的那一头(长端)在冲。联储没加息,债券市场自己替它加了。这就是本周的全部故事,也是本周被99%的解读漏掉的那条主线。
图1:熊市陡峭化——短端下行、长端上冲,联储决议前后曲线扭动
这里要先立一个判断,后面所有推演都从它长出来:本周的股市回调,主因不是财报季不及预期,也不是联储放鹰,而是长端收益率的独立飙升,把整个市场的贴现率往上顶了一档。财报和联储只是配角,主角是那根30年的线。谁先认清这个主角,谁就能在接下来的季度里,避开一整类被错误归因的陷阱——比如把一只成长股的下跌当成'错杀'去抄底,其实它只是被更高的贴现率合理地重新标价了。
联储能决定钱有多贵,决定不了别人愿不愿意借钱给你到2056年。这一周,出借人开口了。
第一性原理:长端不归联储管
拆开一根收益率,看清谁在定价
先把最基础的机制讲清楚,因为90%的混乱都源于这一步没分开。美联储直接控制的只有隔夜利率,也就是联邦基金利率,它传导到2年期这种短端。但10年期、30年期这些长端,联储管不了,是市场定价的。一根长端收益率拆开,等于三块:通胀预期、实际增长预期,再加一块最容易被忽略的——term premium,期限溢价,也就是投资者为了持有一张要等三十年才到期的债,额外要求的补偿。
这周的组合非常干净:2年期跌4个基点,说明市场相信联储不急着加息;30年期却涨了10.5个基点。短端跌、长端涨,这个形态债券交易员叫它bear steepener,熊市陡峭化。它的含义很尖锐——涨上去的不是加息预期,那部分体现在短端,短端明明在跌。涨的是term premium。也就是说,出借人不是怕联储,是怕别的东西,要更多补偿才肯持有长债。
怕的是什么?三个来源。第一是财政。高盛自己的数据,美国财政赤字约占GDP的6%,这意味着财政部要发天量的长债去填窟窿,供给压着价格、顶着收益率往上走。第二是通胀黏性。二季度GDP初值只有1.5%,增长在放缓,但通胀不肯下来、就业还有韧性,联储9比3的分裂投票就是这种拉扯的写照。第三个来源,是所有宏观分析师都在谈前两个、却几乎没人连上的一条线——科技巨头为了建AI,正在往这个本已拥挤的长端里,塞进自己的长期债券。
这跟你的钱包有什么关系?关系很直接。30年美债收益率是美国30年固定房贷利率的定价锚,长端每冲高一档,新买房的月供就贵一截;它也是企业发债、并购融资、私募估值的基准。更要紧的是,它是你持有的每一只成长股、每一份指数基金里高估值权重的贴现尺。长端从4.6%走到5.2%,不是新闻里一个抽象数字,它是你账户里那些'靠未来赚钱'的仓位,被悄悄重新标价了一遍。这就是为什么,一根债券收益率的10个基点,值得你花十分钟看懂。
还有一股本周被油价盖过去的暗流在给长端火上浇油。周内,特朗普表态美国将对伊朗一次未遂袭击'狠狠还击',布伦特原油单日跳涨6.6%到89.61美元,WTI涨6.4%到84.31美元。油一涨,通胀预期就抬头,而通胀预期正是长端收益率的三块拼图之一。地缘冲突这条线,和财政赤字、AI发债叠在一起,构成了term premium的三重顶风。任何一块松动,长端都能再冲一档。这也是为什么本周的长端上冲,不是单一事件,是多股力量的共振。
那9比3的投票也值得多看一眼。三位委员公开要求收紧,这在联储历史上并不常见——它意味着委员会内部对'通胀是否真的受控'已经吵翻。市场看到这个分裂,读出的不是'鸽派胜利',而是'联储自己都没把握'。当央行的确定性下降,出借人对长债要求的补偿就上升。换句话说,联储越是显得摇摆,term premium就越有理由往上走。这也是本周长端上冲的一个隐性推手:不是联储做了什么,而是它暴露了自己的不确定。
长端利率是所有资产的贴现尺,也是你房贷的锚 · 图片来源:Unsplash
二阶效应:财报夜那17个点的价差
同一句'AI要花钱',市场为什么给了两种答案
长端为什么重要?因为它是万物的贴现率。任何资产的现值,都等于它未来的现金流,除以(无风险利率加风险溢价)的n次方。分母里的无风险利率,用的就是长端。长端一涨,分母变大,现值缩水,而且离得越远的现金流被砍得越狠——因为n越大,指数放大效应越猛。
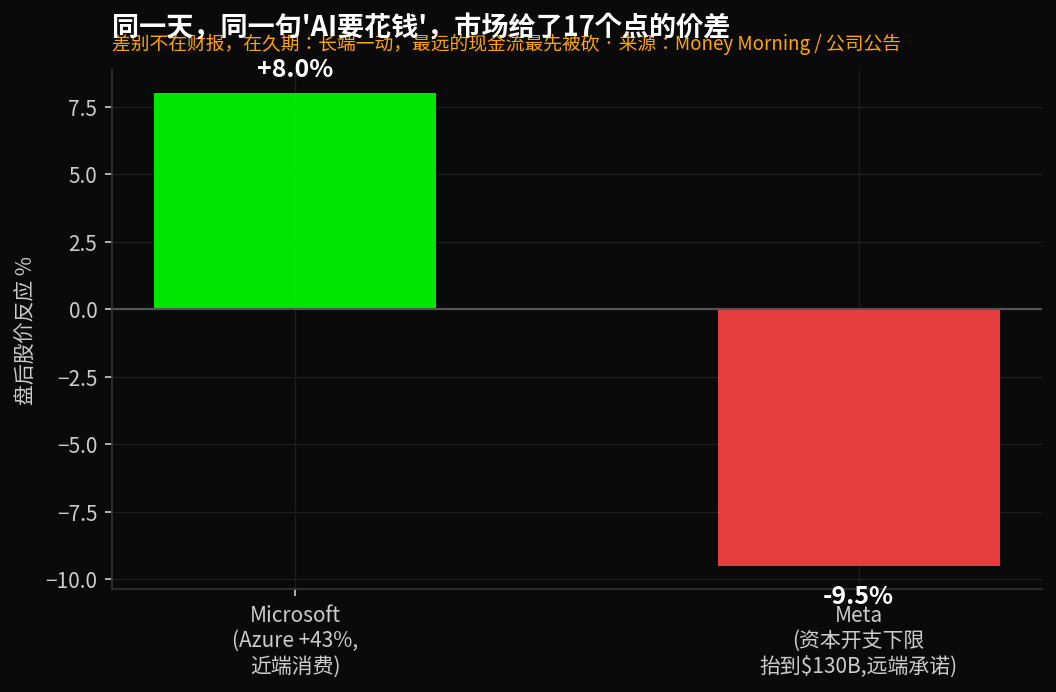
这条原理,恰好解释了本周三财报夜最让人费解的一幕。同一天,微软和Meta都交了作业,都在讲同一个故事:AI要继续砸钱。结果微软盘后涨约8%,Meta盘后跌9%到10%。差了17个百分点。
很多人第一反应是Meta财报差。可数据不支持这个说法。Meta营收608亿美元,同比还涨28%。真正扎眼的是别的:净利润同比掉14%到158.5亿,摊薄每股收益从去年的7.14美元滑到6.18美元,经营利润率从43%塌到31%。而最关键的一句话来自它的财务指引——把2026年资本开支的下限从1250亿抬到1300亿美元,区间给到1300到1450亿。微软那边呢?Azure增速加速到43%,营收900.1亿美元,超过预期的876.2亿,而且资本开支计划维持稳定。
图3:微软 vs Meta 财报夜反应——差别不在财报,在久期
看懂了吗?市场惩罚的不是Meta的财报,是Meta的久期。微软的钱,换来的是今天就在收费的云消费,Azure 43%的增长是马上进账的近端现金流。Meta的钱,换来的是一个要到2028、2030年才可能兑现的承诺。在长端5.24%的世界里,近端的确定现金流被砍得轻,远端的承诺被砍得重。同样一句'AI要花钱',市场对'今天就收钱'和'将来才收钱'给出了两种截然不同的定价。这不是情绪,是数学。
给你一个可以量化的直觉。经验规律是,10年期收益率每上行100个基点,一只高成长股的理论合理估值大约会被砍掉15%到25%,因为它的价值绝大部分来自五到十年后的现金流,久期极长。反过来,一只当下就有稳定盈利、久期短的价值股,同样100个基点的冲击可能只让它跌个位数。这就是为什么同一波利率上行,纳斯达克里的长久期科技股会比道指里的现金流蓝筹跌得凶。财报夜微软和Meta那17个点的价差,本质上就是这条久期敏感度曲线的一次现场演示。
市场没有惩罚Meta的财报,它在惩罚Meta的久期。当贴现率跳到5.24%,最远的那笔承诺,最先被打折。
三阶效应:印钞机开始给自己抬息
本周真正的预期差在这里
现在把两条线接起来,你会看到一个几乎没人完整讲出来的闭环,这也是本周真正的预期差。
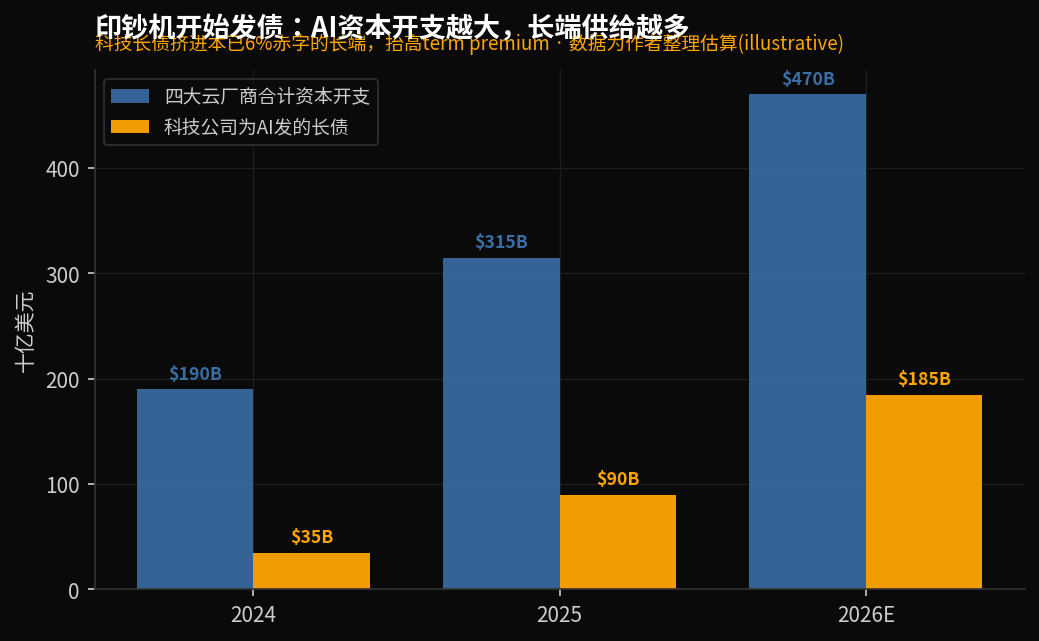
上周我们拆过一个事实:AI资本开支已经膨胀到,连谷歌这样的印钞机都出现了自由现金流转负——经营现金流盖不住资本开支了。差额从哪来?发债。而科技巨头发的,Meta、甲骨文、亚马逊这一批,发的都是长久期债券。这些债,一张一张地砸进那个本已被6%赤字塞满的长端市场。
于是闭环成形:AI资本开支越大,经营现金流越盖不住,就越要发长债;长债供给越多,长端term premium被顶得越高;长端利率越高,贴现率越高;贴现率越高,AI那些要在2030年才兑现的未来现金流,现值就越低。绕了一圈,AI花钱建算力,抬高了长端;抬高的长端,又反过来砍掉了AI自己的估值。
印钞机给自己抬息:一个自我拆台的闭环 AI 资本开支膨胀 Meta 抬到 $130B 经营现金流盖不住 差额靠发长债 长端供给增加 term premium 上升 贴现率上升 AI 未来现金流现值下降 AI 越想证明自己值钱,越是抬高了给自己估值的那把尺子
图:资金流向与反噬闭环 · 作者绘制
这就是印钞机开始给自己抬息。AI越想证明自己值钱,就得花越多的钱建算力;花越多的钱,就得发越多的债;发越多的债,就越是抬高了那把给自己估值的尺子。这是一个自我拆台的循环。它跟2000年互联网泡沫不一样——那次泡沫破在股权端,公司烧光现金就没了。这一次,风险的载体是债,是利率,是term premium。它更慢,但传导面更广:它不只砸科技股,它砸的是所有靠长端贴现的资产,包括你的成长股、你的REITs、甚至你的房贷利率。
图4:AI资本开支与科技长债发行——供给端的新增来源(数据为作者整理估算)
有人会说,科技公司发债的规模,跟联邦政府几万亿的赤字比,不过是零头,怎么撼动得了长端?这个反驳只看对了一半。绝对量上科技长债确实小,但它出现的时机和位置很致命:它恰好在财政供给已经压满、term premium本就绷紧的时点,往同一段曲线的同一个久期区间里再加码。压垮骆驼的从来不是最重的那根稻草,是最后那根。更重要的是它的信号意义——当市场看到连账上趴着现金的科技巨头都要靠借钱建算力,它读到的是'长端供给还会源源不断地来',于是提前要更高的补偿。价格反应的是预期,不是当下的存量。
解构市场共识:三个错判
把大众直觉逐条拆开
共识一:'联储不加息,等于股市利好。'错。联储控制的短端根本不是问题,2年期这周还跌了。问题在联储控制不了的长端,市场自己在那儿加了息。把注意力全押在联储的嘴上,是看错了战场。
共识二:'科技股跌,是因为财报不及预期。'错。微软和Meta营收都超预期,Meta营收还涨28%。真正被重定价的是久期,不是业绩。谁的现金流离今天近,谁抗跌;谁的故事在远方,谁挨砍。
共识三:'长端高是暂时的,等联储降息就回来了。'这条最危险。term premium的驱动是结构性的——财政赤字不会因为降息消失,AI发债不会因为降息停止。更反直觉的是,如果联储真去降短端,市场可能担心它在通胀没压住时放水,反而要求更高的长端补偿,让曲线更陡。降息压不回长端,甚至可能推它更高。这是2026年下半年最容易踩的雷。
值得点名的还有一个共识四,藏在最深处:'债市和股市是两个市场,看股票不用管债券。'过去十几年低利率环境养出了这个坏习惯,因为长端一直趴在地上,贴现率几乎是常数,股票分析师可以只盯营收和利润。可一旦长端活过来、开始剧烈波动,它就重新成为决定股价的主变量。这周的教训是,如果你只看财报不看收益率曲线,你会彻底看不懂微软为什么涨、Meta为什么跌。债市不再是背景板,它回到了驾驶座。
机构本周观点认知偏差(作者点评)
Goldman Sachs财政赤字是长端主驱动,美国赤字约 6% GDP;10Y 年底看 4.40%把长端当纯财政问题,低估了科技公司为 AI 发长债这个新增供给源
J.P. Morgan10Y 四季度看 4.35%,相对保守;强调联储路径把长端当利率问题,没当供需问题;对 term premium 的结构性抬升偏钝
Morgan Stanley明确点名 term premium 上升,承认期限溢价在重定价仍假设联储一旦降短端就能压回长端,低估了降息反而推陡曲线的风险
Bloomberg Intelligence数据派:30Y 站上 5% 已 30 天,2007 年来最长现象描述强、因果链弱;只记录长端在涨,没说清谁在推
Bernstein从股票端盯 AI capex 对巨头利润率的侵蚀只看 capex 吃利润,没把 capex 连到它发的债、再连到利率的反噬
观点为各机构公开研究口径整理,认知偏差为作者判断。
五家机构,各对了一半。高盛看到了财政,摩根士丹利看到了term premium,Bernstein看到了AI capex。但没有一家,把'AI发债'和'长端期限溢价'连成同一个闭环。他们把它当成两件事——一件是科技股的故事,一件是宏观利率的故事。本周的真相是:它们是同一件事。这就是留给我们的预期差。
2030远景:两条岔路
决定命运的,是谁在用现金、谁在用债
往前看到2030年,这个闭环有两个出口。牛市那条:如果AI在2028到2030年真的兑现了生产力,现金流大规模回流,企业利润和政府税收一起改善,赤字压力缓解,term premium自然回落,长端下行,估值反而扩张。那样的话,今天的高利率只是黎明前的黑暗。
熊市那条:如果AI最终被证明是'重资产、低回报'——巨额折旧年复一年吞掉利润,现金流始终盖不住投入,那么长债只会越发越多,term premium越顶越高,估值越压越低。它的形态会像2000到2002年,但底层资产是债不是股,破坏更慢、更广、更黏。
决定走哪条路的关键变量,不是'谁的AI更强',而是'谁用什么钱建AI'。微软、谷歌这样的现金牛,可以用自由现金流供养算力,不用挤长端;Meta、甲骨文这样的,要靠发债,就成了抬高自己贴现率的那只手。这条久期分化的裂缝,会在未来几个季度越裂越大。选股的尺子,正在从'谁增长快',换成'谁的现金流离今天近、且不用借钱'。
再往深看一层,这条裂缝还会重塑资本市场的权力结构。过去十年,科技巨头是资金的净回馈方——它们赚的现金花不完,用回购和分红往市场里还钱,是长端的净买家。一旦它们集体转成净借款方,往长端里抽水,那个曾经稳定压低利率的力量就掉转了方向。这不是某一家公司的季度问题,是一个持续了十年的资金流向,可能正在从'科技公司给市场送钱'翻转成'科技公司向市场要钱'。如果这个翻转是真的,那么2026到2030年的利率中枢,会比过去十年系统性地高一档。这才是这个闭环最深、也最少被定价的含义。
2030两条岔路,分野在现金流的久期 · 图片来源:Unsplash
立体化策略
核心持仓 + LEAPS + 尾部对冲
核心持仓:买'近端现金流+自融资'
超配那些用自由现金流供养AI、且收入马上进账的一方——典型是微软(Azure 43%即时消费)、以及能今天就向AI收租的算力供给方。低配'远端承诺+靠发债'的重资产玩家。在长端5.24%的环境里,久期就是风险敞口,越短越安全。
LEAPS:谨慎用,只做近端确定性
长端5.24%对长久期看涨期权是双重逆风:时间价值贵、贴现狠。若一定要做,做近端确定性强的标的(如微软2027看涨),避开纯故事股的长dated call——那正是这轮被砍最重的久期。宁可用短一点的到期,也别为2030年的承诺付权利金。
尾部对冲:押'长端失控加速'
用长债看跌(如TLT put)或做多波动率,对冲term premium进一步失控的尾部;黄金是财政担忧+期限溢价这个组合的经典对冲,可作底仓。这些不是看空全市场,而是给'长端再冲一档'买一份保险——本周的走势告诉你,这份保险不算贵。
仓位怎么配,给一个可执行的框架。把权益仓分成三档:第一档是'近端现金流+自融资'的核心蓝筹,给最高权重,这是这个环境里的底仓;第二档是'远端承诺+靠发债'的重资产玩家,砍到欠配甚至清仓,除非它拿出用现金而非债务供养算力的证据;第三档留一小块给对冲——长债看跌加黄金,占比不用大,五到十个点,作用是当长端再冲一档时,让你的账户不至于单边挨打。这套配置不赌方向,赌的是'久期分化会继续',而这一点,本周的盘面已经先给你演了一遍。
一句话收口这套策略:过去一年选股问'谁跑得快',接下来这一年要改问'谁的钱离今天近、且不用借'。久期,是2026下半年最被低估的那个风险因子。
结语
这一周,市场上演了一出很少见的戏:央行按兵不动,债市自己动了手。真正定价这个时代的,不再是联储主席的措辞,而是那些愿不愿意把钱借到2056年的出借人。当AI巨头开始靠发债建未来,它们就把自己的估值,交到了债券市场手里。
美联储能决定钱多贵,决定不了别人愿不愿意借你到2056年。这一周,出借人开口了——而说话的,正是被AI借款抬高的那根长端。
数据来源:美联储 H.15、CNBC、Marketplace、Money Morning、公司公告及各机构公开研究,作者整理。文中标注'作者整理/估算'的数字为示意性推演,不构成投资建议。市场有风险,决策需独立判断。

返回研报列表

美股智投会员$299/月起,联系客服可试用 7 天开通会员