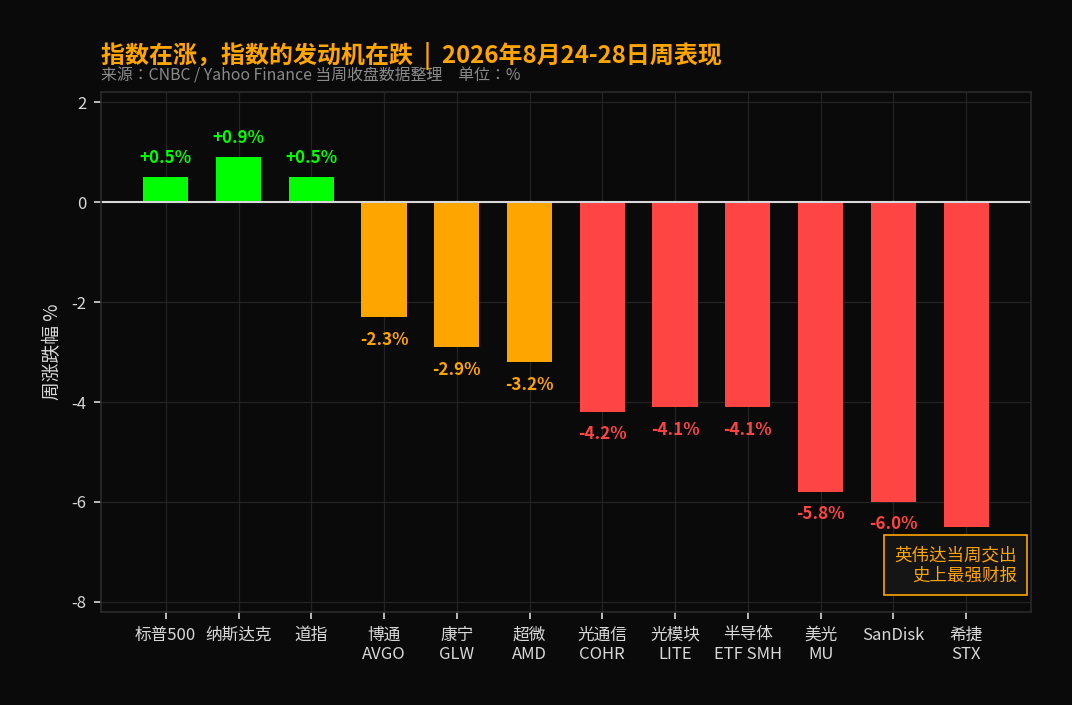
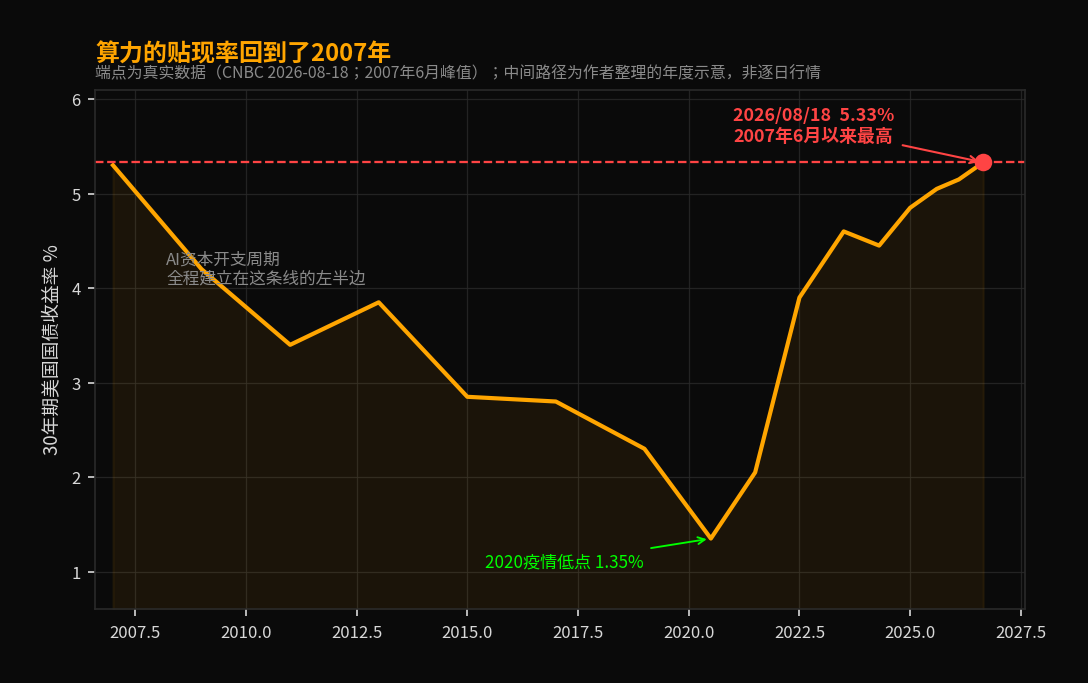
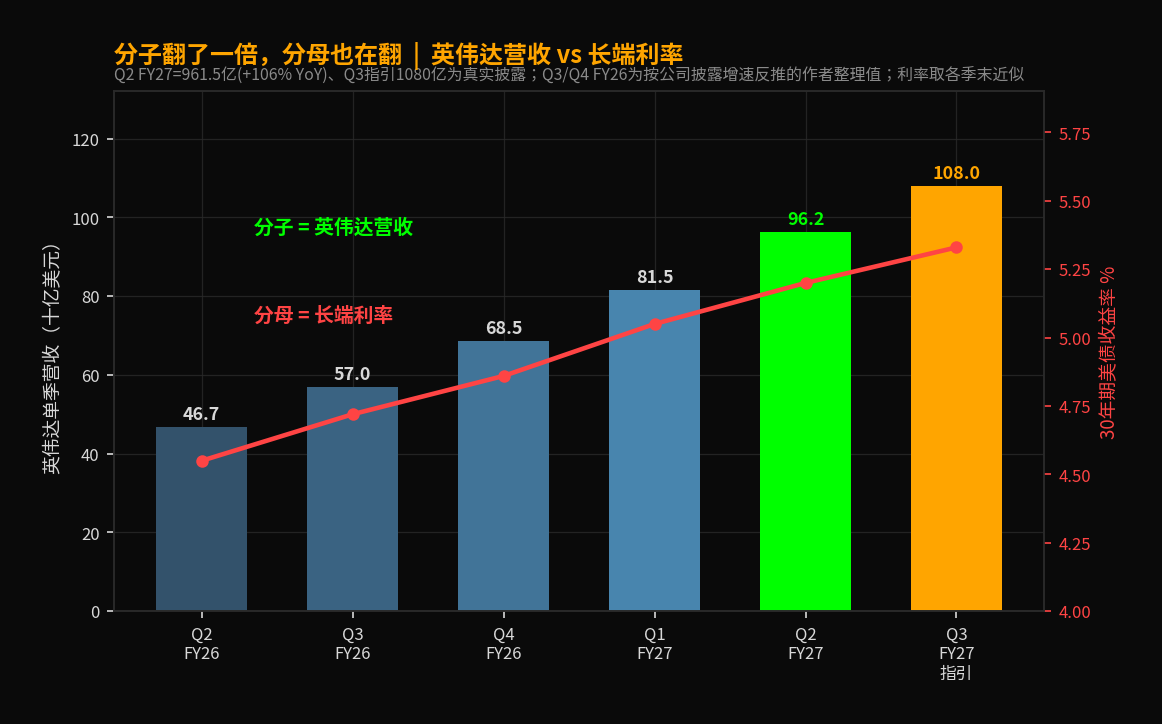
美股智投 周度阿尔法 2026.08.29买芯片的人,快借不到钱了5.33%、沃什,与AI资本开支的信用化拐点图0 债券市场是所有资产的定价基准。摄影:Unsplash图0 债券市场是所有资产的定价基准。摄影:Unsplash8月26日下午5点02分,纽约。英伟达的电话会议接进来的时候,一家对冲基金的科技分析师在表格里已经预填好了三种情景:营收900亿、950亿、1000亿美元。实际数字是961.5亿。同比增长106%。数据中心业务890亿,同比增长117%。毛利率75.0%。下一季度指引1080亿美元,误差2%,而且这个指引里,中国数据中心的收入按零计算。黄仁勋在会上给出的2028财年营收增速预期,是70%。分析师把光标移向下单框之前,先看了一眼另一块屏幕。那上面是30年期美国国债收益率:5.33%。八天前刚刚创下2007年6月以来的最高。两天后,8月28日,怀俄明州杰克逊霍尔。美联储主席凯文·沃什站上讲台,说了三件事。夏季的通胀数据比预期好,但「没有告诉我潜在趋势有实质改善」。如果不能确信通胀正在「清晰地、以足够的速度」回到2%,联储「还有工作要做」。以及那句会被反复引用的话——「一个更安静的美联储,在沟通上更有目的性,才能更好地达成目标。」翻译成交易台的语言:加息不在讨论之外。他的一些同僚已经在公开呼吁自2023年7月以来的第一次加息。于是这一周结束时,账本是这样的。标普500涨0.5%,纳斯达克涨0.9%,道指涨0.5%,是三周以来第一个上涨周。同一周,美光跌5.8%,希捷跌6.5%,SanDisk跌6%,Coherent和Lumentum各跌超过4%,超微跌超过3%,博通跌超过2%,康宁跌近3%,VanEck半导体ETF跌超过4%。2026年涨幅最大的20只股票里,19只下跌,平均跌幅2.7%。指数在涨,指数的发动机在跌。市场给出的解释是「利好出尽」。这个解释很省事,也很错。图1 2026年8月24-28日周涨跌幅。来源:CNBC、Yahoo Finance当周收盘数据整理这一周被重新定价的,不是英伟达能卖多少芯片。是买英伟达芯片的那些人,借钱的成本。指数在涨,指数的发动机在跌。市场不是在卖AI的未来,是在给AI的资金成本重新报价。PART 01第一性原理:一块GPU的钱,是从哪来的把AI这件事剥到最底层,它是一笔久期极长的资本支出。一台机柜今天付钱,它产生的现金流分布在未来五到八年。一座300兆瓦的数据中心,从拿地到通电到满载,最短30个月,很多地区的电力接入排队已经排到2029年。你现在花出去的每一美元,平均回收时点在四年之后。任何现金流分布在未来的资产,现值都由两部分决定:分子(未来赚多少)和分母(用什么利率折回今天)。这是估值的第一性原理,没有例外,也没有哪个行业能豁免。2020到2024年,AI的分子在爆炸,分母躺在地板上。30年期美债收益率2020年最低到过1.35%。用1.35%去折现一笔五年后才见现金的项目,几乎等于不折现。在那个环境里,唯一稀缺的东西是GPU,钱不稀缺。所以整个行业的叙事、研报、估值模型,全部长在分子上:出货量、机柜数、Token增速、单位算力成本、集群规模。2026年8月,分母回到了5.33%。图2 30年期美国国债收益率。两端为真实数据点,中间路径为作者整理的年度示意这不是「四个百分点」这么简单,因为折现是指数运算。一笔五年后到期的现金流,用1.35%折现,现值是面值的93.5%;用5.33%折现,是77.1%——同一笔钱,缩水17.5%。如果现金流分布到十年,1.35%折现保留87.4%,5.33%折现只剩59.6%,缩水31.8%。久期越长,杀伤越大。而AI基础设施,是这个市场上久期最长的资产之一。所以八月这一周的价格行为不是矛盾,是算术。分子从467亿美元涨到961.5亿再指引到1080亿,一年翻了一倍多。分母同期从4.5%区间抬到5.33%。当分母的抬升速度快到某个临界点,分子涨一倍不够用。图3 英伟达单季营收 vs 30年期美债收益率。营收含真实披露值与按增速反推的整理值还有一件更要命的事必须说清楚:分母的影响不只作用在估值模型里,它作用在真实的现金流上。因为买GPU的钱,越来越多不是买家自己的。PART 02AI已经从股权故事,变成了信用故事2023年,超大规模厂商的资本开支基本靠经营现金流付。微软、谷歌、Meta每年产生上千亿美元自由现金流,拿出一部分买卡,账面干净,不需要债券市场点头。2026年不是这样了。摩根士丹利一年前预测头部超大厂2026和2027年的合计资本开支各约4500亿美元。这个体量已经超过它们经营现金流能舒服覆盖的范围。差额去了三个地方。第一,公开债与私募信贷。有统计显示,AI相关公司和项目在过去一年从债务市场融了至少2000亿美元,而这个数字被明确标注为严重低估——大量交易在私下完成,SEC看不到。仅私募信贷的一个角落,就支撑了600亿美元的数据中心开发。第二,资产证券化。摩根大通测算,数据中心证券化的年发行量在2026和2027年可能达到300亿至400亿美元,占CMBS加ABS总发行量的7%到10%。CoreWeave在2026年8月完成了一笔26亿美元的延迟提取定期贷款;更关键的是它此前完成了第一笔以GPU为抵押品的投资级评级融资。评级机构接受了一个每年折旧三成的芯片作为投资级抵押品——AI债务正在被塞进一个正式的信用类别。第三,表外租赁。彭博报道过一轮由Meta和微软牵头、规模8500亿美元级的数据中心租赁潮。租赁的本质是把资产负债表风险从超大厂转移给开发商和开发商的债主。超大厂的报表变干净了,风险没有消失,只是换了个人扛。图4 AI基础设施资金来源结构。比例为作者示意估算,锚点规模来自公开报道甲骨文是这条链上最锋利的样本。它有超过140亿美元的数据中心相关债务被投资者要求更高的收益率,PIMCO卖掉了一部分持仓。它的债务权益比在500%的量级,信用违约互换的报价已经是垃圾级水平。而甲骨文,是英伟达最重要的客户之一。现在把两条线接起来。英伟达的收入,是它客户的资本开支。它客户的资本开支,越来越依赖债务。债务的价格,锚在30年期国债5.33%上,再加信用利差。沃什说加息不在讨论之外,意思是这个锚还要往上走。杀的不是英伟达的产品。是英伟达客户的融资能力。杀的不是英伟达的产品,是英伟达客户的融资能力。 从国债收益率到一台机柜:传导链 作者整理 橙线=资金流向 红线=成本压力传导 30年期美债 5.33% 信用利差 投资级 / 高收益 / 私募 沃什:加息在考虑内 锚还要往上走 自融资型买家 微软 谷歌 亚马逊 Meta 利率敏感度:低 债务融资型买家(边际) 甲骨文 CoreWeave 新云 主权AI 利率敏感度:极高 代建回租开发商 8500亿美元租赁潮 表外,风险换人扛 GPU / 机柜订单 英伟达 Q3指引 1080亿美元 上游:存储 光模块 电力 变压器(弹性最大,最先掉头) 图5 传导链示意:利率不直接杀英伟达,它先杀掉需求曲线上的边际买家。作者整理 这就是为什么这一周英伟达的完美财报救不了半导体板块。财报是分子的证据,市场在给分母定价。61位覆盖英伟达的分析师里有58位给出买入或强烈买入——这58份模型,绝大多数在争论出货量、争论毛利率、争论中国禁令。几乎没有一份,把「客户借不到钱」列为主要变量。PART 03二阶效应:边际买家,是最脆弱的那一个一阶效应很直白:融资成本上升,资本开支放缓。二阶效应要求看清一件事:谁是边际买家。算力需求曲线上有两类买家。第一类是自融资型:微软、谷歌、亚马逊、Meta。它们有真实的经营现金流,即使利率5.33%,资本开支决策也主要取决于对内部投资回报率的判断,而不是能不能借到钱。第二类是债务融资型:甲骨文、CoreWeave、各类新云厂商、主权AI项目,以及那些为超大厂代建再回租的开发商。它们的商业模式建立在一个假设上——用低于项目内部收益率的成本借到钱,赚中间那道利差。需求曲线的边际,是第二类。这是最容易被忽略的一点。说「AI需求还很强」的时候,说的是总量。但价格由边际决定,不由总量决定。第二类买家在过去两年贡献了增量订单里相当大的一块,而它们对利率的敏感度是第一类的好几倍。当无风险利率抬升80个基点、信用利差再走阔100个基点,第一类只是内部收益率门槛上调,第二类是商业模式直接失效。价格由边际决定,不由总量决定。而AI需求的边际买家,恰好是最依赖债的那一批。利率上行的传导有明确的顺序,也有明确的时滞:先是新项目的融资窗口关闭——不是关不上,是算不过账;再是在建项目的成本重估,浮息债和延迟提取贷款的利息支出上升;再是租赁合约续约谈判变难,开发商资金成本抬升,转嫁给租户;最后才是订单取消,而这一步出现在财报上,通常滞后两到三个季度。英伟达1080亿美元的三季度指引不会有问题。四季度大概率也不会。真正的检验在2027财年下半年——也就是2027年的夏天。这也解释了另一件事:这一周跌得最惨的不是英伟达,是美光跌5.8%、希捷跌6.5%、SanDisk跌6%、Coherent和Lumentum各跌超4%。这些公司在产业链上的位置比英伟达更靠近周期。存储和光模块是弹性最大的环节:需求上行时弹性最大,需求见顶时最先掉头。市场不是在无差别地卖AI,是在精确地卖AI里久期最长、杠杆最高、周期性最强的那一段。这是一次手术,不是恐慌。图6 存储与光模块是弹性最大的环节:上行时最猛,见顶时最先掉头。摄影:Unsplash图6 存储与光模块是弹性最大的环节:上行时最猛,见顶时最先掉头。摄影:UnsplashPART 04三阶效应:通胀的自我了结,和它的时间差三阶效应是反直觉的一层。AI资本开支本身,就是当前通胀的一个来源。数据中心抢电、抢铜、抢变压器、抢电工。美国电力需求在十五年的平坦之后开始爬升,区域容量拍卖价格连续跳涨,居民电费上涨已经变成好几个州的政治议题。建设潮推高的不只是资本品价格,还有服务业工资。叠加原油因中东局势持续站在90美元上方,通胀的成本端并没有给沃什留余地。所以逻辑其实是闭环的:利率上升,AI资本开支放缓,电力与资本品的边际需求下降,通胀回落,联储可以降息,分母下降,AI资产重新估值。这个循环最终会走完。问题全部在时间差上。从加息到资本开支明显放缓,历史经验是三到四个季度。从资本开支放缓到通胀数据反映出来,再加两个季度。也就是说,即使沃什在十月加一次息,通胀真正因为AI减速而回落,最早也要到2027年下半年。而在这中间的一年多里,市场要同时消化三件事:更高的利率、更慢的订单、以及情绪从「稀缺」切换到「过剩」。这一年多,就是战场。还有一个三阶效应值得单独说:分层。5.33%不会杀死AI。它会做一件更彻底的事——把AI公司分成两类,并且让这两类的估值倍数永久性地分开。能用经营现金流自筹的公司,在高利率环境里反而是受益者。它们的竞争对手融不到钱,行业产能扩张速度下降,供给纪律回来了,回报率上升。这是资本周期里最经典的一幕:稀缺的不再是需求,是资金,而谁不需要外部资金,谁就重新定价了整个行业。靠债务和租赁扩张的公司,会经历一次残酷的重定价。它们过去被给予「高增长科技」的倍数,未来会被给予「高杠杆资产管理者」的倍数。这两个倍数之间的差距,是三到四倍。这个分层过程,从这一周开始。这一周19比1的涨跌比不是普跌,是一次筛选的第一天。5.33%不会杀死AI。它会把AI公司分成两类,然后让这两类的估值倍数永久分开。PART 05解构市场共识五家机构对同一组事实的处理方式,比事实本身更有信息量。五家核心机构观点对照 与 认知偏差高盛 Goldman Sachs公开观点 2026年宏观基准:全球增长稳健 + 50个基点「非衰退式降息」;股票端「Tech Tonic — 广度扩散的牛市」认知偏差 降息假设是整个广度扩散逻辑的地基。沃什8月28日的讲话直接动了这块地基——广度扩散依赖流动性外溢,流动性外溢依赖降息。摩根士丹利 Morgan Stanley公开观点 头部超大厂合计资本开支2026与2027年各约4500亿美元,两年持平认知偏差 自上而下的产能推演,隐含假设是资金成本不变。这个假设在2024年成立,在30年期5.33%的环境里不成立。摩根大通 J.P. Morgan公开观点 数据中心证券化年发行量2026-2027年可达300-400亿美元,占CMBS+ABS的7%-10%;全球股票双位数涨幅认知偏差 已经看到了信用化,但把它当成一个新资产类别在成长(供给面好消息),没有把链条反向接回股票估值:证券化越多,股权投资者对资本开支的边际控制权越小,利率传导越直接。彭博行业研究 / 产业信用媒体公开观点 8500亿美元级数据中心租赁潮;私募信贷角落已支撑600亿美元开发;「SEC看不见的债」认知偏差 指出了不透明度,但停在不透明度。真正的结论是:融资从公开市场转向私募信贷与SPV后,价格发现会滞后,而滞后的价格发现在利率上行期以跳跃方式补齐。跳跃就是波动率。卖方半导体研究(伯恩斯坦及同业)公开观点 覆盖英伟达的61位分析师中58位给出买入或强烈买入,共识评级「强烈买入」认知偏差 一个纯分子共识:争论出货量、毛利率、中国。几乎没有一份模型把「客户借不到钱」列为主要变量。58比3本身就是最好的反向指标——已经没有边际买家在等一份好财报了。五家的共同盲点可以概括成一句话:所有人都在给分子建模,几乎没有人给分母的传导路径建模。这不是水平问题,是分工问题。半导体分析师的KPI是出货量和毛利率,信用分析师的KPI是利差和违约率,宏观策略师的KPI是政策路径。这三张表在卖方的组织架构里几乎从不合并。而这一周发生的事,恰好只在三张表的交叉处才看得见。当一个市场的所有参与者都在优化各自的局部视角,交叉处的风险就是最便宜的风险。也是最贵的教训。PART 062030远景:四条判断给一个三到四年的判断,四条。一、AI的总投入不会下降,但增速会经历一次深度中断。2027到2028年,全球AI基础设施资本开支的同比增速大概率从当前的三位数掉到个位数,甚至出现一到两个季度的负增长。中断的原因不是需求消失,是融资渠道收紧与前期产能集中释放的叠加。中断之后会恢复,但那时候的行业结构和现在完全不同——恢复的是需求,回不来的是估值倍数。二、「能自己发电的算力」会成为最贵的资产。到2030年,判断一家AI基础设施公司好坏的第一指标不再是GPU数量,而是它锁定了多少长期、固定价格的电力。电会从成本项变成护城河。已经签下核电长约、拥有燃气自备电厂、或者具备电网接入优先权的资产,会享受显著的估值溢价。这一条的逻辑是:芯片可以造,电网不能。三、GPU的残值假设会被公开证伪一次。现在的融资结构里,GPU按五到六年的折旧年限做抵押品估值。第一批2023至2024年部署的设备,会在2027年前后集中面对残值重估。当二级市场实际成交价显著低于账面残值,会引发抵押品补缴和融资条款重签。这是这个周期里最可能的信用事件触发点,也是最值得提前布置对冲的地方。四、赢家是那些在别人融不到钱的时候还能扩张的公司。这是每一轮资本周期的共同结局。1873年的铁路,1930年的钢铁,2001年的光纤,2009年的页岩。技术从来没有输,输的是资产负债表。技术从来没有输,输的是资产负债表。PART 07立体化策略本节所有比例与结构为作者基于2026年8月28日收盘的组合示意,用于说明思路,不构成投资建议。核心持仓 60%买分子强、分母不敏感的资产。自融资型超大厂 20%经营现金流足以覆盖资本开支的平台型公司。在这个环境里它们是相对受益者,因为竞争对手的融资窗口正在关闭。跟踪指标:资本开支占经营现金流比率是否低于60%,一旦持续高于80%,从这一格移出。电力与电网实物瓶颈 20%AI叙事里唯一一段「需求确定、供给受物理约束、合约期限长到可以对冲利率」的资产。变压器、高压电缆、燃气轮机,以及公用事业里拥有优质接入权的那一批。现金流久期长,但确定性高,抗贴现率的能力强于纯成长股。现金与短端 20%这不是防守,是弹药。30年期在5.33%、短端仍在4%以上的环境里,等待本身有正回报。这一格应被视为战术仓位,等待2027年的重定价窗口。LEAPS 15%用长期期权表达「分层」,而不是表达「看涨AI」。配对结构买入2028年1月到期、行权价在现价110%至120%的自融资型龙头看涨期权;同时不买、或以等量名义金额卖出高杠杆AI基础设施公司的同期看涨。这是一个用期权表达的多空配对,成本远低于直接做空,也不承担无限损失。执行纪律高利率环境里期权的时间价值更贵,所以宁可少买、买得远、买得深,不要买近月虚值。整体不超过15%,且必须按「全部归零」来做仓位管理。若判断被证伪,止损是时间而不是价格——到期前六个月论点未兑现即平仓。尾部对冲 10%这次要对冲的尾部不是股票下跌,是信用利差走阔。信用利差投资级与高收益利差走阔的头寸,最直接对应本文论点。如果AI债务重定价,这里最先反应,而且比股票早两到三周。长端利率长端继续上行的头寸。沃什如果真的加息,曲线形态会变化,这是一个赔率非对称的位置。波动率凸性当价格发现从私募市场跳跃式补齐到公开市场,实现波动率会显著高于隐含波动率。买凸性,不买方向。证伪条件 三件事任一发生,以上判断需要下调1 通胀在四季度出现连续三个月的实质回落,沃什的措辞从「还有工作要做」转向中性。分母压力解除,本文主要判断失效。2 AI相关债务的信用利差在利率上行期反而收窄,说明市场对这类抵押品的接受度在上升,融资渠道并没有收紧。传导链断了。3 超大厂在四季度财报上继续上调资本开支指引,且明确说明增量资金来自经营现金流而非新增债务。边际买家的结构假设错了。CLOSING结语技术周期和资本周期,从来不是同一条曲线。技术周期问的是「这个东西行不行」。资本周期问的是「谁付钱,用什么价钱付」。第一个问题在2023年就有了答案。第二个问题,这个八月刚刚开始被提问。英伟达961.5亿美元的季度营收是真的,1080亿的指引是真的,70%的增速预期也是真的。这些都是分子。而5.33%这个数字,安静地坐在所有模型的分母上,谁也绕不过去。一份完美的财报,不能替客户还利息。数据真实性标注事实(可追溯至公开披露)英伟达2027财年二季度营收961.5亿美元、同比+106%,数据中心890亿、同比+117%,毛利率75.0%,非GAAP每股收益2.22美元;三季度指引1080亿美元±2%,毛利率74%,不含中国数据中心收入;黄仁勋预期2028财年营收增速约70%。30年期美债收益率2026年8月18日报5.33%,为2007年6月以来最高。当周标普500 +0.5%、纳斯达克 +0.9%、道指 +0.5%;美光 -5.8%、希捷 -6.5%、SanDisk -6%、Coherent与Lumentum各跌超4%、超微跌超3%、博通跌超2%、康宁跌近3%;2026年涨幅前20的个股中19只下跌、平均 -2.7%。沃什8月28日杰克逊霍尔讲话要点。CoreWeave 2026年8月完成26亿美元延迟提取定期贷款、以及首笔GPU抵押的投资级评级融资。甲骨文逾140亿美元数据中心相关债务收益率被推高、PIMCO减持。摩根大通测算数据中心证券化年发行300-400亿美元。摩根士丹利测算超大厂资本开支约4500亿美元/年。高盛2026年基准含50个基点降息。合理推演(作者判断,非既成事实)分母重定价是本周半导体回撤的主导变量而非「利好出尽」;债务融资型买家构成需求曲线的边际;订单端的实质检验落在2027财年下半年;GPU残值重估是本周期最可能的信用事件触发点;高利率环境下自融资厂商相对受益、AI公司估值倍数出现永久性分层。叙事所需的示意数字(illustrative,不可当作行情引用)开篇交易台场景为叙事构造,非特定真实人物。图2中2007至2025年的中间路径为按年度整理的示意曲线,仅两端为真实数据点。图3中2026财年三、四季度营收为按公司披露增速反推的整理值,各季利率取季末近似。图4的资金来源结构比例(经营现金流/债务/租赁)为作者示意估算,仅锚点规模来自公开报道。折现算例中的1.35%与5.33%为真实端点,五年与十年现值百分比为直接计算结果。全部仓位比例为组合示意。美股智投 周度阿尔法 2026年8月29日本文为市场分析与研究记录,不构成任何投资建议。市场有风险,决策请独立判断。