美股时段 

英伟达新高那天,电网已经满了

周度阿尔法 · 2026-08-08 发布

美股智投 · 周度阿尔法
英伟达新高那天,电网已经满了
本周美股三大指数齐创历史新高。市场在为AI芯片鼓掌,可真正卖光的是电子。
2026年8月8日 · 悉尼
8月4日的电话会上,马斯克说了一句让华尔街愣了半秒的话:SpaceX未来的AI系统,全部用英伟达。不是大部分,是全部。第二天英伟达再创新高。
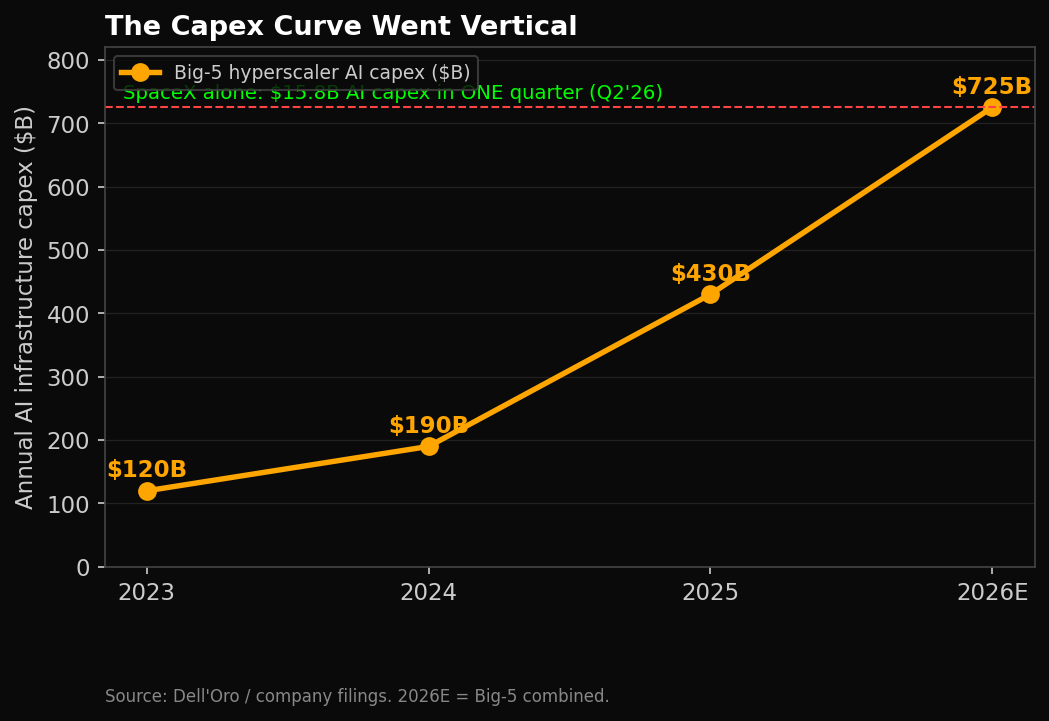
但真正该被记住的,不是这句站台。是他随口带过的另一组数字——SpaceX单季资本开支183.7亿美元,其中158.3亿砸进AI基础设施,是当季营收的两倍。这家公司AI业务的季度收入同比跳升213%,到25.6亿美元;马斯克说,2026年底SpaceX的AI算力要超过2吉瓦,2027年底冲到近10吉瓦。而这些算力,一部分要送上轨道。
把价值几百万美元一台的Vera Rubin机柜发射到近地轨道,用太阳能供电、用真空散热。这听上去像科幻,实际是一句大白话:地面上,已经没有足够的电给它了。
这一周,标普500首次收上7700点,全周涨3.6%,是4月以来最强的一周;道指冲破54000点;纳指靠芯片股反弹涨了5.2%。所有人都在讲芯片、讲英伟达、讲那笔独家订单,讲亚马逊市值破3万亿。几乎没人抬头看一眼那条已经绷到极限的电线。这篇就讲这件被忽略的事:AI的终局瓶颈,不在硅,在电。
第一性原理:算力不是芯片,是电子在做功
把AI拆到最底层,它是一个物理过程。一次推理、一次训练,本质是电子在硅片里被反复搬运、翻转、发热。芯片只是容器,真正被消耗的是电和散热。一句话:算力=电力×时间×效率。前两项是硬约束,第三项是慢变量。你可以把芯片做得更快,但你没法让一度电凭空多出来。
过去两年,市场把全部注意力放在容器上。谁的容器快、谁的容器多、谁能买到台积电的产能。这套叙事没错,但它默认了一个前提——只要有芯片,就有地方插电开机。这个前提,2026年正在失效。
一个AI机柜的功率,从传统数据中心的5到15千瓦,跳到30千瓦、100千瓦以上,单柜功率翻了近十倍。功率密度上去,散热跟着变。风冷不够用了,液冷成了标配,而液冷要水。一座大型AI数据中心一天的耗水,抵得上一个小镇。电和水,这两样最土的东西,成了最先见底的资源。
把用电总量拉出来看更清楚。2025年全球数据中心用电约485太瓦时,同比增长17%,而AI专用数据中心的增速是50%。国际机构预计,到2030年,仅AI就会让全球每年新增用电超过一万亿千瓦时。这不是线性增长,是一条正在变陡的指数曲线。
电子这一端,供给几乎是刚性的。建一座燃气电厂要三到四年,一条高压输电线走完审批和施工要五到七年,一座核电站以十年计。芯片的产能可以在18个月里翻倍,电网不能。两条曲线,一条陡峭上冲,一条几乎水平。它们之间的剪刀差,就是这轮行情真正的定价错误。市场给足了容器的溢价,却几乎没给里面的电子定价。
再补一个常被忽略的细节:芯片本身也在变得更耗电。每一代加速卡为了堆算力,功耗都在往上走,Vera Rubin这一代的单机柜功率又上了一个台阶。也就是说,效率提升带来的省电,被单卡功耗上升和部署数量暴涨两头吃掉,净结果是总用电只增不减。指望靠更先进的制程把电省回来,方向就错了——先进制程恰恰是在用更多的电,换更多的算力。
图2:Big-5超大规模厂商AI资本开支曲线,2026年合计约7250亿美元。数据来源:Dell'Oro/公司财报。
二阶效应:谁握着电,谁就重新握住了定价权
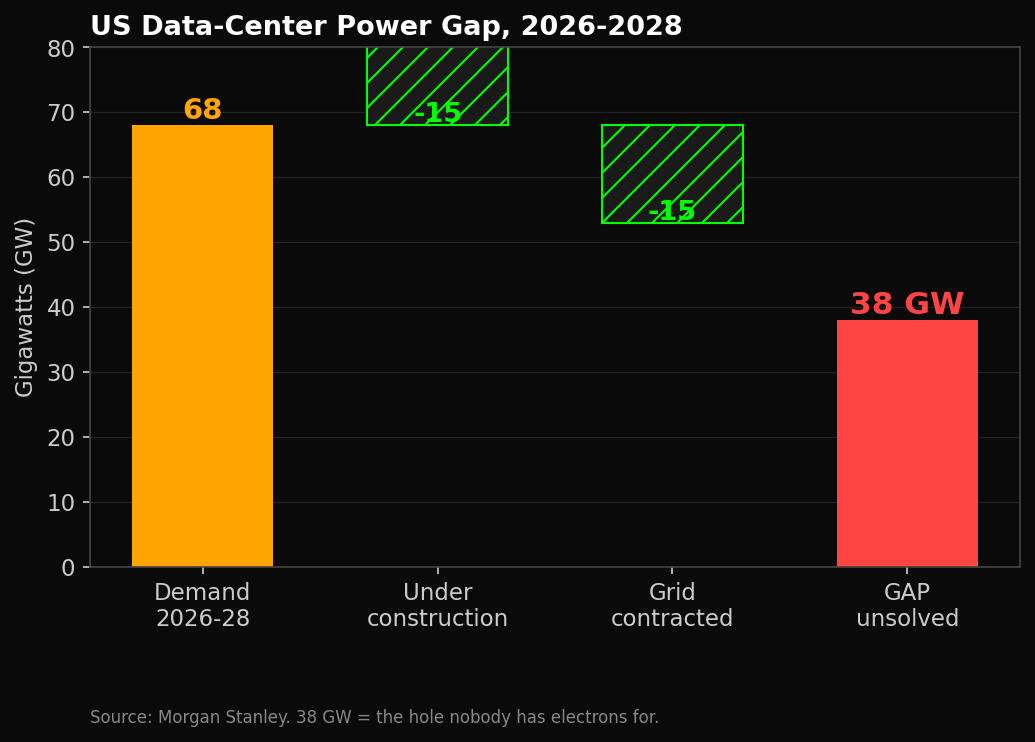
当稀缺从芯片转向电力,产业链的利润分配会重排。第一层最直接:拥有存量、可调度电源的公司,突然从公用事业股变成了卖方市场里的稀缺资产。摩根士丹利算过一笔账——2026到2028年,美国数据中心还需要68吉瓦电力;在建项目只覆盖15吉瓦,现有和已签约的电网容量再覆盖15吉瓦,剩下38吉瓦,没有着落。
38吉瓦是什么概念?大约是38座满负荷核电机组,或者说接近整个英国的用电峰值。这个缺口不会因为多买几张GPU而缩小,只会因为多插几台机柜而扩大。所以你看到Vistra把核电长期供给锁给了亚马逊AWS和Meta,看到GE Vernova的燃气轮机排到了多年以后的订单簿,交货周期一路拉长。卖电的,现在可以挑客户了。这就是定价权的转移。
价格已经在说话。美国最大的电力市场PJM,容量拍卖价过去两年跳了一个数量级;接入电网的排队申请堆到了数千吉瓦,很多项目排队要等好几年。得州ERCOT一边是数据中心蜂拥而入,一边是电网频频告警。这些都不是新闻标题里的大字,但它们是电力从过剩走向稀缺的真实脚印。
第二层,科技公司被迫下场自己发电。当公共电网排不上队,超大规模厂商开始绕过电网,在数据中心旁边直接建燃气轮机、燃料电池,未来是小型模块化反应堆。这叫behind-the-meter,表后供电。它的意思是,微软、Meta、亚马逊正在悄悄变成能源公司。高盛甚至预测,2026年会出现科技巨头收购核电资产的百亿级并购,铀价年底可能冲到91美元一磅。买铀的、建反应堆的、造涡轮机的,全被卷进来。
三阶效应:账单最终落到谁头上
第三层的推演,市场几乎没定价。如果超大规模厂商用表后自建电源绕开电网,留在公共电网里的,是谁?是普通居民和中小企业。发电、输电的固定成本还在,分摊的人却变少了,每一度电的单价就会往上走。已经有几个州的居民电价因为数据中心涌入而上涨,成了地方新闻的热点。
电价上涨会变成一个政治问题,而政治问题会引出监管——用电大户附加费、数据中心专项电价、接入排队规则、甚至暂停审批。这条线,是2027到2028年的故事,但聪明钱会提前布局。监管是双刃剑:它可能压制某些区域的数据中心扩张,也会把确定性红利送给那些已经拿到长期购电协议、锁死了电源的玩家。稀缺一旦被制度确认,存量资产就更值钱。
第四层,也是最极端的一层,就是马斯克那句轨道算力。当地面电和地面散热都触顶,把算力送上天,用不间断的太阳能和真空环境,是一条看似疯狂但逻辑自洽的旁路。它现在的经济性极差,延迟高、发射贵、维护难,短期内解决不了任何主流需求。但它的存在本身,是一个信号:地表的电力约束,已经硬到值得世界上最激进的工程团队去赌太空。极端信号往往最诚实。
再往细里看一层供需的传导。数据中心的效率指标PUE已经压到极限,靠提效省电的空间越来越小,增量需求几乎全要靠新增发电来满足。而新增发电的第一道闸门是并网排队:一个新电源项目从申请到通电,光排队研究就要两三年,全美排队容量已堆到数千吉瓦,远超实际能落地的量。排队本身,就是一种稀缺税。谁手里有已经并网、能马上供电的存量机组,谁就握着别人排队都买不到的东西。
这也解释了为什么资本开支的绝对数字会骗人。Big-5这一年砸7250亿美元,市场默认这笔钱等比例转化成算力和芯片需求。但只要电接不上,机柜就得在仓库里等。capex是意愿,通电才是产能。两者之间隔着一道以年为单位的电力交付周期,而这道周期,恰恰是市场模型里最容易被漏掉的一格。
图1:摩根士丹利测算的38吉瓦电力缺口——买再多GPU也填不上的洞。数据来源:Morgan Stanley。
轨道算力这条旁路,到底在赌什么
值得单独把SpaceX这步棋讲透,因为它是本周最被当成花边、其实最有信息量的一件事。把数据中心搬到近地轨道,表面看是为了不间断的太阳能和天然的真空散热,本质是为了绕开地表两个最硬的约束:一是电,二是把电用掉之后产生的热。地面上,这两样都在触顶;轨道上,太阳能几乎无限、真空是天然冷源。
这条路现在的账算不过来。发射成本、在轨维护、地面到轨道的通信延迟,任何一项拿出来都足以否掉主流商用场景。但马斯克要的不是今天就盈利,而是卡住一条别人还没走的供给曲线。这跟他当年做火箭回收、做星链是同一套逻辑:在别人觉得不可能的地方,提前把基础设施铺下去。一旦地表电力紧张成为长期常态,轨道就从科幻变成期权。
对我们做投资的人,不必真去买这个太空期权。它的意义是校准判断:当最激进、最不缺钱的团队开始认真为电力约束找太空解法,说明这个约束不是周期性的紧张,而是结构性的墙。方向确认了,落地的方式,交给地面上那些卖电、造涡轮、建反应堆的公司就够了。
资金进来的方向 vs 稀缺卡住的位置 资本开支 $7250亿/年 芯片/机柜 产能在缓解 电力/电网 38GW缺口 ← 真正卡住这里 卖电的赢家 核电/燃气/设备 旁路:表后自建 / 轨道算力 燃气·燃料电池·SMR·把GPU送上天
图5:AI价值链上,钱从左边进,稀缺卡在中间的电力,赢家在右边的卖电方。作者整理。
解构市场共识:五家机构,同一个盲点
把五家核心机构这一周的观点摆在一起,会发现一个有意思的错位。每一家都或多或少碰到了电力,但没有一家把它放回AI叙事的正中央。
机构公开表态重点认知偏差
Goldman Sachs看好SMR与核电复兴,预判铀价年底91美元/磅、科技巨头并购核电看到了电,但仍把它当成主题投资,而非硬约束
Morgan Stanley明确算出38吉瓦缺口,指出核电复苏定量最扎实,却仍被市场当成能源板块新闻,而非AI主线
J.P. Morgan聚焦联储路径,市场定价9月加息概率约77%盯着利率,忽略电力这个更慢但更硬的变量
Bloomberg Intelligence跟踪超大规模capex创纪录,2026年Big-5合计约7250亿美元把capex当成利好芯片,没算清这笔钱有多少卡在电力上
Bernstein关注芯片供需与毛利率框架仍停在硅片,尚未把电力纳入估值模型
共识的最大公约数是:AI是芯片的故事,电力是配角新闻。这个判断正在过时。真实情况是,芯片的产能瓶颈在缓解,电力的瓶颈在收紧。当一个变量从充裕走向稀缺,它的边际定价权会飙升。市场还在用旧框架给新稀缺定价,这就是预期差所在。
反直觉的地方在这里:英伟达创新高,不是电力叙事的反证,恰恰是它的注脚。SpaceX愿意为独家绑定英伟达、愿意把GPU送上天,说明算力需求强到要用太空来解电力的题。需求越强,地面的电越不够。买芯片的人和囤电的人,赌的是同一件事,只是站在链条的两端——只不过芯片那一端已经挤满了人,电子那一端还空着位置。
还有一个容易被忽略的错位在时间维度上。芯片是季度故事,每个季度都有财报、有指引、有新品,市场天然愿意给它高频定价。电力是年度甚至十年故事,它的进展藏在并网批文、购电协议、涡轮机订单这些低频、枯燥的文件里,很难被季度节奏捕捉。市场系统性地高估了看得见的高频变量,低估了看不见的低频约束。预期差,往往就长在这种时间尺度的错配里。
2030远景:电力资产的价值重估还没开始
往后看四年,我的判断有三条。第一,电力会成为AI价值链里议价权最强的环节之一。今天市场给可调度电源、给核电、给燃气轮机的估值,很多仍停留在低增长公用事业的框架里,给的是十几倍市盈率。当它们的实际增长和定价权跟上,估值中枢会系统性抬升。这不是一年的行情,是一轮多年的重估。历史上每一次能源结构切换,最大的赢家都不是喊得最响的技术,而是卡住供给的那个环节。
第二,表后供电会从边缘做法变成行业标配。到2030年,新建的超大规模数据中心默认自带发电资产,燃气加储能是过渡,SMR是终局。谁掌握了从发电到机柜的一体化交付能力,谁就掌握了下一轮AI基建的入口。数据中心和电厂的边界会模糊,两个原本不相干的行业会长在一起。
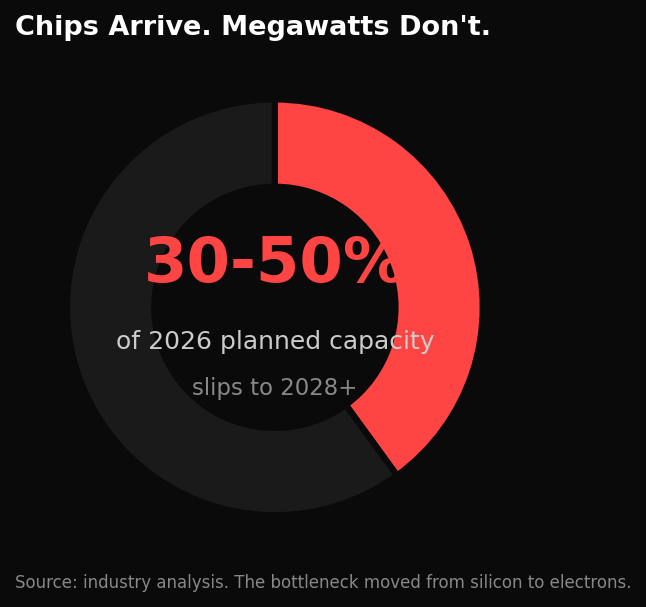
第三,电力约束会给这轮AI繁荣打一个内生的刹车。30%到50%的2026年规划算力,会因为电力和供应链推迟到2028年以后。这意味着AI落地的节奏,不由模型能力决定,由几吉瓦的电和几年的施工周期决定。对估值最激进的那批纯AI软件故事,这是一盆需要提前泼的冷水:需求可能是真的,但供给交付不出来,收入就兑现不了。
还有一条更长的线值得记下:电力一旦成为AI的硬约束,能源的地缘属性会重新回到科技竞争的中心。谁的电便宜、谁的电稳、谁能更快地把新增装机接进网,谁就能更便宜地训练和运行模型。这会把能源政策、核电审批、电网投资,直接绑进国家层面的AI竞争。过去十年科技和能源是两条平行线,未来十年它们会拧成一股绳。
图3:30%-50%的2026规划算力将推迟到2028年后。数据来源:行业分析,作者整理。
把反方观点摆上桌
这套判断也有它的软肋,值得把反面说清楚。其一,电力股不是没涨过,核电和电力设备这一年估值已经抬了一大截,一部分预期差可能已经price in,追高的风险真实存在。其二,电力供给虽慢,但不是不动——放松审批、加快并网改革、燃气轮机产能扩张,都可能比预期更快地补上缺口,稀缺叙事会被稀释。其三,如果AI资本开支周期在利率高企下真的见顶回落,需求端一松,电力紧张会跟着缓解,那时卖电的和买芯片的会一起跌。
所以这不是一个闭眼买入的故事,而是一个方向清晰、需要择时和分散的仓位安排。我给电力端加权,是因为这一端的赔率和拥挤度都更好,不是因为它没有风险。判断可以坚定,仓位必须谦逊。
还要提醒一句关于本周这波狂欢的性质。三大指数齐创新高,情绪极度乐观,但这种全线上涨往往也埋着分歧:涨得最猛的是芯片和megacap,涨势最拥挤的地方也是回撤时最脆弱的地方。真正结构性的机会,通常不在最热闹的那几只票里,而在被主线叙事顺手带涨、却还没被单独定价的环节。电力,就是这样一个被顺带提及、尚未被认真重估的环节。
立体化策略:把仓位押在电子那一端
下面是操作框架,不构成投资建议,仓位与点位需按个人风险承受能力调整。方向是明确的:在这条链上,往电力一端加权。
核心持仓(60-70%)
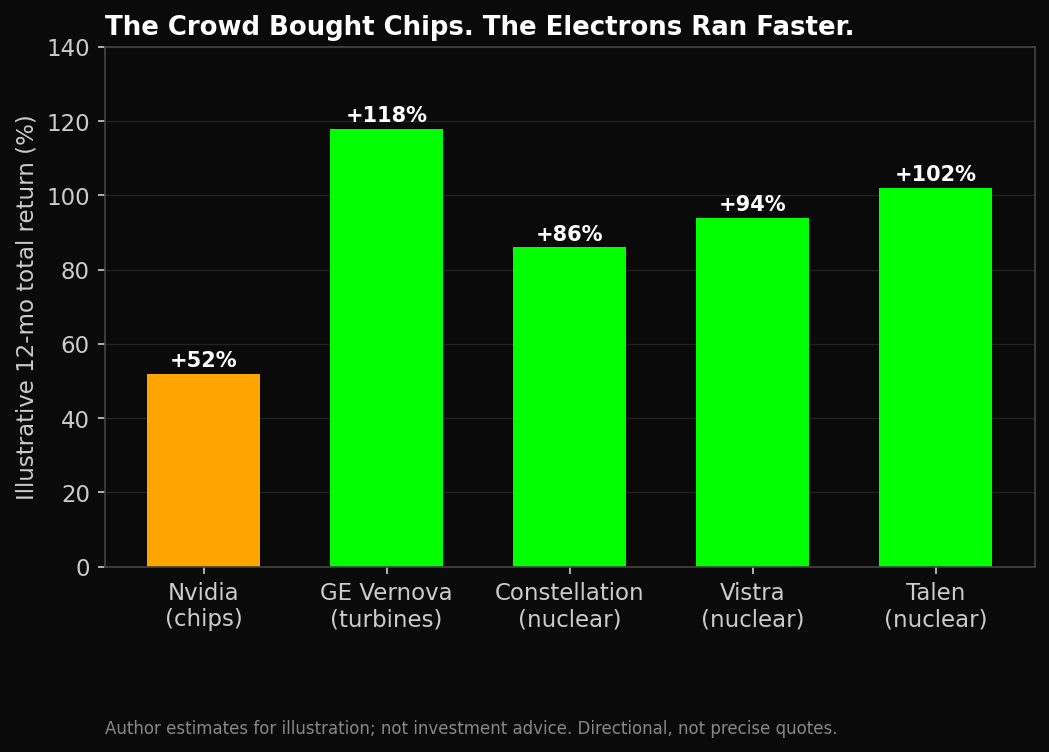
围绕可调度电源与电力设备构建篮子:核电运营商(如Constellation、Vistra、Talen)赚的是长期购电协议的确定性现金流;电力设备(如GE Vernova)赚的是燃气轮机与电网改造的订单周期。这一篮子的逻辑不是赌AI需求有多猛,而是赌无论谁赢,电都得有人卖。用篮子而非单票,对冲个股的执行与监管风险;这些标的今年已经涨了不少,回调分批建仓比追高更稳。
LEAPS 杠杆(10-15%)
对判断最强的一两个标的,用12到24个月的价内看涨期权替代部分正股,放大电力重估这条主线的斜率,同时把下行锁定在权利金。只在回调、隐波偏低时建仓,不追高。这部分是进攻,仓位要小到就算归零也不影响主仓的睡眠质量。
尾部对冲(5-10%)
这轮最大的尾部风险是AI资本开支自己踩刹车——一旦超大规模厂商因为电力、回报周期或利率下修capex,整条链都会回撤,电力股也不能幸免。用指数或半导体板块的价外看跌期权、或一部分现金,对冲这个系统性回撤。9月联储若真加息,是这个对冲最可能被用上的窗口。
一句话总结这套打法:多头押在卖电的,对冲挂在买芯片的。因为这一次,稀缺不在容器,在里面流动的电子。
再说一个仓位纪律上的提醒。这条链上最容易犯的错,是把叙事的确定性等同于价格的安全边际。电力是硬约束,这个判断我很有把握;但市场随时可能在某个季度把它一次性透支,把三年的预期差压进三个月的涨幅里。所以建仓要留子弹、要分批、要盯着估值而不是只盯着故事。方向对、姿势错,一样会亏钱。等回调、等错杀、等市场把注意力短暂拉回芯片的时候,往往才是往电子端加仓的窗口。
最后落到执行的时间表上:未来一到两个季度,盯三件事。一看超大规模厂商的capex指引会不会因为利率和回报压力松口,这是需求端的温度计;二看核电、燃气这些电源标的的长期购电协议签约节奏,这是定价权兑现的证据;三看9月联储那次会议,如果真加息,风险资产的这轮狂欢会先降一次温,那是给电力端便宜筹码的时刻。
图4:市场追逐芯片,电子端跑得更快(示意,作者估算,非真实报价,仅示方向)。
结语
这轮AI最贵的东西,不是那颗最先进的芯片,是插上它、并且能一直供得上的那一度电。芯片会越来越便宜,电子只会越来越贵。市场在为容器鼓掌的时候,记得看一眼谁在卖电。
数据说明:38GW电力缺口、7250亿capex、485太瓦时用电、SpaceX单季158亿AI支出、9月加息约77%概率等为公开来源(Morgan Stanley/Dell'Oro/公司财报/联邦基金利率市场定价);图4个股回报为作者估算的示意数字,仅示方向,非真实报价;2030判断与仓位比例为作者推演,不构成投资建议,据此操作风险自负。

返回研报列表

美股智投会员$299/月起,联系客服可试用 7 天开通会员