美股时段 

美股新高那天,一半人已经在衰退

周度阿尔法 · 2026-08-15 发布

美股智投 · 周度阿尔法
美股新高那天,一半人已经在衰退
撑起这轮记录的,是前10%的钱包;剩下的美国,正在悄悄过冬
2026年8月15日 · 悉尼
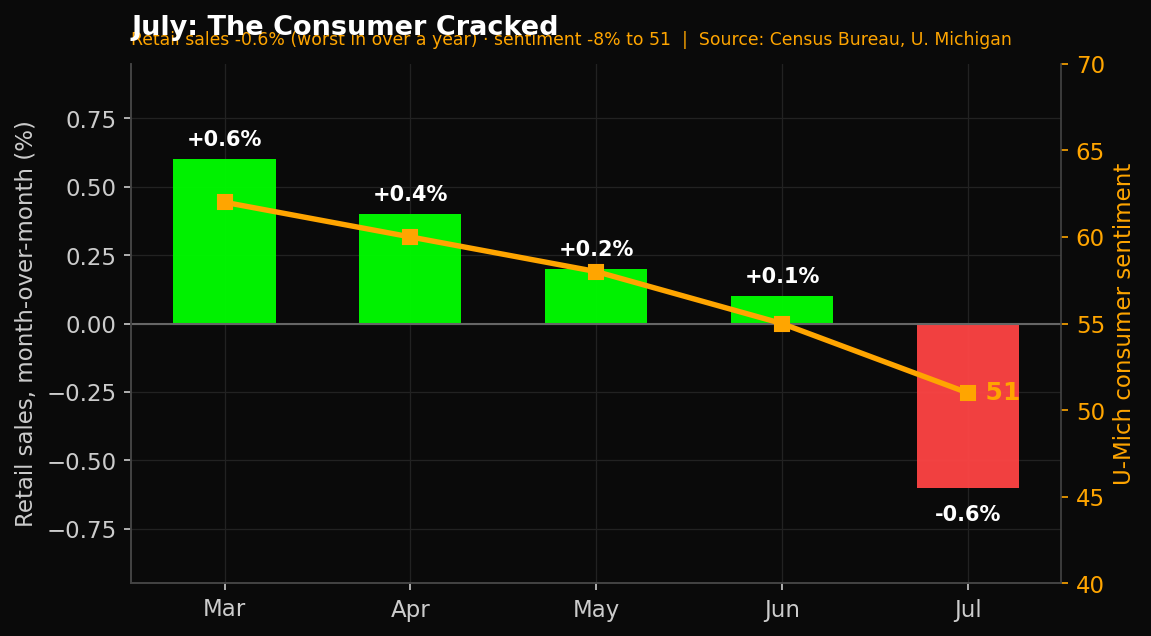
周三上午两个数字先后落地,摆在一起像一句黑色幽默。7月零售销售环比掉了0.6%,总额7636亿美元,一年多来最差的一个月,市场原本等的是涨0.1%到0.2%。同一周,标普500还在7月底刚创的历史新高附近打转,道指站在54000上方。一边是消费在缩,一边是股指在飙。你只看后者,会以为经济一片大好;只看前者,会以为衰退已经进门。两个都是真的。
更刺眼的是密歇根大学的消费者信心。8月初值51,单月往下掉了8%,把前两个月的回暖一口气吐了回去。一个愿意花钱的国家,信心不会长这样。缩的品类也很诚实:加油站、电子产品、杂货、休闲用品,全是对价格最敏感的东西。这不是消费者换了口味,是钱包在收紧。
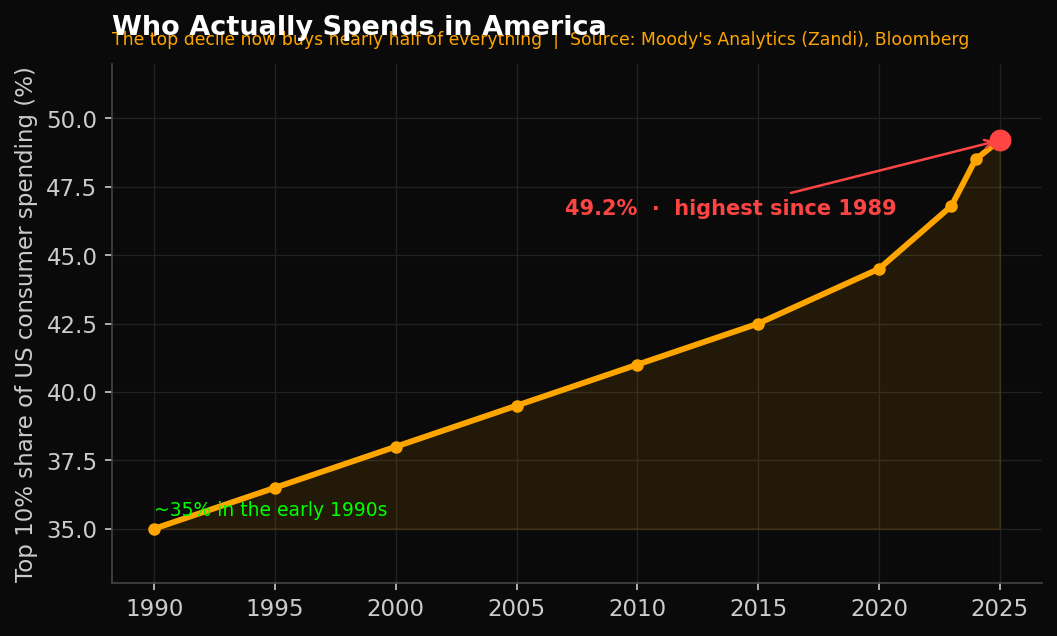
把镜头拉远,穆迪分析的首席经济学家Mark Zandi给了一个我盯了很久的数:2025年二季度,收入前10%的家庭贡献了全美消费的49.2%。这是1989年有数据以来的最高,比一季度的48.5%还高,远远超过1990年代初大约35%的水平。翻译成人话:美国近一半的消费,是十分之一的人花出来的。而收入排在后80%、也就是年收入大约17.5万美元以下的家庭,疫情以来的实际消费基本没动过。
所以今晚我只讲一件事,一句话说清:这轮美股新高,不是消费复苏,是前10%的人替全国花钱。剩下那大半个美国,已经悄悄进了衰退,只是它不叫衰退,因为它没体现在被富人拉高的总量里。你把这句话记住,后面每一段都是在给它上证据,也是在告诉你,钱该往哪边站。
图1:美国前10%家庭的消费占比,从1990年代初约35%一路爬到2025年二季度的49.2%,是1989年有数据以来最高。来源:穆迪分析(Mark Zandi)、彭博。
第一性原理:把“消费”这个总量拆开
市场天天盯的那个数,是消费总额。总额是个平均,平均会骗人。一个亿万富翁走进酒吧,屋里人均身家瞬间破亿,可没有一个普通人多了一分钱。今天的美国消费数据,就是这间酒吧。你看到的“韧性”,很大一部分是几个大户的账单撑起来的。
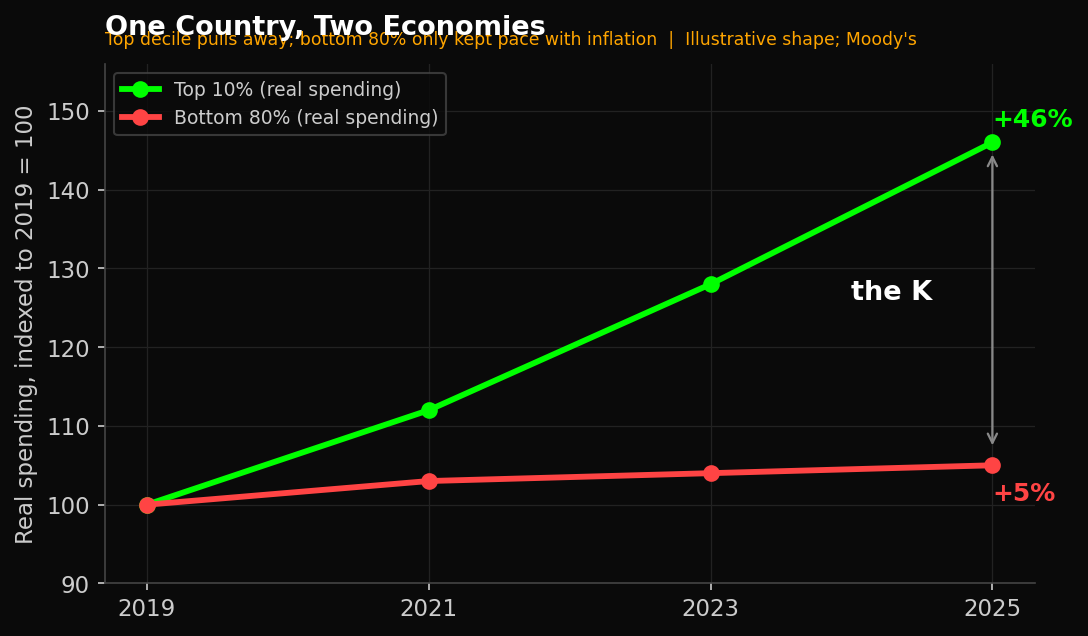
把总量按收入分层,画面立刻变样。Zandi的拆解里,前10%家庭这几年实际消费一路往上冲;后80%的家庭,疫情以来的消费基本只跟住了通胀——名义在涨,实际原地踏步。中间还有个更极端的事实:真正过得好的是最顶端那3.3%,他们不是好一点,是好得多得多。财富的金字塔尖,正在吞掉越来越大的消费份额。
为什么会这样,第一性上不难。疫情发的那笔超额储蓄,低收入家庭早就花光了;而通胀本质是穷人的重税,因为他们几乎把每一块钱都花在必需品上,涨价躲都躲不掉。加油站数据一疲软,第一个缩的就是靠时薪吃饭的人——他们油钱占收入的比重,是高收入家庭的好几倍。反过来,高收入家庭手里是房子和股票。这两年房价高位、股市新高,他们的账面财富越滚越大,房贷又锁在多年前2%、3%的低利率上,等于被通胀和加息双重保护。财富效应让他们越花越有底气。
一边被物价追着跑,一边被资产托着走,两拨人从此走上两条完全不同的曲线。这就是那个K。上面一撇,是前10%,消费、财富、信心一起往上;下面一捺,是底层大多数,实际购买力贴着地平线,还在往下探。总量看着稳,是因为上面那一撇的重量,暂时压住了下面那一捺的塌陷。你把这两条线分开看一眼,就再也没法把它们当成同一个“美国消费者”了。
还有一个容易被忽略的机制:储蓄率。总量储蓄率看着正常,可拆开又是两条线。高收入家庭在存钱、在买资产,储蓄率是正的;底层家庭的储蓄率早就转负,靠动用老本和刷信用卡维持日常。一个在积累,一个在透支。总量把两者一平均,看起来风平浪静,其实底下已经有人在水里扑腾。这也是为什么“美国家庭资产负债表健康”这句话,只对上面那一撇成立。
图3:以2019年为100,前10%家庭的实际消费一路拉升,底层80%基本只跟住了通胀。两条线张开的口子,就是那个K。示意曲线,量级参考穆迪。
二阶效应:一个繁荣的股市,绑在一小群人的钱包上
如果近一半消费来自前10%,那美国经济的稳定性,就系在这一小撮人的信心和资产价格上。这在历史上是没有先例的集中度。它带来一个反直觉的结论:今天的宏观经济,对股市的依赖比过去任何时候都强。因为前10%的财富主要是金融资产。股市涨,他们敢花;股市要是真崩一次,最能花钱的这拨人先捂紧钱包,总消费会跟着塌,而这时候底层早就没有余力去补这个缺口。
这条链条是自我强化的,往上是正反馈,往下也是。过去两年我们走的是上半程:AI推着科技股新高,前10%账面财富暴涨,他们的消费又撑住了GDP,GDP不差又让美联储不急着救市,股市继续涨。一个漂亮的循环。高盛给2026年美国GDP的预测是2.6%,摩根士丹利是2.3%,数字都不差。但你要记住,这个数是被顶端那一撇托起来的平均值——把底层80%单独拎出来,他们的实际消费增速已经贴着零,甚至在负区间。平均数好看,不代表大多数人过得好。
问题是,任何一个自我强化的循环,反过来转的时候一样快。本周的数据就是循环开始卡壳的第一声。零售崩、信心崩,说明底层那一捺已经撑不住了。只要前10%还在花,总量就还能撑一阵子;可一旦资产价格出现像样的回调,让高端人群也开始收手,那就不是软着陆的问题,是循环反转的问题。你现在看到的低失业率、稳消费,很大程度上是资产价格的函数,不是就业和工资的函数。这个次序,市场大多搞反了——他们以为是基本面撑住了股市,其实是股市撑住了基本面。
图2:本周同时落地的两个坏消息——7月零售销售环比-0.6%,一年多来最差;8月密歇根消费者信心初值跌到51,单月掉了8%。来源:美国商务部普查局、密歇根大学。3至6月零售环比为示意,7月为实际。
三阶效应:信用裂缝已经从底层开始
再往下推一层,看信用。总量上,美国信用卡余额大约1.25到1.26万亿美元,听着平稳。但拆开又是一个K。纽约联储的数据里,18到29岁这个群体,严重拖欠率跑到大约5%,差不多是一年前的两倍,是所有年龄段里最高的;而年纪更大、收入更高的人群,违约率基本纹丝不动。底层年轻人已经开始还不上钱,高收入人群稳如泰山。
这个画面,2007年见过一次。当年的裂缝也是从最脆弱的次级借款人开始,一开始所有人都说“规模可控、影响有限”,直到它顺着链条往上爬,爬到整个系统。我不是说这次会重演2008,杠杆的位置很不一样。但那条规律没变:信用从来都是从最弱的地方先裂,然后慢慢往上传。今天是次级消费贷和年轻人的信用卡,明天可能是汽车贷款和低端房贷。低收入家庭的储蓄见底、拖欠上升、削减开支,是同一件事的三个侧面。它现在还没传到总量,是因为占了近一半消费的前10%把数字撑住了。
叠加本周的宏观背景,压力更大。7月CPI同比3.4%,核心2.5%,通胀黏在那儿不肯走。美联储7月会议以9比3按兵不动,而那三张反对票投的不是降息,是加息。市场对9月降不降几乎五五开。对被物价追着跑的底层家庭,这意味着解脱遥遥无期:物价不降,利率不松,喘不上气。对被资产托着的前10%,高利率反而是护城河,保护他们锁死的低成本负债和吃利息的现金。同一份货币政策,对两拨人是两个方向。这就是为什么“等美联储降息救消费”这个赌注,救的其实主要不是底层——真正需要被救的那群人,降息传导到他们身上,慢得多。
还有一个数据点,把这层裂缝钉得更死:拖欠不是均匀上升的,是集中在特定人群。买房无门、租金高企、学贷重启,这三座山几乎全压在年轻和低收入群体身上。他们没有资产可以抵御通胀,工资涨幅又追不上物价,于是只能用循环信贷去填每个月的缺口,直到填不动。而顶端人群这两年最大的烦恼,是把闲钱配到哪个资产类别。同一个国家,一头在为下个月的账单发愁,一头在为资产再平衡发愁。这不是情绪,是穆迪、纽约联储的数据一层层量出来的结构。
一个国家,两条经济:钱往哪一撇走 起点:财富 房价+股市新高 前10%:消费↑ 占全国消费49.2% 后80%:购买力↓ 实际消费+5%(贴通胀) 高端赢家 支付/奢侈/旅游 低端受损 折扣店/次级信贷 财富效应 通胀重税
图5:同一个起点,两条路。财富托着前10%越走越高,通胀压着后80%越走越低,市场早就替两端分好了输赢。作者整理。
解构市场共识:五家机构,都看见了,都没敢喊出来
我把这周五家核心机构的观点摆到一张桌上,你会发现一个共同的默契——他们都摸到了消费分化,但没有一家愿意把“一半人已经在衰退”这句话说到台面上。
机构这周在说什么没说破的地方(认知偏差)
高盛 Goldman下调2026可支配现金流增速,从5.1%砍到3.7%,提醒消费有几个难熬的月份把它当“放缓”,仍按温和着陆定调;不愿承认底层已经在收缩
摩根士丹利 MS2026实际GDP增速预测2.3%,偏谨慎2.3%是被前10%托起来的平均数;分层看,底层早已零增长甚至负增长
摩根大通 JPM力挺美国运通,说贵得有理,因为绑的是最抗打的富人客群精准押中了赢家,却没点破反面——押注低端钱包的那一半在系统性受损
彭博 Bloomberg Intel跟踪高端消费韧性、奢侈与旅游的强劲把富人韧性当亮点报道,掩盖了它其实是集中度风险的另一面
伯恩斯坦 Bernstein框架仍在按单一“美国消费者”讨论强弱根本前提就错了:已经没有一个美国消费者,只有两个
把五家拼起来,最大公约数是:消费在分化,但经济还行。我的判断更锋利一点——不是分化,是断裂;不是还行,是靠前10%续着命。共识用的是一个“平均消费者”的旧模型,去量一个已经裂成两半的现实。有意思的是,摩根大通那句“美国运通贵得有理”其实离真相最近:它等于承认了,只有绑在富人身上的生意才安全。它说了上半句,没敢说下半句——那绑在穷人身上的呢?答案不言自明。这中间没被说破的差价,就是钱的味道。
2030远景:分配问题会变成定价问题,再变成政治问题
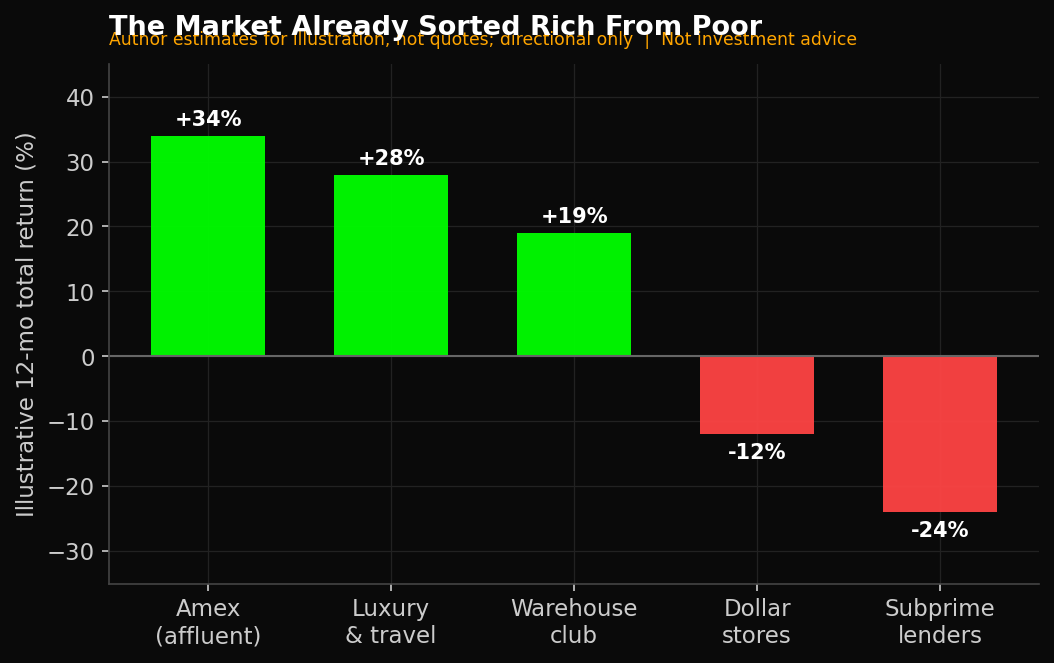
往前看五年,我给三条判断。第一,消费集中度还会更高。只要资产价格是财富的主发动机,而财富又越来越集中,前10%的消费占比就会继续爬,从49%走向更高。这意味着,凡是服务高端客群的生意——高端支付、顶级奢侈品、高端旅游、私人医疗、财富管理——需求端的确定性,会比大盘更硬。它们卖的不是必需品,是那撮“消费不会缩”的人。美国运通过去三个月涨了约8%,靠的正是这批客户;这不是短期情绪,是结构给的溢价。
第二,底层的收缩会先反映在企业盈利上,再反映在政治上。低端零售、折扣店、次级信贷这些直接绑在底层钱包上的生意,盈利会被持续挤压——本周的零售数据只是开胃菜。而当越来越多人感到自己被这轮繁荣落下,分配问题就会从经济学期刊走上竞选辩论台。加税、最低工资、学贷、住房,这些议题在2028年大选周期里只会更响。政治一旦介入分配,受益的和受损的板块会被重新洗一次牌。留意那些商业模式高度依赖“底层还能借钱消费”的公司,它们同时扛着经济和政治两头的风险。
第三,也是最反直觉的一条:这个结构可以维持得比任何人想象的都久,直到它突然不行。集中度是脆弱性,但脆弱不等于马上崩。只要股市不出现20%以上的深度回调,前10%的消费引擎就能一直转,总量数据就能一直体面。真正的风险时点,不是零售数据差一个月,而是资产价格和高端信心同时转向的那一刻。那之前,做空整个消费是要亏钱的;那之后,什么都晚了。所以这不是一个“马上崩盘”的故事,是一个“结构已经决定了谁赢谁输”的故事。你要做的不是预测崩盘的日子,是提前站到对的那一边。
还有一条长期的暗线值得盯:企业会顺着钱走。哪里有稳定的高端需求,产品、门店、营销就往哪里挪。过去十年你已经看到,同一家零售商不断往上做客单价、砍掉低价位;航空公司拼命扩高端舱位、压缩经济舱体验;连快餐都在涨价、赌中产还买得起。资本会加速这个分层,因为服务富人的毛利更高、更稳。这不是道德判断,是资本的本能。作为投资人,你要顺着这股本能站队,而不是跟它作对。
图:账单与资产,正在把同一个国家劈成两半。图片来源:Unsplash。
把话说回来:这个判断哪里可能错
诚实是这行的底线,我得把反面讲清楚。第一,如果美联储在9月或年底真降息,而且就业没有恶化,底层家庭的债务压力会缓解,7月零售可能就是一次性回落,而不是趋势起点——税退款用完、大促前移到6月,这些一次性因素本周确实存在,商务部自己也点了名。第二,前10%的韧性也可能被高估:一旦股市回调,财富效应反噬得比谁都快,那时高端消费股不是避风港,是重灾区,你的核心持仓会先挨打。第三,高端赛道今年已经涨了不少,一部分预期差可能已经price in,追高有风险。方向要坚定,姿势要谦逊,这两句不冲突。看错方向会亏钱,方向对了仓位上得太猛、追在高点,一样亏钱。
立体化策略:押分化,不押方向
下面上策略,先声明,不构成投资建议,仓位按你自己的风险承受能力调。这周的打法不是赌美国经济好还是坏,是赌它继续裂成两半。方向就一个词:哑铃。重仓绑在“消费不会缩”的那一撇,回避甚至对冲绑在“实际购买力还在往下”的那一捺。赌的是分化本身会加深,而不是赌大盘的涨跌。
核心持仓 60-70%:高端客群篮子
做一个篮子,不押单票。里面装服务前10%的生意:高端支付网络(赚的是富人刷卡的手续费,坏账极低)、真正的顶级奢侈品(定价权强、客户不看价签)、高端旅游与体验、财富管理。逻辑不是赌消费总量多猛,是赌那撮最能花钱的人,信心和资产还在。用篮子摊薄个股风险;这些票今年涨了不少,回调分批建,别追高。
进攻腿 LEAPS 10-20%
对你判断最有把握的一两只高端龙头,用12到24个月的价内看涨期权,替代一部分正股,把这条主线的斜率放大,同时把下行锁死在权利金里。只在回调、隐含波动率偏低时建,仓位小到就算归零也不影响睡觉。它是加速器,不是核心,别把它当重仓用。
防守/对冲 5-10%:做空低端钱包
这轮最干净的对冲,不是买宽基保险,是直接做空绑在底层钱包上的资产:折扣零售、次级消费信贷。它们和高端篮子是同一枚硬币的两面——底层越缩,它们越受伤。如果股市真出现深度回调、连高端也翻车,这条空腿会成为组合里唯一的绿色,替你扛住系统性回撤。它对冲的不只是这个主题,也是整个市场的尾部。
图4:市场其实早就替富人和穷人分好了队——服务高端客群的赢,绑在低端钱包上的输。作者示意估算,仅示方向,非真实报价,不构成投资建议。
结语
这轮繁荣最贵的真相,不是标普又新高,是撑起它的钱,越来越集中在越来越少的人手里。别去问美国经济好不好,这个问题已经没有单一答案。要问的是:你手里的每一分钱,押的是往上那一撇,还是往下那一捺。站错了边,新高和你无关;站对了边,衰退也和你无关。
数据说明:前10%家庭占全美消费49.2%(2025年二季度,穆迪分析Mark Zandi,1989年以来最高)、后80%实际消费自疫情以来仅跟住通胀、7月零售销售环比-0.6%总额7636亿美元、8月密歇根消费者信心初值51(单月-8%)、7月CPI同比3.4%核心2.5%、美联储7月9比3维持利率、18至29岁严重拖欠率约5%、信用卡余额约1.25至1.26万亿美元、美国运通近三月约+8%、高盛下调可支配现金流增速5.1%至3.7%、高盛2026GDP2.6%摩根士丹利2.3%——均为公开来源(穆迪/彭博/美国商务部普查局/密歇根大学/劳工统计局/纽约联储/CNBC/各投行研报)。图2中3至6月零售环比、图3两条曲线为示意量级;图4个股回报为作者示意估算,仅示方向,非真实报价。2030判断与仓位比例为作者推演,不构成投资建议,据此操作风险自负。

返回研报列表

美股智投会员$299/月起,联系客服可试用 7 天开通会员