美股时段 

谷歌越赚越穷:回购停了,折旧来了

周度阿尔法 · 2026-07-25 发布

谷歌越赚越穷:回购停了,折旧来了
自由现金流由正转负,市场在给一台正在变重的印钞机重新定价
美股智投 · 周度阿尔法 | 2026年7月25日
本周焦点:巨头财报里那行被标题盖住的自由现金流
序言:一条绿色的财报,一根红色的K线
7月22日盘后,谷歌母公司Alphabet把二季度财报摆上桌面。营收1198亿美元,市场预期1170亿,超了。调整后每股收益9.11美元,超了。Google Cloud同比增长82%,这是连续第十二个季度双位数增长。任何一个只看标题的人,都会认定这是一份干净的beat。
第二天开盘,这只股票跌了7%。同一根时间轴上,特斯拉更惨,一天蒸发14.5%。特斯拉的交车量和营收都比预期强,但资本开支同比暴增142%到57.9亿美元,把自由现金流从去年同期的正1.46亿,直接推成负11亿。两家公司一夜之间抹掉的市值以千亿美元计,纳斯达克录下四月以来最大单日跌幅。
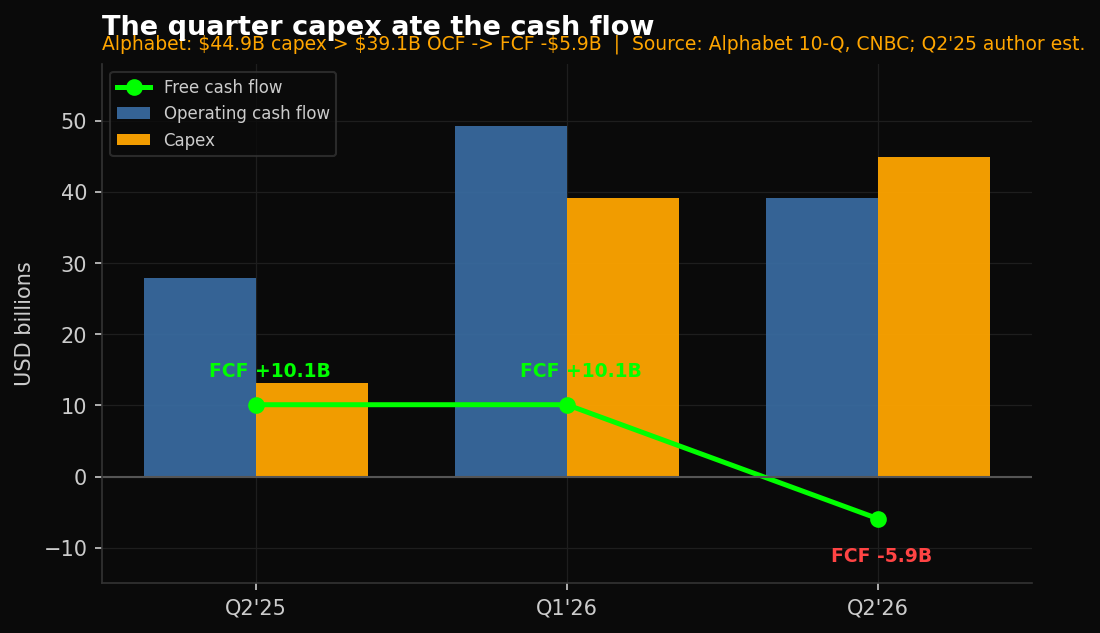
交易台上最先冒出来的一句话,永远是'市场情绪化了'。营收超预期、指引上调、云业务翻倍增长,凭什么跌?我给一个直接的答案:市场一点都不情绪化,它读的是财报标题没有印出来的那一行。那一行叫自由现金流,二季度是负59亿美元。上一个季度,这个数字还是正101亿。一个季度,符号翻了。
图1:谷歌单季资本开支首次超过经营现金流,自由现金流由正转负
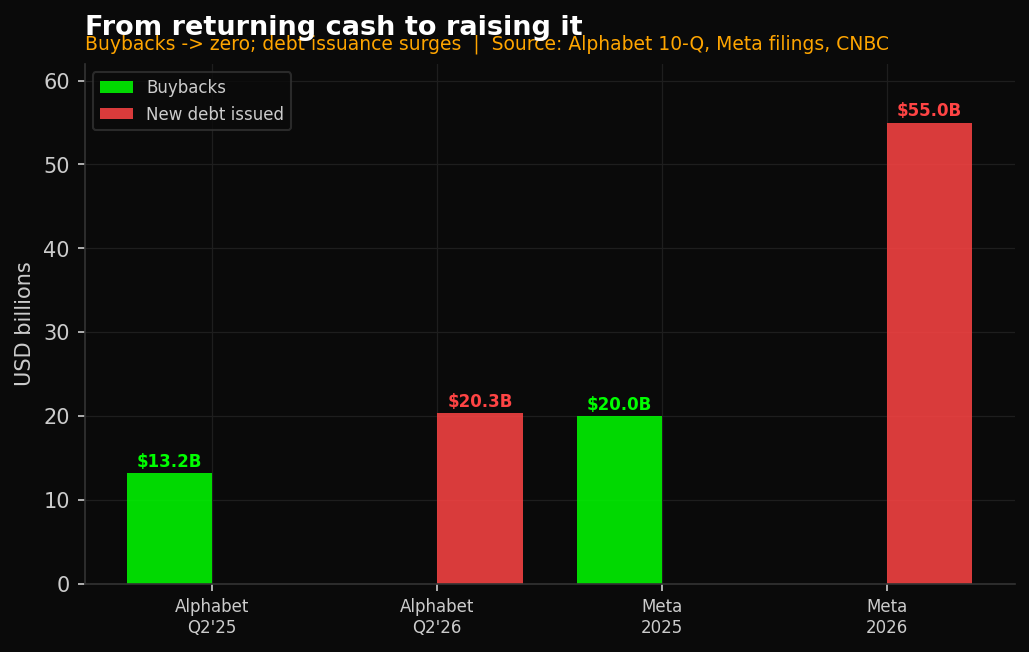
还有一个数字更刺眼。这个季度,Alphabet回购了自家股票——零。一年前的同一个季度,它回购了132亿美元。市场看懂了这两行字的意思:这家公司挣的钱,第一次不够自己花了;而它省下来本该还给股东的钱,也停了。这不是一份差财报,这是一份换了物种的财报。今晚这篇,我只讲清楚一件事:市场为什么对着一条绿色的财报,砸出一根红色的K线。
两份财报放在一起看,指向同一个信号:这些公司正从「挣钱-还钱」的机器,变成「挣钱-再砸出去」的机器。特斯拉和谷歌一个卖车一个卖广告,业务八竿子打不着,却在同一周因为同一个原因被砸——自由现金流的那个负号。当两个完全不同的生意因为同一个财务特征一起挨打,说明市场盯的不是某一家的经营,而是一整类资产的定价逻辑。
第一性原理:你买的从来不是营收,是被返还的现金
回到最原始的定义。一只股票值多少钱,等于它未来能返还给股东的现金,折现到今天。就这么简单。营收、利润、用户数,都是通往这个终点的中间变量,不是终点本身。你为一家公司付的估值倍数,本质上是你对'这台机器未来能吐出多少自由现金、又愿意还给你多少'的定价。
过去十五年,美股几家巨头是人类历史上最完美的一类资产。毛利率高、资本开支低、自由现金流像自来水一样稳定流出,而且大部分通过回购直接还给股东。回购每年吃掉几个百分点的流通股,把每股收益的分母越做越小,EPS就这样被'买'出了双位数增长。你为它们付的那个高估值倍数,本质上是为这台印钞机的'轻'付费——它几乎不需要再投入,就能持续吐钱。这就是asset-light(轻资产)模型值钱的地方。
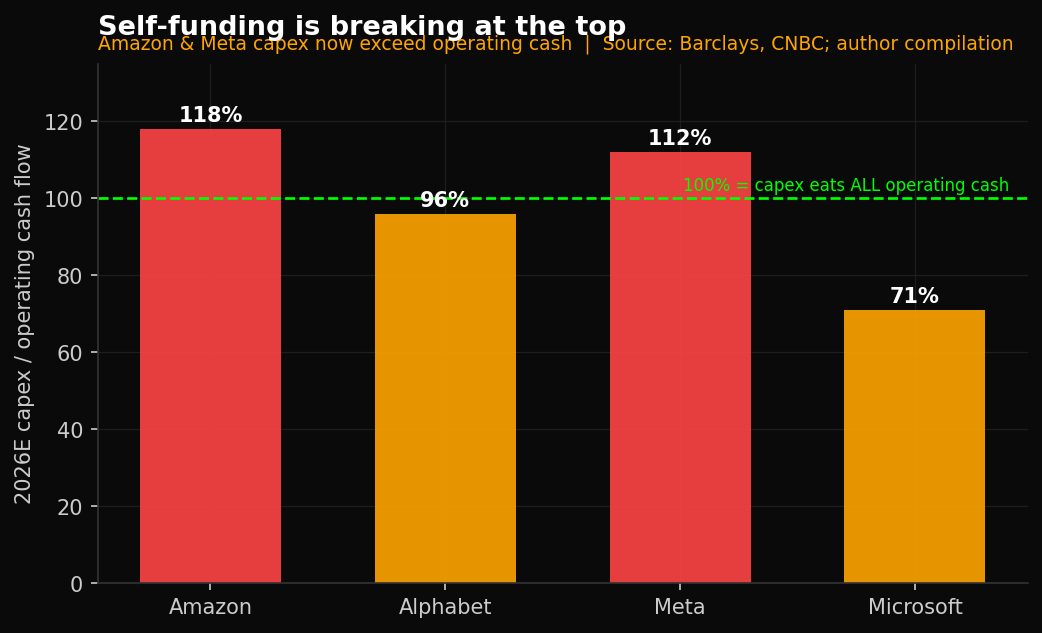
现在,物理规律变了。二季度Alphabet的资本开支449亿美元,而经营现金流只有391亿。进来的钱少于出去的钱。原本流向股东的那条现金水管,被接到了另一个方向:英伟达、台积电、数据中心的钢筋水泥、电网和液冷。业务本身没有变差,云还在以82%的速度增长;变了的是这门生意的重量。它从轻资产,变重了。资本开支/经营现金流这个比值,亚马逊和Meta已经越过100%——意味着经营挣的每一分钱都不够填开支,还得从外面找钱。
图2:亚马逊、Meta的资本开支已超过经营现金流(占比>100%)
第一性原理讲到底就一句话:轻资产模型里的一块钱营收,和重资产模型里的一块钱营收,不配拥有同一个估值倍数。市场这两天做的事情,不是在给谷歌的营收打折,是在给谷歌的商业模式重新贴价。营收那一栏还是绿的,倍数那一栏开始变了。这是两件完全不同的事,混为一谈的人才会觉得市场疯了。一个季度的自由现金流转负本身不致命,致命的是它揭示了一个方向:这几台印钞机,正在集体变成吞钱的重资产。
轻资产模型里的一块钱营收,和重资产模型里的一块钱营收,不配拥有同一个估值倍数。
二阶与三阶:今天的漂亮利润,是从后天借来的
第一阶效应大家都看得见:资本开支吃掉现金流。真正决定股价的,是二阶和三阶。
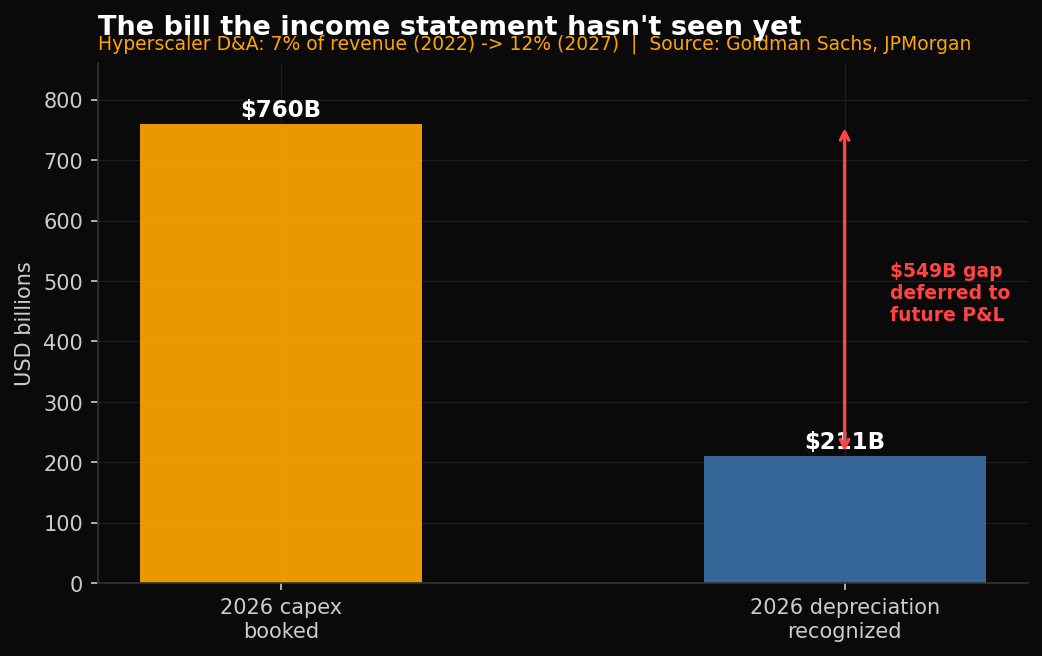
二阶效应是折旧。今天砸下去的每一美元资本开支,都会在未来几年变成折旧,一笔一笔计入利润表。高盛的测算很直白:超大规模厂商的折旧摊销将从2022年占营收的7%,升到2027年的12%。翻译成人话——每砸下1000亿美元的GPU和数据中心,未来每年就有200亿到330亿美元的折旧,压在利润上面。ROE会被这条折旧曲线一点点磨低。所以现在这份看起来很漂亮的利润,某种意义上是从2027到2029年的利润里借来的。你今天为高增长付的钱,账单会在后天寄到。
这里有一个关键的会计错位,也是本周最该记住的一点:卖芯片的英伟达,当场把整笔收入确认成现金;买芯片的谷歌、亚马逊,把同一笔支出摊到未来五六年。同一美元,在卖方那里今天就是利润,在买方那里今天只是资产、明天才慢慢变成费用。这就是为什么英伟达的现金流表和超大规模厂商的现金流表,看起来像来自两个宇宙。
图3:今年记入的折旧远小于砸下的资本开支,$5490亿差额押后计入利润表
三阶效应是融资方式的政权更替。当自由现金流已经盖不住资本开支,钱只能从两个地方来:发债,或者增发。看Alphabet这个季度干了什么——回购归零,同时发了203亿美元优先票据,又通过增发股票和强制可转换优先股拿了496亿美元。亚马逊更彻底,2026年发债790亿美元,长期负债推到1191亿,自由现金流暴跌95%到只剩12亿。Meta砍掉回购,发债550亿。微软相对克制,主要靠经营现金流硬扛,但巴克莱预计它今年自由现金流也要滑落28%。
把这三阶叠起来看,最危险的不是任何一家单独的资产负债表,而是它们在同一时间、朝同一个方向、押注同一类使用寿命还没定论的资产(GPU)集体加杠杆。过去这几家是各自独立的堡垒式资产负债表,现在它们正在变成一个高度相关的风险因子。原本分散的风险,被这轮资本开支拧成了一股绳。哪天这股绳被扯一下,四到六个名字会一起晃。
二阶效应:今天的机房,是明天利润表上的折旧
今天这份漂亮的利润,是从2027到2029年的利润里借来的。
解构共识:大家吵错了坐标轴
市场主流的叙事是'AI变现风险'——这么多钱砸下去,到底能不能赚回来。这个问题不算错,但它是错的坐标轴。真正决定这些股票未来两年怎么走的,是另外两场更底层的争论。
第一场,是折旧年限之争。超大规模厂商把GPU按5到6年折旧。以Michael Burry为代表的空头说,这些芯片的经济寿命只有2到3年,按长年限折旧,等于把真实成本往后藏,把当期利润垫高。他们估算,2026到2028三年间被低估的折旧高达1760亿美元。更粗暴的对照是:2026年行业资本开支约7600亿,而当年确认的折旧只有2110亿——中间5490亿的缺口,迟早要砸回利润表。伯恩斯坦(Bernstein)则强力反驳:五年的A100今天还能卖出不错的毛利,说明5到6年的折旧年限是合理的。摩根大通给了个中间态度——只要厂商把折旧假设的依据披露清楚,这场争论就能部分化解。谁对谁错,直接决定了现在这批利润是真金还是借条。这不是学术问题,这是几万亿市值的估值地基。
第二场,是分配之争,也就是股东的社会契约。过去十年,巨头和股东之间有一份没写在纸上的合同:我负责复利增长,多出来的现金还给你。Meta的CFO Susan Li在电话会上被问到回购计划,回答是'我们最高优先级是把资源投进去,让自己成为AI的领导者'。这句话礼貌地说明了一件事:回购被降级了。股东过去是现金分配队伍里的第一位,现在他们排到了数据中心的后面。这不是变现能不能实现的问题,这是钱到底先给谁的问题。市场这两天投的票,投的正是这一票。
所以别再问'AI能不能赚钱'了。要问两个更尖锐的问题:第一,现在报出来的利润,有多少是靠拉长折旧年限撑出来的?第二,就算AI真的赚钱,赚来的钱是继续投进机房,还是有一天会重新回到股东口袋?想清楚这两个问题,你才知道该给这些股票什么倍数。
再补一个容易被忽略的二阶账:回购停掉本身就在稀释每股收益。过去十年这几家每年注销几个百分点的流通股,EPS的分母越做越小,增长被回购悄悄放大。现在回购归零、甚至增发新股,分母不再缩小反而变大,同样的净利润摊到更多股份上,每股收益的增速会被结构性拉低。也就是说,折旧压分子、增发涨分母,两头一起挤,市场给的PE当然要往下调。这不是情绪,是算术。
图4:回购归零、发债激增——从「还现金」转向「筹现金」
机构核心观点认知偏差
Goldman Sachs超大规模资本开支2026年约7600亿,吃掉近100%经营现金流;折旧摊销占营收7%(2022)升至12%(2027)把它当成对ROE的长期拖累,方向对但节奏被市场忽视
Morgan Stanley2027年合算开支已较去年四季度上修30%+,逼近1.1万亿持续上修=承认自己一直低估,认知在追赶现实
JPMorganGPU/网络折旧假设是关键风险;披露清楚可部分化解把会计争议当成可被信息披露平息的技术问题,可能低估其估值含义
Bloomberg Intelligence资本开支领先,变现滞后,差额由市场事后重定价'事后重定价'四个字,正是本周发生的事
Bernstein五年的A100仍有毛利,5-6年折旧年限合理,反驳Burry的盈余失真论站在多头一侧,但默认'旧卡还值钱'需求会一直在
股东过去是现金分配队伍里的第一位,现在他们排到了数据中心的后面。
谁在这条水管的下游:现金正在换口袋
顺着这条被改道的现金水管往下看,会看到一个清清楚楚的资金流向。上游是四到六家超大规模厂商,2026年合计砸出约7600亿美元资本开支,同比涨了77%。这些钱不会凭空消失,它们流进了下游几个当场收现金的环节。
第一站是英伟达和芯片设计。第二站是台积电这样的代工——先进制程是整条链上最硬的瓶颈,谁想造AI芯片都得排队。第三站,也是今年被严重低估的一站,是电力、散热和数据中心的物理基建:变压器、电网接入、液冷、备用电源。一座百万卡级别的数据中心,耗电相当于一座中型城市,这部分开支的确定性,比'AGI哪年到来'高得多。
这条链的逻辑一句话就能说清:买方把成本摊到未来,卖方把收入锁在当下。所以在这一轮里,资金正在从买方的资产负债表,流向卖方的利润表。你看到的谷歌、特斯拉自由现金流转负,正是这笔现金离开它们、去到别人账上的会计倒影。看空这一整轮的人容易忽略:钱没有蒸发,只是换了口袋。
这也解释了一个反直觉的现象:本周超大规模厂商集体挨打,英伟达和电力、散热板块却相对抗跌。同一条产业链,上游买方在流血,下游卖方在收钱,市场分得很清楚。看懂这条水管的方向,比争论「AI是不是泡沫」有用得多——泡沫这个词太笼统,它掩盖了链条内部谁受益、谁买单的真实分化。
现金水管改道:钱从股东流向机房 超大规模厂商(买方) 2026资本开支约 $7600亿 (+77% YoY) FCF 转负 英伟达/芯片 当场确认收入 台积电/代工 先进制程瓶颈 电力/散热 数据中心物理基建 股东(回购/分红) Alphabet回购 $132亿 → $0 现金被截流 买方把成本摊到未来 · 卖方把收入锁在当下 Source: CNBC, Goldman Sachs, Alphabet 10-Q | 作者整理
图:本周现金流向示意(作者整理)
下游卖铲子的环节,当场把现金收进利润表
现金正在从买方的资产负债表,流向卖方的利润表。
2030远景:四家里会分出两种物种
把镜头拉到2030年。今天被市场统一按'轻资产复利机器'定价的这几家巨头,到那时会分裂成两个物种。
一种,长成类似受监管公用事业的重资产复利体:ROIC稳定、折旧沉重、自由现金流收益率不高但可预期。它们的AI收入在2028年之前真实地起量,盖住了那波折旧海啸——靠的是云和广告的AI attach,不是'AGI总有一天会来'的故事。市场最终会给它们一个介于软件和公用事业之间的倍数,比今天低,但稳。另一种,在需求的空气袋里过度建设,机房建好了却没有等量的付费需求接住,最终对资产计提减值,估值被戴维斯双杀。今天的市值把四家统统当成第一种在定价,这就是错价所在。
有一个位置不管谁输谁赢都在收钱:英伟达和它背后的电力、散热、供应链。原因回到会计——卖芯片的人当场确认现金收入,买芯片的人把成本摊到未来几年。现金正在从买方的资产负债表,流向卖方的利润表。这是本周所有K线背后那条真正的暗线:不是AI会不会成功,而是这一轮,钱先落进了谁的口袋。到2030年回头看,今天这个夏天大概率会被记成一个分水岭——巨头的财务DNA开始变异的那一季。
立体化策略:站在'当场收现金'的一边
核心持仓。这轮的分野不是'看多AI还是看空AI',而是'当场收现金'对'把账单往后推'。优先站在当场确认收入的一侧——算力、电力、散热这些卖铲子的环节;对超大规模厂商则要挑,只留自由现金流仍为正、且AI收入已经真实拐点向上的那几家。对那些靠发债去填资本开支缺口、又押在使用寿命存疑资产上的名字,降低权重。判断标准很具体:看资本开支/经营现金流有没有越过100%,看回购是不是已经归零,看新增债务的斜率。(以下仓位表述均为作者框架,非投资建议。)
LEAPS(长期期权)。用它表达的是分化,不是方向。倾向于在自筹资金、FCF为正的复利体上布局长天期看涨;避免为靠发债扩张的建设者付高溢价。用长天期是因为这套逻辑要靠2027到2028年的折旧兑现来证伪或证实,时间要给够。这是一个相对价值的表达,而不是赌整个板块涨还是跌。
尾部对冲。真正的尾部风险,是前面说的'相关资产负债表'。一旦折旧年限之争往空头方向解决(监管或披露压力逼着缩短年限),或者需求出现空气袋,这四到六个名字会一起重新定价。对冲的思路是买指数或板块看跌、或做多波动率,仓位大小要按'这几个名字现在作为一个因子同涨同跌'来测算。过去分散的东西,现在要当成一个整体来防。这份保险平时看着浪费,真出事那天它是唯一还在正常工作的仓位。
顺带说一句时间点。这波财报踩在美联储议息会议的同一周,市场本来手里就攥着最好的通胀数据,却选择在超预期的科技财报上砸盘。这个反差本身就是信号:当宏观利好都压不住个股的抛售,说明市场重定价的不是流动性,而是这些公司自己的现金属性。利率环境是背景,现金流转负才是主角。
一句话收口这套打法:多那些把现金收进来的,空或减那些把现金推出去的,然后为'它们其实是同一笔交易'买一份保险。
核心持仓
多「当场收现金」的卖铲子环节(算力/电力/散热);超大规模厂商只留FCF为正、AI收入已拐点向上的;靠发债填缺口的降权重。
LEAPS 长期期权
在自筹资金、FCF为正的复利体上布局长天期看涨;不为靠发债扩张的建设者付高溢价。表达分化,不赌方向。
尾部对冲
相关资产负债表是真正尾部:折旧年限之争转空或需求空气袋,四到六个名字一起重定价。买指数/板块看跌或做多波动率。
以上策略均为作者框架,非投资建议。
结语
市场没有惩罚谷歌赚得少。它这个季度营收超预期、云增长82%,赚得比谁都多。
市场惩罚的是,它开始把赚来的钱,花在别人身上。自由现金流由正转负,不是一个季度的会计噪音,是一份持续了十五年的股东合同,开始被悄悄改写。折旧的账单已经寄出,只是还没到期。
今晚八点直播,我们把这份改写的合同,一条一条读给你听。
数据真实性标注
事实(来源:Alphabet/Tesla财报、CNBC、Goldman Sachs、JPMorgan、Bernstein):Alphabet Q2'26 营收1198亿(预期1170亿)、EPS 9.11、Cloud +82%、资本开支449亿、经营现金流391亿、自由现金流-59亿(Q1为+101亿)、本季回购0(去年同期132亿)、发优先票据203亿、增发股票及强制可转优先股496亿;Alphabet 全年资本开支指引由1800-1900亿上调至1950-2050亿;Tesla Q2'26 资本开支57.9亿(同比+142%)、自由现金流-11亿(去年同期+1.46亿/Q1 +14.4亿)、全年资本开支预计超250亿 等。
合理推演:估值倍数重估、折旧对ROE拖累、四家分化两物种。
示意数字:图1中Q2'25现金流、图2各家占比为作者整理估算;策略表述为框架非点位。
美股智投 · 周度阿尔法 今晚八点直播见

返回研报列表

美股智投会员$299/月起,联系客服可试用 7 天开通会员