总结
- ASML财务强劲,2023年收入增长30%,达到276亿欧元,尽管全球行业下滑了10%。
- 2024 年第一季度收入预计将下降 50 亿至 55 亿欧元,比上年下降 22%,但将在 2024 年下半年恢复。
- ASML陷入了美国对中国的制裁之中,威胁到其与中国客户的关系。
- ASML在EUV光刻领域的主导地位是支持DUV系统销售的催化剂,其产生的收入与EUV系统收入相似。
ASML(ASML)将于纽约时间2024年4月17日星期三上午9:00公布其2024年第一季度财报。一个关键的焦点将是分析荷兰公司ASML如何陷入美国对中国的制裁之中。
ASML报告称,2023年收入大幅增长30%,总额达到276亿欧元。这一增长正值该行业正在经历低迷时期,ASML在其第四季度财报中指出,尽管光刻设备需求出现改善的迹象,但未来的道路仍然不确定。
因此,该公司对第一季度的前景持谨慎态度,预计收入将下降50亿至55亿欧元。与去年同期的67.5亿欧元相比,这一预测大幅下降了22%。
此外,ASML预计第一季度毛利率将略有下降,估计在48%至49%之间,低于去年第一季度的50.6%。这种谨慎的立场反映了半导体行业持续面临的挑战,尽管ASML的收入大幅增长,市场复苏的初步迹象。
ASML首席执行官Peter Wennink在2024年1月24日的财报电话会议上指出
“从长远来看,虽然仍然存在重大不确定性,主要是由宏观环境驱动的,但我们似乎正在经历这个特定周期的底部,并预计行业将在2024年复苏。根据与客户的讨论,并得到我们强劲积压订单的支持,我们目前预计2025年将是受多种因素推动的强劲一年。
“2024年的宏观经济前景表明,全球增长温和,半导体市场设备产能可能过剩。我估计半导体设备市场将在 2024 年增长 1%。上半年增长为负,下半年上半年将上升。
首席执行官Wennick在第四季度财报电话会议上发表了几条重要的指导意见:
- 我们计划确认与 2023 年数量相似但平均售价更高的 EUV 低数值孔径系统的收入。
- 我们预计我们的非EUV业务将在2024年下降,主要是由于与2023年相比,浸入式销售额下降。
- 在地缘政治方面,如前所述,我们预计在2024年不会获得我们最先进的浸入式系统NXE:2000及更高版本的出口许可证。荷兰和美国出口管制法规的影响合计占我们2023年中国系统收入的10%至15%。
然而,美国已向ASML提出了额外的要求,要求其停止为出售给中国客户的某些设备提供服务。此举给荷兰政府带来了外交和商业挑战。虽然有迹象表明荷兰将与华盛顿的出口管制政策保持一致,但ASML威胁要把总部迁出荷兰。
深入了解 2024 年ASML在中国
2023年,中国晶圆厂贡献了ASML收入的26.3%,使中国成为ASML半导体制造设备的第二大区域买家,仅次于占29.3%的台湾。
如表1所示,今年下半年,来自中国客户的设备订单激增,这是对中国半导体行业制裁收紧的回应,2024年第三季度来自中国的收入达到总销售额的46%。
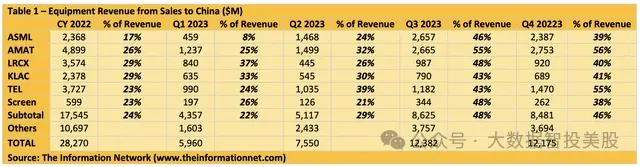
根据 2023 年 10 月美国对 2024 年 DUV 浸入式收入的影响为 10% 至 15%,而中国贡献了总收入的 26.3%,影响应该仅占总收入的 2.6% 至 3.9%。2023 年,ASML 的纯设备收入为 237.44 亿美元。这意味着只有6.24亿至9.37亿美元。
深入探讨 ASML 在 2024 年光刻业务中的应用
到目前为止,制裁对ASML的影响很小,而来自中国的收入为62.5亿美元。
在全球范围内,ASML与日本的尼康(OTCPK:NINOY)和佳能(OTCPK:CAJPY)在不同程度上竞争。表 2 显示了每个供应商的光刻设备类型。从 i-line 到 EUV 的系统平均售价从 i-line 的 600 万美元增加到 EUV 的 2 亿美元。
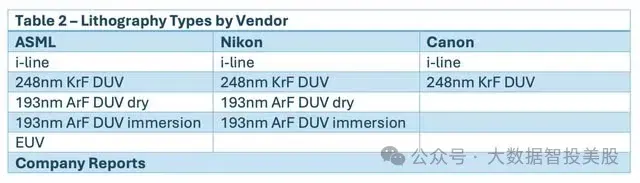
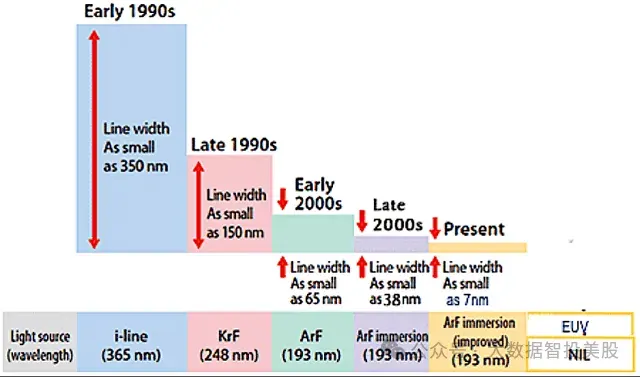
图 1 说明了这些光刻类型和线宽分辨率大小,没有多个图案化。例如,ArF DUV 浸没的限制为 38nm,但通过多种图案化,可以实现 7nm 的线宽。
收入分成持平
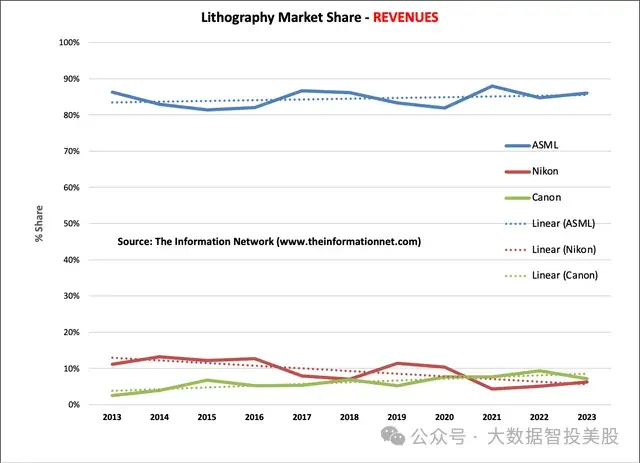
图 2 显示了 2013 年至 2023 年间三家公司的总收入。值得注意的是,除了ASML的主导地位之外,即使拥有全套系统,其在整个光刻市场的份额也一直在82%至88%的狭窄范围内。
此外,ASML(蓝点)和佳能(绿点)的趋势线平行于正斜率,这意味着即使使用高价EUV系统,ASML的份额除了同比变化外没有变化。
EUV收入份额下降
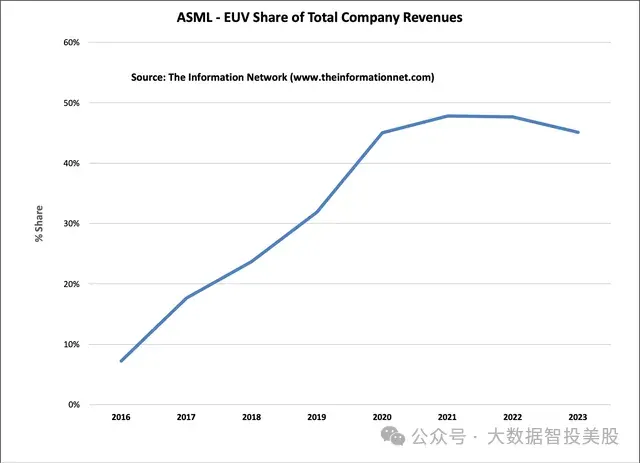
图3显示了ASML收入份额范围狭窄的一种解释,该图表绘制了EUV的收入占ASML总收入的百分比。EUV份额从2016年的7.2%上升到2021年的47.8%的峰值。
EUV份额在2023年下降至45.1%,这很可能是由于ASML的“快速出货”,即EUV系统在2023年未完全完成的情况下交付给客户,并且客户同意在现场而不是在工厂进行最终验收测试。直到最终测试才记录收入,将记录该销售的收入推迟到机器经过全面检查并在客户现场正式接受。
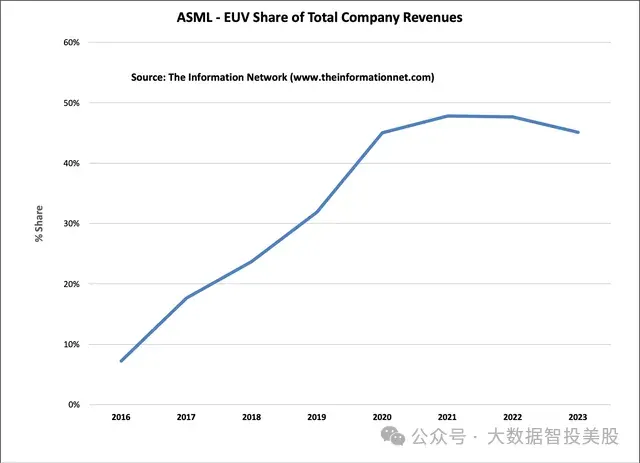
图 4 显示了 2022 年与 2023 年相比按收入划分的 EUV 系统销售额,显示从 46% 下降到 42%。尽管 EUV 出货量从 2022 年的 40 辆增加到 2023 年的 53 辆。但同样,不要被愚弄,因为这些EUV系统是“快速出货”,这意味着它们已经发货但不计入收入。
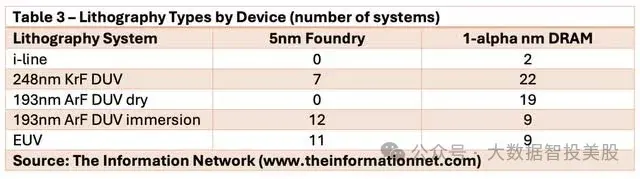
另一个需要考虑的因素是,EUV 是 sub-7nm 加工的中心引脚,但生产晶圆厂需要其他类型的设备,主要是 DUV,用于大多数层。例如,根据信息网络题为《亚 100 纳米光刻:市场分析和战略问题》的报告,一条每月生产 45 片晶圆的 5 纳米晶圆代工生产线需要 11 个 EUV 系统、12 个 ArF DUV 浸没式系统和 7 个 KrF DUV 系统。
DRAM生产的支持辅助设备更为复杂。100wpm 1 阿尔法纳米 DRAM 只需要 5 个 EUV 系统,但需要 9 个 ArF DUV 浸入式系统、10 个 ArF DUV 干式系统和 22 个 KrF DUV 系统。
因此,随着存储器公司向EUV过渡,需要更多的非EUV系统。在收入方面,大约购买了 10 亿美元的 EUV 系统,但需要 12 亿美元的支持光刻系统。
DUV份额增长
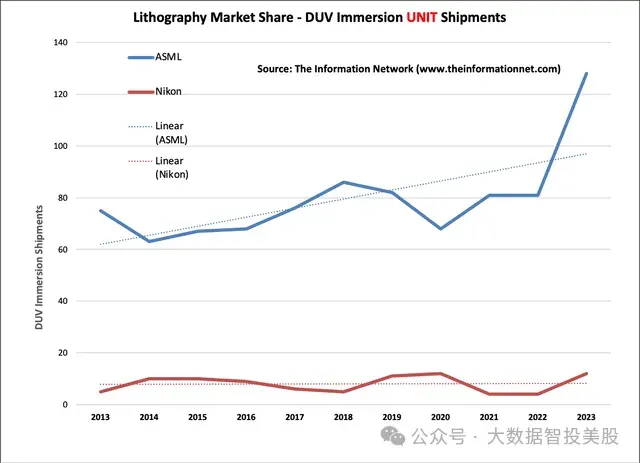
图 5 显示了 2013 年至 2023 年间用于 ASML 和尼康的 193nm ArF DUV 浸没式系统的出货量。2023 年这一增长的关键因素之一是中国人囤积 DUV 系统,以应对制裁,而制裁一直很小。
正如我在 2023 年 9 月 18 日的 Seeking Alpha 文章中报道的那样,ASML 将在 2023 年超越应用材料公司成为 WFE 半导体设备的佼佼者:
“此外,ASML还获得了客户对DUV工具的认可,以便在发货时确认收入。这将导致2023年确认7亿欧元的收入,并且不再推迟到2024年,因为对来自中国的DUV系统的需求激增。
投资者心得
投资ASML需要考虑其独特的地位、技术和更广泛的市场动态。以下是您可能考虑投资 ASML 的几个原因,我在上面讨论过。
ASML在光刻机中占主导地位。ASML是世界上唯一一家生产EUV光刻机的公司,EUV光刻机对于生产最先进的半导体芯片至关重要。这种垄断地位为ASML提供了显著的竞争优势和定价权。
更重要的是,EUV需要其他类型的光刻系统,而ASML提供所有这些系统。从图表 5 中可以清楚地看出这一点,它在 DUV 浸入式市场中占据了唯一的竞争对手尼康的主导地位。
当然,EUV 仅用于 7nm 及更小的节点、逻辑/代工芯片和高级 DRAM 节点。但是对于较大的节点,使用了DUV浸入式,在这里,ASML再次脱颖而出。这使得竞争对手尼康和佳能在主流节点上可行,这将有助于他们在中国的销售,因为中国的先进节点已被美国制裁所阻止。
在人工智能、数字化转型、5G、自动驾驶汽车和云计算等趋势的推动下,对先进芯片的需求不断增长,直接转化为对更先进芯片制造能力的需求,使ASML受益。
最后,ASML一直表现出强劲的财务业绩,收入增长强劲,利润率健康,资产负债表稳健。这种财务弹性使其成为那些寻求稳定回报和潜在增长的人的有吸引力的投资。
正如我在 2024 年 2 月 13 日的 Seeking Alpha 文章中指出的那样,标题为 ASML 引领的 2023 年全球 WFE 设备市场,因为中国的 Naura 保持第 9 位,
“在 2022 年和 2023 年的制裁中,ASML 在 2023 年超越应用材料公司成为最大的 WFE(晶圆前端)半导体设备供应商。AMAT (AMAT) 在 2023 年半设备收入持平,失去了 20 年的 #1 位置,除了 2019 年 ASML 接管 #1。本文的数据来自The Information Network题为《全球半导体设备:市场、市场份额和市场预测》的报告。