Microsoft 在 2024 年第三季度的人工智能优势表明其价值超过 3 万亿美元
尽管在长期利率上升和地缘政治动荡的背景下,市场再次感到不安,但Microsoft Corporation(纳斯达克股票代码:MSFT)仍有望成为有弹性的上涨者。其强劲的 3 月季度业绩以及管理层对持续抓住新兴人工智能 (“AI”) 增长机会的稳健前景持乐观态度证实了这一点。
我们相信,人工智能将继续成为Microsoft前景的增量机会。这尤其归功于其广泛的业务,涵盖基础设施、大型语言模型(“LLM”)和最终用户软件应用程序,即人工智能机会的三个关键部分。
展望未来,Microsoft 在新兴技术价值链中继续利用增材制造 AI 机会获利时,它仍然处于被压抑的估值增长的有利地位。渐进式地,我们认为,在避险环境中,这与Microsoft稳健的资产负债表相结合,也预示着有利的预兆,这加强了其避险特征。
AI 在推理和软件中的双重浸入
我们认为,Microsoft在人工智能转型中的竞争优势不仅在于其对OpenAI和其他相关技术开发的先见之明的投资,还在于其广阔的潜在市场,涵盖基础设施、LLM和开发工具,以及最终用户软件应用程序。具体而言,Microsoft用于捕捉人工智能机会的多元化收入来源仍然是缓解对最终需求风险担忧的关键因素,并保持了其长期增长轨迹。
买入机会
Microsoft Azure 仍然是 AI 采用周期中从训练主导工作负载过渡到推理主导工作负载的关键受益者。我们继续预计这一趋势将在 2024 年下半年加速。这也符合管理层对2024财年下半年及以后商业业务进一步增长的持续预期,特别是随着人工智能服务采用规模的扩大。
具体来说,随着各行各业开始扩大过去一年采用的人工智能解决方案的使用,推理预计将成为人工智能工作量的关键驱动因素。业界目前预测,到 2025 年中期,推理活动将代表“周期数和训练支出的 2 倍”。正如 Microsoft 及其 AI 同行所引用的那样,预测趋势与 AI 推理在收入中所占份额的增长以及该行业对满足推理需求的日益关注是一致的。例如,在最新的GTC主题演讲中,人工智能宠儿英伟达(NVDA)在其最新产品中八次提到了“推理”功能,而与最近的演讲相比,大幅减少了对“训练”的提及。
我们估计,在过去一年中,大约40%的数据中心收入用于AI推理……我们有望在第二季度首次出货,从而提高 H200 的产量。需求强劲,因为 H200 的推理性能几乎是 H100 的两倍。
资料来源:英伟达 F4Q24 财报电话会议记录。
随着 AI 的激增和世界向更多的 AI 集成应用发展,市场正在转向本地推理和更小、更灵活的模型。
资料来源:英特尔第三季度财报电话会议记录。
马克·墨菲
是的。谢谢。是否有可能解开 6 点人工智能服务的顺风,这只是为了帮助我们了解哪些元素增加了三个增量点。
艾米·胡德
Mark,在不涉及大量行项目的情况下,更简单地将其视为真的,人们通常采用它进行 API 推理……但就推动这个数字的原因而言,这主要是一种推断工作量。
资料来源:Microsoft F2Q24财报电话会议记录。
加速推理活动也符合越来越多的工作负载迁移到云,这将继续使 Azure 受益。具体而言,我们仍然对 Azure 的市场份额增长前景充满信心,这不仅是因为其作为主要云服务提供商的领先地位,还因为它提供了多样化的实例选择,以满足客户的各种性能和成本要求。
例如,除了由Nvidia和Advanced Micro Devices(AMD)的第三方芯片提供支持的实例外,Microsoft还开始增加由其内部开发的Maia 100加速器提供支持的部署。该芯片旨在优化 Azure 硬件堆栈的性能和成本效益,并通过 Microsoft 工作负载实现“性能和效率的巨大提升”——尤其是在推理活动增加的情况下。尽管不利因素趋于稳定,但这仍然是满足客户日益增长的结构优化需求的重要环节。
Microsoft捕获加法推理工作负载的有利前景通过Azure的稳定增长得到进一步加强。具体而言,Azure收入在第三财季同比增长了31%,其中AI服务仍然是关键驱动力。
展望未来,我们相信 Azure 仍将处于有利地位,成为 AI 驱动的云总可寻址市场 (TAM) 扩张的主要受益者。除了满足广泛客户需求的多样化实例外,Microsoft 还在继续投资以扩大其能力以应对新兴的 AI 机会。这包括它最近与OpenAI合作,斥资超过1000亿美元开发下一代“星际之门”超级计算机,该超级计算机预计将“最快于2028年”上线。这与竞争对手亚马逊(AMZN)和谷歌(GOOG,GOOGL)最近对数据中心和服务器基础设施的巨额多年投资一致,突显了行业对未来弹性人工智能机会的期望。
软件机会
除了基础设施机会外,我们还对Microsoft在利用价值链其他关键领域(即最终用途软件应用程序)的增量人工智能机会方面的优势保持乐观。具体而言,正如亚马逊所总结的那样,新兴的人工智能机会主要跨越三个关键层——基础设施、基础模型和应用程序堆栈。Microsoft仍然是应用程序堆栈中新兴人工智能机会的主要受益者,补充了其在基础设施层已经增长的份额增长。总而言之,Microsoft在软件领域的领导地位将是将其人工智能货币化轨迹扩展到同行的关键因素。
具体而言,Microsoft作为全球领先的个人和企业软件提供商,尽管中国市场敞口有限,但仍具有竞争优势。Copilot 功能的持续集成仍然是从其庞大的安装基础中扩大每用户平均收入 (ARPU) 的关键。ARPU扩张仍然是该公司的关键增长动力,因为“鉴于[Microsoft 365 Suite的]安装基础的规模,座位增长率持续放缓”。
Microsoft继续在这方面展示实力。继 2023 年底为现有的付费 Microsoft 365 席位推出每位用户每月 30 美元的 Copilot 附加订阅后,新的 AI 支持产品的采用率仍然强劲。Copilot 的生产力提升继续支持了这一点,用户表示任务完成时间缩短了 29%。Office 365 拥有超过 4 亿个付费席位,Microsoft 仍处于有利地位,为 Copilot 的采用提供进一步增长的空间。
在全面渗透的情况下,每位用户每月 30 美元的高级 Copilot 订阅将转化为 4 亿现有 Office 365 付费席位的约 1440 亿美元增量收入——考虑到长期预期的价格上涨,可能会更多。随着今年晚些时候推出的支持 AI 的 Windows PC 的涌入,预计持续采用将获得进一步的动力,这些 PC 将采用新的 Copilot 密钥,并补充最近在 Windows 10 和 Windows 11 安装基础上推出的更新,以整合 Copilot 功能。
除了Microsoft 365的Copilot插件外,Microsoft还对GitHub Copilot(一种面向开发人员的AI编码工具)收取每月10美元(个人)至39美元(企业)的费用。迄今为止,该公司已获得超过 130 万该解决方案的订阅者(第三季度:+30% 环比)。GitHub Copilot仍然是开发人员首选的AI编码工具,这可能是因为它与Microsoft在企业环境中的生产力和云工作负载无缝集成。这继续凸显了 Microsoft 在抓住低代码和无代码开发工具采用势头所带来的机会方面的竞争优势。
我们相信,当与基础设施相关的人工智能需求正常化时,Microsoft无与伦比的软件领导力将是抵消最终不利因素的关键。这与最近对当前高昂的半导体需求环境的持久性的担忧是一致的,这接下来可能会打击云服务提供商——人工智能相关发展的另一个关键任务支柱。
其他注意事项
除了核心Azure和软件业务中与AI相关的增长外,Microsoft还处于有利地位,可以从新兴的PC复苏中受益。具体来说,在大流行时期购买的 PC 的新兴升级周期预计将因支持 AI 的 PC 和 Windows 11 更新的出现而得到加强——Microsoft仍然是这两个因素的主要受益者。
第一季度,PC出货量同比增长超过3%,逐渐从2023年的低谷中恢复过来。这与 2024 财年观察到的 Windows 收入连续三个季度增长一致,扭转了自 2022 财年末以来一直困扰该细分市场的持续下滑。具体而言,24财年第三季度Windows收入同比增长11%,高于第二季度的9%和第一季度的5%。如前所述,预计今年晚些时候AI PC的出货量将获得动力,业界预测到今年年底将达到5000万台,占总出货量的近20%。这应该会加强最近几个季度观察到的 Windows OEM 增长,并且还可能提高未来更高利润率的高端Microsoft设备的使用率。
当市场转向避险时,Microsoft也继续表现出作为避险股票的关键特征。鉴于地缘政治风险再度上升,加上对利率环境更高、更长期的结构性预期越来越高,这种设置增加了投资者的焦虑。这在本月的股市抛售中很明显,上周以科技股为主的纳斯达克 100 指数创下自 2022 年 11 月以来的最大单周跌幅。
尽管Microsoft在4月初也遭受了一些损失,但其今晚公布的强劲业绩和前景缓解了避险情绪。除了持续的增长和利润率扩张外,该公司还拥有强劲的资产负债表和大量现金流,以应对任何即将到来的市场不确定性。
基本考虑因素
根据我们之前对Microsoft 24财年第三季度实际业绩和前景的基本预测,考虑到我们前面的分析,我们预计2024财年的总收入将同比增长16%,达到2451亿美元。
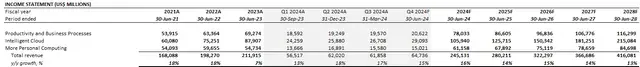
我们仍然对智能云、生产力和业务流程细分市场在捕捉未来增材制造人工智能机遇方面的前景充满信心。其中包括 Microsoft 生产力软件安装群中采用 Copilot 带来的 ARPU 扩展,以及针对 Azure 的增量 AI 驱动的云 TAM 扩展。与此同时,预计更多个人计算部门将受益于持续稳定的PC市场,随着整合工作的加强,动视暴雪收购的预期协同效应将变得更加明显。这与管理层对动视暴雪业绩的预期一致,即在2024财年末期成为“营业收入的增值”。
在成本方面,我们预计利润率将继续增长,这得益于人工智能服务部署规模的持续扩大和PBP的ARPU增长。这与管理层对 2024 财年营业利润率增长一到两个百分点的预期一致,因为 AI 驱动部署的规模经济抵消了 COGS 增量增长和非经常性动视暴雪集成成本。具体而言,人工智能服务的持续规模将是推动Microsoft下一阶段增长持续利润率增长的关键因素。
价格注意事项
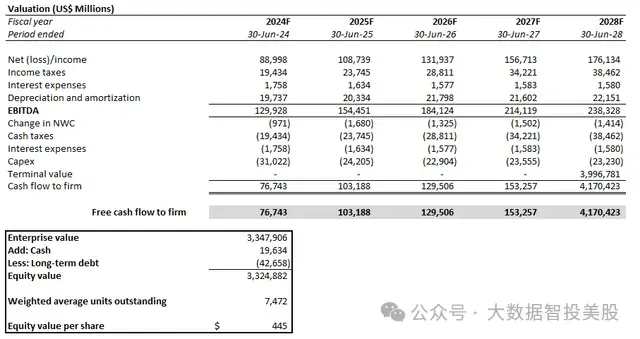
考虑到Microsoft第三财季业绩好于预期,以及在抓住人工智能增量增长机会方面的强劲前景,我们将该股的目标价上调至445美元(此前为402美元)。
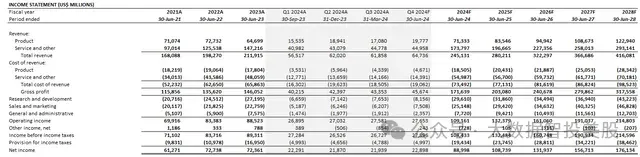
我们认为,鉴于人工智能驱动的ARPU扩张在其庞大的安装基础中持续渗透,以及仍处于早期阶段的人工智能驱动的TAM扩张,Microsoft的市值继续在3+万亿美元的市值区域内显示出可持续回报的持久性。这将是支持Microsoft持续长期增长和利润率扩张轨迹的关键,这对其估值前景至关重要。
我们已经发布微软买入价格信息,分享给全部群用户! 请加客服入群
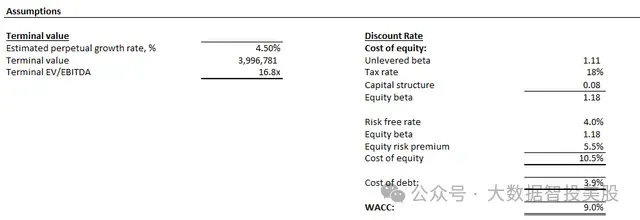
我们的目标价采用贴现现金流(“DCF”)方法得出。该分析考虑了根据上一节讨论的基本预测进行的现金流量预测。9% 的 WACC 用于反映 Microsoft 的风险状况和资本结构。我们的分析还维持了Microsoft 4.5%的估计永久增长率。这代表了对同行的估值溢价,并超过了Microsoft核心运营地区长期经济增长的预期速度。
我们认为,考虑到Microsoft在实现持续两位数增长和利润率大规模扩张方面的记录,尽管其庞大且适度的安装基础,但这一溢价是有道理的。它在抓住新兴人工智能机会方面的领导地位进一步加强了这一点,这些机会仍处于早期阶段。
结论
Microsoft Corporation 的股价已经比 2021 年创下的峰值高出约 30%。广泛的科技行业同行,它还表现出较高的估值溢价。然而,我们仍然对Microsoft的进一步上行潜力充满信心,因为它在价值链的不同层面广泛涉及人工智能机会。通过人工智能驱动的云TAM扩张和软件ARPU扩张,这将继续巩固其无与伦比的两位数增长和利润率扩张,这支撑了进一步的估值上行潜力。