总结
- Meta Platforms.在其第一季度财报中的收入和利润均超出预期。
- 尽管业绩强劲,但该公司股价在盘后交易中下跌了13%。
- Meta 的用户数量持续增长,表明其社交媒体平台的相关性及其吸引更多用户的能力。
该公司收益超过了市场普遍预期,这自然是一个强劲的结果。然而,收入增长幅度很小,不到1%——有些人可能会争辩说,与去年同期27%的收入增长相比,这相形见绌。
META周三下午公布了第一季度财报。该公司收益都超出了预期,并取得了强劲的业绩。我相信,盘后交易的抛售可能是一个很好的买入机会。
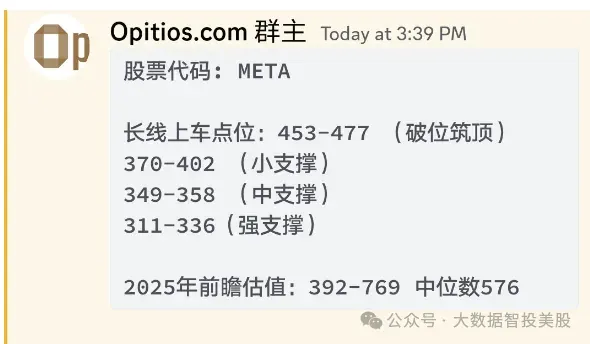
我们的会员预警群第一时间发布了META买入预警信息,并免费分享给全部的用户! 请加我们的微信群获取相关福利信息
利润增长幅度明显更大,为 9%,表明分析师继续低估了 META的盈利能力改善及其成本削减计划的力度。回顾过去五个季度,我们看到 META 在这两个季度中的每一个季度都超过了预期。因此,华尔街分析师似乎倾向于低估这家社交媒体巨头的业绩。
令人惊讶的是,Meta Platforms的业绩并没有引起任何购买狂潮。相反,在撰写本文时,股价大幅下跌,盘后价格显示股价下跌了 13%。这与特斯拉(TSLA)昨天的业绩形成了鲜明的对比,特斯拉的两次失误导致了大量的交易——有时市场是不可预测的。
META:表现仍然良好
我看不出 Meta 在这份收益报告发布后股价下跌 13% 有什么充分的理由,但让我们深入了解细节。
从 Meta Platforms 不同社交媒体产品(Facebook、Instagram 和 WhatsApp)的用户活动开始,我们看到该公司尽管已经非常庞大,但仍以不错的速度增长。通常情况下,公司规模越大,增长速度就越慢,但 META 的日活跃用户数量仍然比去年同期增长了 7%,目前总数超过 30 亿。令人惊讶的是,一家拥有数十亿用户的公司设法保持这一数字一次又一次地增长。在我看来,这表明 Meta 的产品仍然与不同年龄组和不同地理市场的消费者息息相关——否则,Meta 的社交媒体平台将不会吸引越来越多的用户。我想说,考虑到用户仍然大量涌向 META 的社交媒体平台,被 TikTok 和其他竞争对手颠覆的风险并不是很大。
当然,不断增长的用户数量有助于增加收入,但 Meta 也可以通过其他方式增加收入。向用户展示更多广告是 META 推动销售的另一种方式,最后但并非最不重要的一点是,这些广告的定价是一个相关因素。Meta Platforms在其收益报告中显示,每个广告的平均定价同比增长了6%。我认为,这表明对广告的需求强劲,并且该公司拥有强大的定价权——广告商希望在 META 的平台上投放他们的广告,并愿意为此支付越来越多的费用。
在最后两个因素之间,Meta Platforms 能够将 7% 的用户数量增长率转化为非常强劲的 27% 的收入增长——这是自 21 年第三季度大流行期间以来的最佳增长率。META 的收入增长率不仅强劲,而且实际上还在加速,这可以被视为该公司今年剩余时间业绩的积极迹象。收入增长很大,但投资者最终希望看到利润增长。毕竟,从长远来看,盈利上升是股价上涨的关键因素。虽然Meta Platforms现在正在支付股息,但该公司将产生的大部分总回报将来自股价升值,因此投资者希望看到不断增长的净利润数字。
像 Meta Platforms 这样的公司固定费用很高,因为构建和维护其平台需要花费大量资金。该公司需要大型数据中心,而其许多员工(例如工程师)的成本很高。但另一方面,像 Meta Platforms 这样的公司的比例成本很低。当额外的用户加入 META的社交媒体网络时,额外费用接近于零。这就是为什么像 META 这样的公司从运营杠杆中受益匪浅的原因:当收入高速增长时,支出的增长通常低于收入的增长(因为许多费用是固定的),这使得营业利润率不断扩大。
这正是第一季度发生的事情,因为 META 的社交媒体业务费用与去年同期相比仅增长了 6%。27%的强劲收入增长和6%的成本增长相结合,使社交媒体业务的营业收入爆炸性增长57%,这是该公司近年来最好的增长率之一。META 社交媒体业务的营业利润为 177 亿美元,年化利润超过 700 亿美元。其他业务,如元宇宙部门,在此期间产生了亏损(与前几个季度一样),这就是为什么全公司的营业利润“仅”低于 138 亿美元——按年计算仍为 550 亿美元,同比大幅增长 91%。该公司还看到了较低税率带来的一些利好因素,这就是为什么净利润增长了117%,但由于税率可能不会永远下降,所以目前这只是锦上添花。
一些负面因素
我相信这些结果非常强劲——用户数量增长、定价能力、运营杠杆、成本控制,几乎所有事情看起来都不错。
然而,该公司的收入指引有点令人失望,这可能解释了市场对 META 业绩反应疲软的原因。该公司预计本季度营收为365亿至390亿美元,中值为377.5亿美元。这将比第一季度的结果有所上升,与去年第二季度相比将增长18%。虽然这一增长率将低于第一季度的增长率,但我相信管理层有可能是保守的,尽管我们要到三个月后才能知道。即使管理层不保守,对于像 META 这样的大公司来说,高十几岁的增长率仍然是一个非常有吸引力的结果。
该公司还将本年度的资本支出指引从335亿美元上调至375亿美元,在其他条件相同的情况下,这将导致自由现金生成量略有下降。另一方面,人们可以争辩说,人工智能等领域的资本支出增加将有助于推动未来的业务增长,因此这不一定是负面的。
然而,市场反应表明,投资者并不喜欢这两个前瞻性项目。我个人认为,抛售被夸大了,因为即使资本支出增加,自由现金生成仍将强劲,而且18%的收入增长仍然是一个很好的结果。
META 值得买入吗?
META 在财报公布之前并不贵,在股价下跌 13% 之后,它变得更便宜。根据预测的每股收益 20.05 美元——可能太低了,因为与预期相比,META 在第一季度的利润要高得多——该公司目前的远期收益仅为 21.5 倍。与此形成鲜明对比的是其他大型科技公司的估值,例如苹果(AAPL),该公司的业务增长明显疲软,其远期收益仍超过25倍。
Meta Platforms的企业价值与EBITDA的12倍数也相差无几,这与我的信念一致,即Meta Platforms今天的价格很有吸引力。
根据市场情绪,未来几天价格可能会进一步下跌。但凭借强劲的业绩、丰厚的资产负债表、主要的人工智能敞口和不苛刻的估值,Meta Platforms在我看来是一项有吸引力的科技投资。