本文转载自付费研报机构
总结
- 市场经历了一年多来的最大跌幅,恐惧指数 (VIX) 在 2024 年 4 月 4 日飙升超过 14%。
- 中东的地缘政治紧张局势可能促成了市场的抛售。
- 预计 VIX 将在 4 月份继续受到抑制的三个原因:财报季、市场结构改善和季节性。
周四市场创下一年多来最大跌幅。臭名昭著的恐惧指数,或称“VIX”,在交易者中俗称,盘中飙升略高于14%。该指数六个多月来首次收于16美元以上。 美联储发出的信号表面上引起了人们的恐慌,即在2024年剩余时间里,降息可能并不像市场开始假设的那样迫在眉睫或大量降息。标准普尔500指数(SP500)的所有板块均下跌。这是一个典型的避险日。
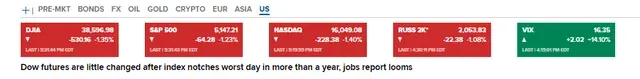
当然,其他人则认为,大宗商品的上涨和利率的下降意味着对质量的逃离,这与对中东正在酝酿的地缘政治风险的担忧更加一致。以色列最近袭击了一支车队,打死了七名国际援助人员。以色列国防军最近还袭击了伊朗驻大马士革大使馆大院,炸死了几名伊朗高级官员。这一行为被视为特别厚颜无耻,紧张局势一直在加剧。我认为,与我在10月份哈马斯袭击事件后的呼吁类似,这一轮地缘政治风险将被证明是短期的、相对无关紧要的催化剂。在本文末尾,我建议进行另一笔交易来做空 VIX。
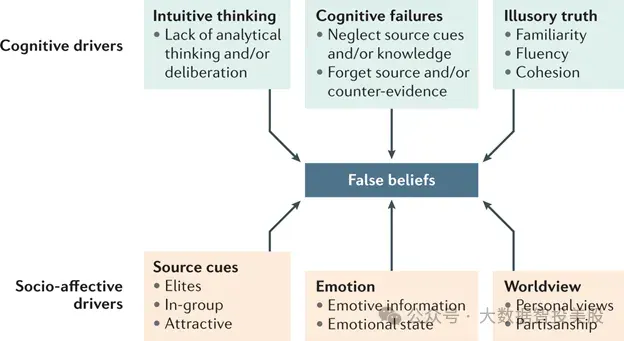
然而,在经历了一个历史性的积极季度之后,这种类型的抛售可能更多地是由于资金流动,而不是人们想象的。Seeking Alpha 最成功的作者之一 Avi Gilburt 以记录大多数人在市场上陷入的谬误而闻名:他们认为推动价格走势的东西正在推动价格走势。市场先生是善变的,每个人都知道这一点。但实际上,这意味着市场的“行为”往往与我们想象的不同。但即使在这种表达方式中,通过将市场拟人化,我们也采用了一种简化市场的启发式方法。
启发式是危险的,许多我们直觉上认为正确的事情根本不存在于市场中。处理我们自己的钱的回报和风险会损害我们。我们更害怕赔钱,而不是赚钱的动力。正如我在最近写的一篇名为《油炸黑天鹅》的文章中所说:
从对黑天鹅的恐惧中获得经济利益,比在黑天鹅发生之前找出接下来会让人群恐慌的东西更有利可图,也更确定。这几乎是不可能的。有利可图的逆向头寸通常是一种乐观的倾向,而不是悲观的,当然也不是世界末日的。
市场实在是太复杂了,无法可靠地预测。如果你抛出一个千载难逢的催化剂,恰好是我们一生中经济活动的最大中断和普遍变化(COVID-19),那么预测市场就更加困难了,因为许多基于我们在经济周期中的位置来定位投资决策的可靠方法失去了效用,因为可靠的相关性从广泛的异常中崩溃。然后市场连续两个季度涨幅超过10%。不仅如此,尽管有人声称出现了集中的反弹,但各行各业的涨幅都是广泛的。
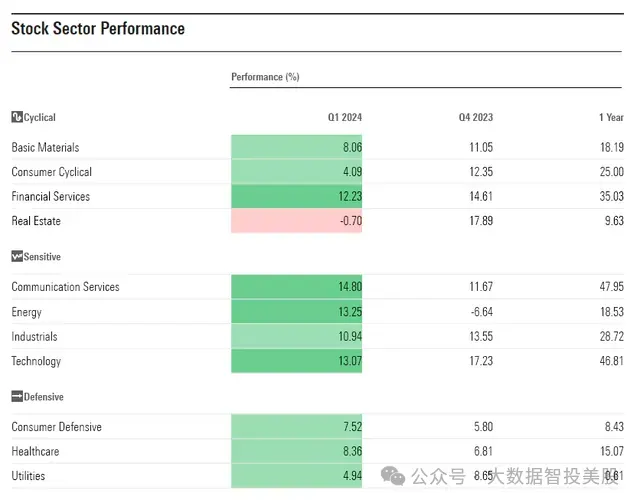
反弹特别强劲,在连续几个季度如此强劲之后,可能会冲刷你的直觉情绪是卖出。拿着钱就跑。避免肯定会到来的情感上痛苦的损失。你以前感受过这种痛苦,你正试图避免它。就像你不确定自己拥有的扑克牌一样。
就像扑克一样,虽然无法预测未来,但您当然可以通过了解赔率来提高机会。在极其罕见的情况下,连续两个季度,您未来获得收益的几率与您赢得带有口袋 A 的德州扑克牌的几率大致相同,为 85%。
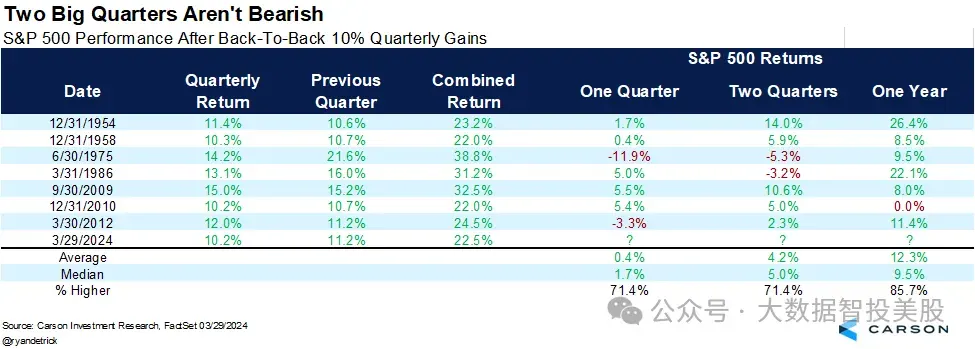
所以,虽然你觉得在连续两个季度之后你在市场上有一手糟糕的牌,但你有子弹。当然,这对波动率指数及其飙升的预期也有影响。如果我们有历史上隐含的收益类型,那么波动性不太可能在指数水平上飙升。我认为今天的大幅波动性飙升将被证明是短暂的,并且在没有地缘政治风险严重恶化的情况下,4月剩余时间应该会相当强劲,这主要有三个原因。我认为最近的抛售不会代表波动性聚集事件的开始,主要有三个原因。
VIX在4月份应继续保持压制的三个原因
我认为VIX指数将回到过去六个月的低迷水平的第一个原因有点违反直觉;财报季即将开始。重要的是要记住 VIX 是什么,而不是通俗地称为 VIX。虽然波动率指数被称为“恐惧指数”,因此许多投资者认为当他们感到恐惧时,它应该很高,但它是一个高度技术性的指标,与人类恐惧本身无关,而与整个指数的隐含波动率有关。
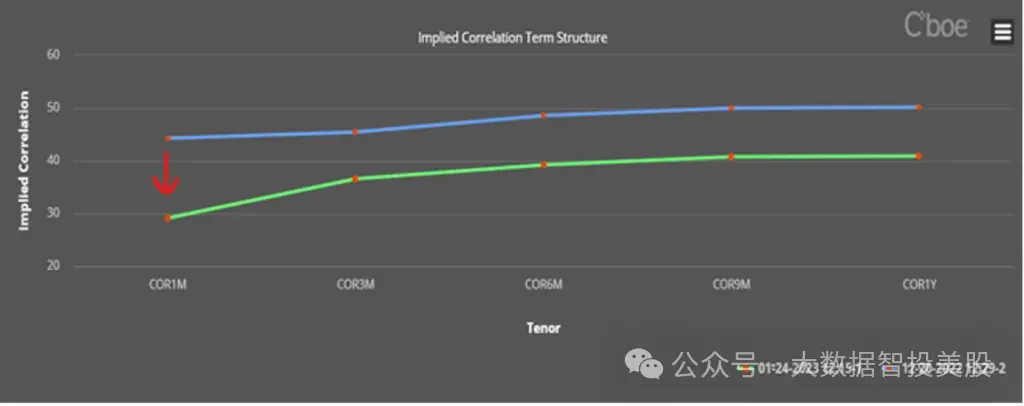
这是关键。VIX指数在指数层面衡量波动性,这意味着当股票的波动更加独立时,它们的收益会引起更大的特殊性。这意味着在财报季期间,整个指数的波动性通常会受到抑制。尽管人们继续担心经济衰退非常难以捉摸,但分析师对进入本财报季的盈利预期下调幅度低于平均水平。
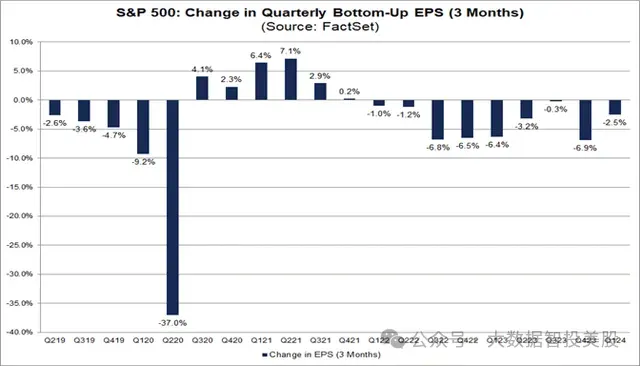
即使在经济衰退期间糟糕的财报季也是如此,因为预期差异很大。然而,鉴于本季度盈利预期不断增强,我怀疑最近的下行行动将逆转,波动性将回落到过去六个月的低迷水平。财报季看起来可能会越来越强劲。市场普遍预期盈利预期已经下降,预计盈利同比增长约5%。在我看来,企业的趋势是超出预期,更高的经济能见度和对消费者的洞察力更有可能导致反弹而不是回调。
因此,这也与大多数人对市场的看法背道而驰。大多数人认为,因为我们生活在一个身体剧烈波动的时期;战争正在发生,在 COVID 之后的一段时间里,全球化肯定受到了压力。但由于市场的结构性变化和衍生品市场的成熟,通过单一股票股票衍生品而不是VIX等指数工具可以更好地管理波动性。
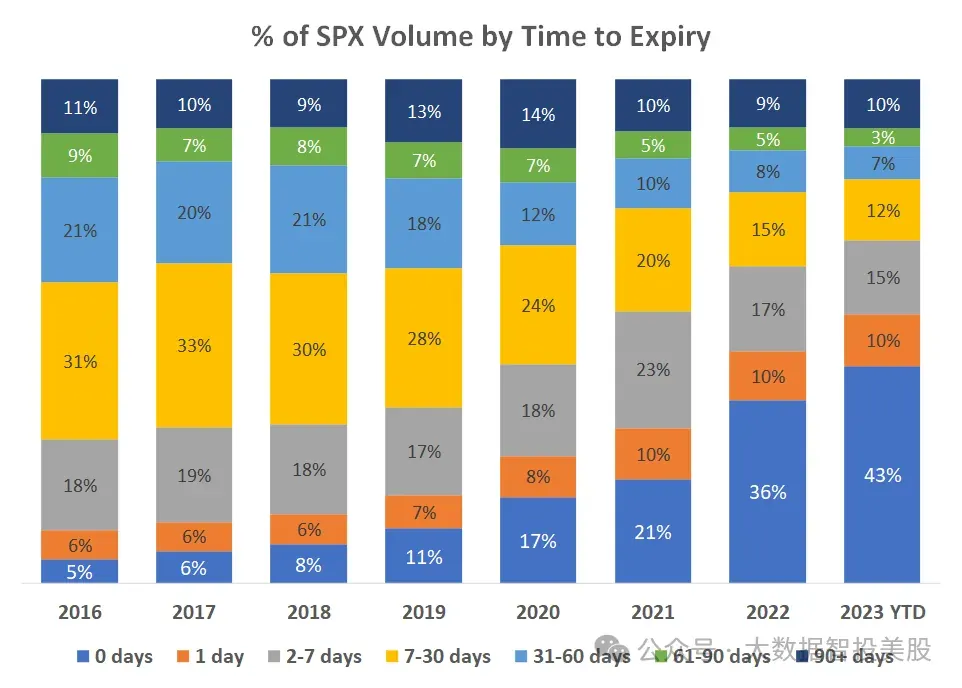
抑制的另一部分结构性原因是0DTE期权的兴起。这些工具只是在通常用于计算VIX水平的期权期限的需求中占据了更大的份额,VIX水平在到期前23至37天之间。因此,衍生品市场的这一重大变化可能导致VIX根本无法达到在COVID和全球金融危机期间出现的极度恐慌期间所达到的类似水平。
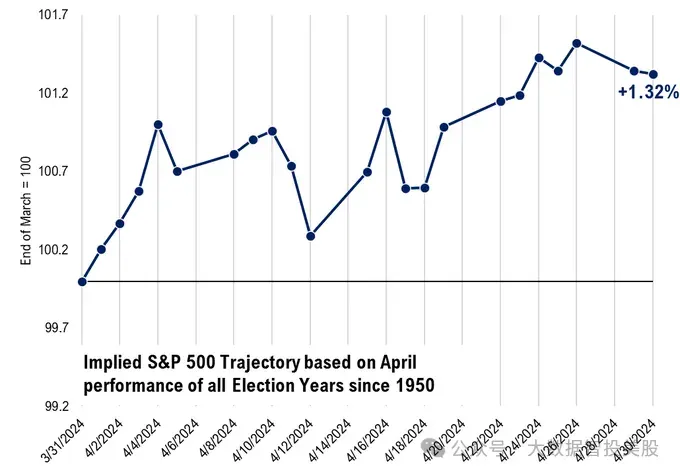
我相信我们今天看到的波动率飙升将保持短暂的第三个原因是市场和波动率指数本身的季节性。我发现,在选举年关注季节性尤为重要,就像我们从类似时期的历史表现中获得的概率一样,自1950年以来选举年的隐含结果对本月剩余时间来说是个好兆头。然而,在4月12日之前,可能会有轻微的跌幅,值得关注。尽管如此,我还是会组织交易以帮助解释这一潜在结果。
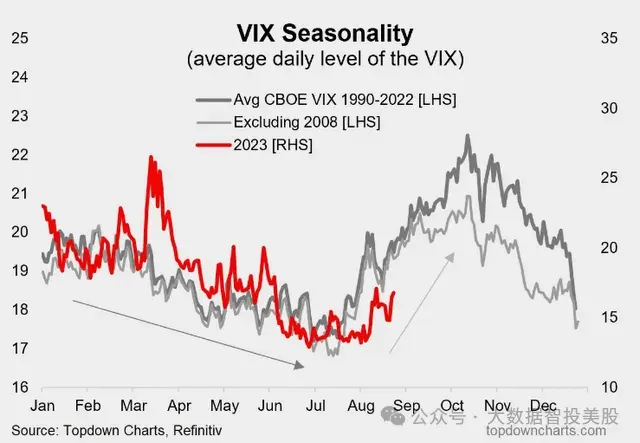
但4月标志着VIX指数季节性下降的开始。当然,每个赛季都是独一无二的,任何地缘政治的爆炸都可能证明过去的数据无关紧要。情况总是如此,未来永远无法预测,但我们可以通过以数据为导向来提高我们的机会。如果你用你的情绪倾向来定位自己,那么你肯定会被误导。需要考虑的一件非常重要的事情是,我不是主张你不要对冲波动性,我主张你使用比VIX更精确的工具来做到这一点。
风险以及我可能错的地方
可能证明我错了的最大直接风险是中东局势的恶化。伊朗和以色列之间最近的升级无疑标志着一个令人不安的事态发展,可能会失控。不过,我认为,在拜登总统比历史上任何一位美国总统都更响亮地谴责以色列之后,我们更有可能看到事情降温。归根结底,以色列最重要的军事和政治盟友确实对它施加了一些影响。
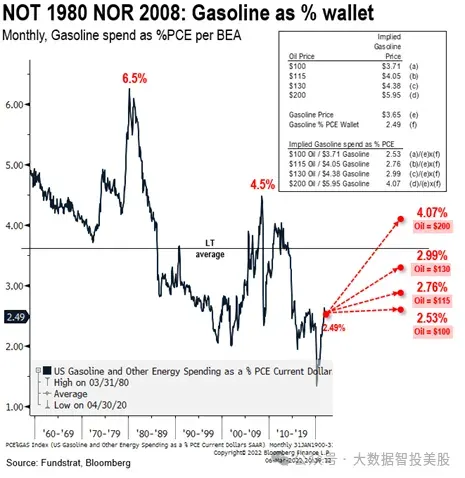
有一件事让我相信,中东冲突造成的地缘政治风险不会像1970年代那样严重影响美国经济,那就是自1970年代阿拉伯石油禁运以来,美国经济的能源强度和美国消费者购买能源所需的钱包份额急剧下降。
此外,以色列的升级可能象征着其情报部门非常有信心,其伊朗对手不希望发生重大升级。地缘政治风险总是一件难以预测的事情,但同样,如果我们简单地按照历史赔率行事,我认为始终重要的是要记住,无论在知情的市场参与者中引起最大恐慌的事情,都很少是人们担心的下行价格走势的驱动因素。
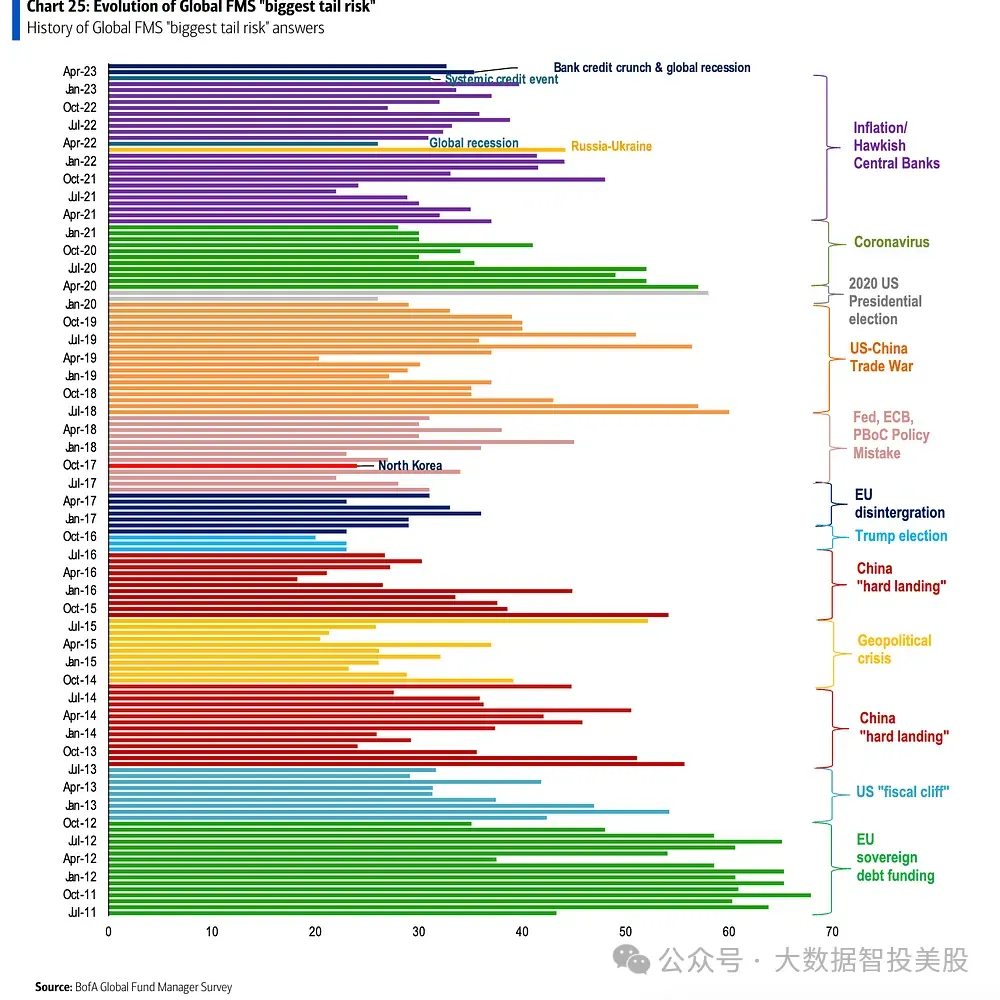
除了中东恶化为中断商业的高强度冲突的严重风险外,还可能产生其他一些风险。主要风险是美联储没有像人们想象的那样降息,或者通胀回归。我确信联邦公开市场委员会(FOMC)现在已经被鸽派拉拢了,而最新一轮的鹰派言论简直是令人瞠目结舌。最终,我认为我们今年至少会减产三次。然而,即使我是对的,以下任何风险都可能使市场脱轨。
- 中国、乌克兰或中东的地缘政治风险升级。
- 美联储政策错误。
- 银行业危机恶化。
- 通货膨胀的回归。
- CRE崩溃。
- 私人资产的减记。
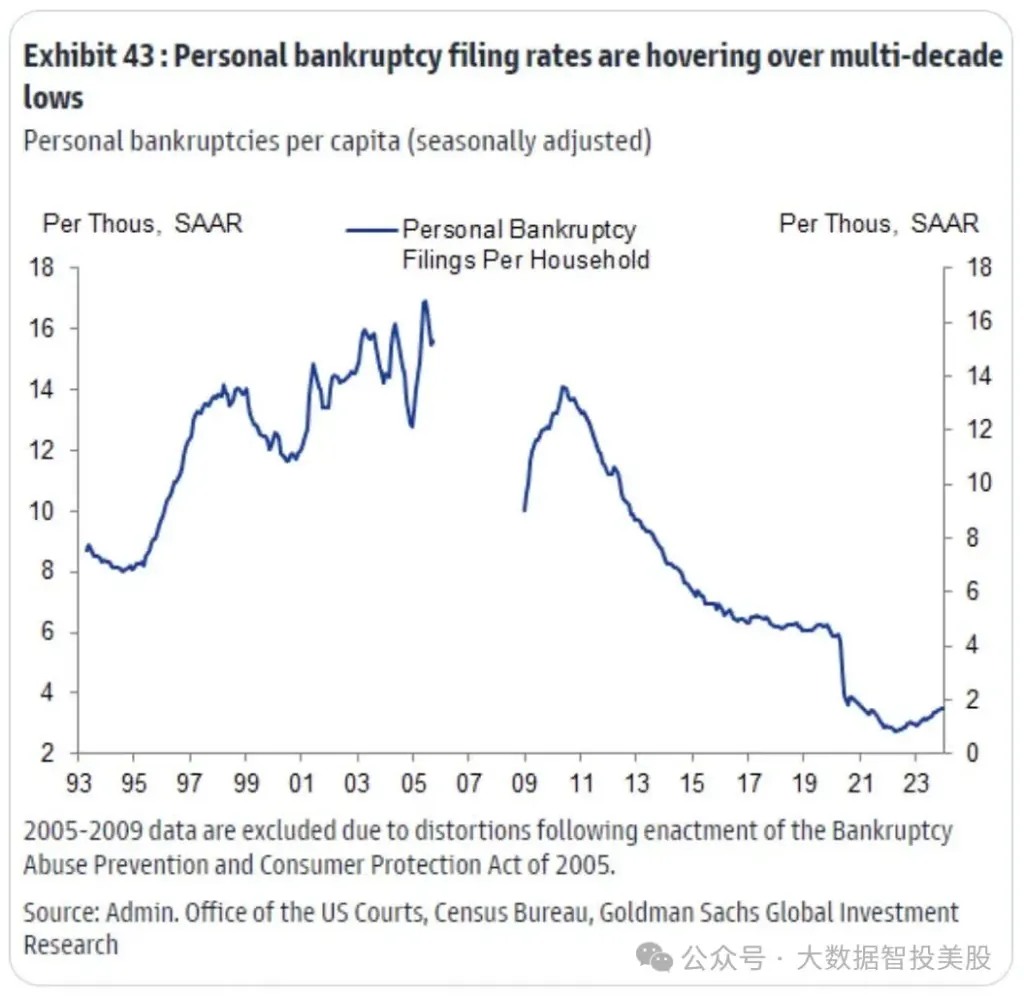
归根结底,我认为比这些风险更大的故事是强劲的美国消费者和持续强劲的经济。我认为,尽管昨天VIX指数飙升,但这些最终将持续下去,并且将遵循正常的季节性模式,即降低波动性进入夏季。
结论和交易
交易 VIX 可能很困难。市场可能缺乏流动性和挑剔,到期日是欧洲的,隐含波动率的主题可能比价格本身更令人生畏。然而,隐含波动率作为一种资产的好处之一是它的波动速度比价格快得多。虽然人们最关心的是使用 VIX 来防止极端的市场水平结果,但它也可以同样有效地用于押注波动性。