前言
MicroStrategy(MSTR) 运用创新金融工具来扩充比特币持有量。2024 年第四季度,公司通过积极发行 ATM(自动提款机)期权来降低杠杆率并增加选择权。
公司还打算增加普通股和优先股的授权数量,以便未来通过发行股票购买比特币,并为更多股票分割创造条件。近期发行的可转换永久性优先股表明,可投资市场正在向资本市场的不同领域拓展。
尽管比特币价格波动和监管行动存在潜在风险,但 MSTR 独特的商业模式与强劲的投资者兴趣,使其有望实现显著增长。
2025 年第一季度的可转换债券和优先股,再加上比特币收益率的提升,大概率会大幅推高股票价格。
巴菲特一直认为加密货币是一种没有内在价值的非生产性资产,其价值依赖于未来的价格上涨,缺乏实际的用途和产量。他对比特币的批评态度可以追溯到多年前,并且在2018年称比特币“可能是毒药的平方”,2022年在伯克希尔・哈撒韦公司的年会上也表示不会接受以25美元购买全世界所有的比特币。
在过去52周内,MicroStrategy(MSTR)的股价上涨了529.38%,显示出高于市场平均水平的价格波动性,尽管这种波动性伴随着风险。随着加密货币市场的不断发展和成熟,以及越来越多的机构和投资者开始涉足其中,整个市场环境发生了很大的变化。MicroStrategy(MSTR) 正在整合前所未有的扩张所需的金融工具。美股智投分析认为,公司近期一系列操作,已让 MSTR 如同蓄势待发的弹簧,有望在 2025 年大幅上扬。
20年波折前行,BI亏损下的比特币赌注
MSTR于1989年作为一家商业智能(BI)软件公司首次亮相。1998年6月11日上市,不巧赶上互联网泡沫的起伏。2000年3月因泡沫破裂和会计丑闻,股价单日暴跌62%,还引来了美国证券交易委员会介入,最终面临罚款、没收利润及部分资产剥离。这一系列事件严重影响了公司的发展和声誉,使其早期发展充满波折。
事情转机出现在2011年,好事发生了。2011年公司将软件服务拓展到云端,2020年2月发布最新版本MicroStrategy2020。这一举措在一定程度上顺应了行业发展趋势,为公司的业务发展带来新的可能性。
以下是MSTR在其2021年10-K报告第10页对相关事项的解释:
2020年9月,公司董事会通过一项财务储备政策……对财务管理与资本配置策略进行了更新。依据此策略,财务储备资产包含两部分:一是超出营运资金需求的现金、现金等价物以及短期投资(即“现金资产”);二是公司持有的比特币。比特币作为主要储备资产,其作用的发挥要根据市场状况以及业务对现金资产的预期需求来确定。
……
2021年,公司在继续执行储备金政策的同时,决定采取购买比特币的业务策略。后续可能会根据市场情况,不定时发行债务或股权证券,筹集资金用于购买比特币。
……
公司将持有的比特币视作长期资产,不进行常规的比特币交易,也不会针对持有的比特币开展套期保值或签订其他衍生品合约。不过,未来若有需要,公司可能会出售比特币,以获取现金用于资金管理和企业的一般用途。
美股智投了解到,MSTR 目前仍在开展商业智能(BI)软件业务,然而,该业务不仅处于亏损状态,市场份额也微乎其微,仅占 1.24% 。与之对比,行业领先者 Notion 的市场份额高达 21.95% 。
截至目前,比特币相关业务的规模与影响力已远超软件运营。不过,美股智投独家分析得出未来软件业务仍存在与比特币建立关联,从而凸显重要性的可能性,具体内容将在下文详细阐述。
MSTR资产价值重估:从低估到合理的跨越
美股智投认为,可以将MSTR视为一种升级版的资产型投资,其核心资产是比特币。资产型公司并不少见:银行持有贷款,能源和矿业公司持有资源储备,房地产投资信托基金(REITs)持有房产,业务发展公司(BDCs)持有私人企业投资。而MSTR则持有比特币。
MSTR目前值得关注的是,其比特币资产尚未产生收益。相比之下,银行贷款和投资有利息收入,REITs的房产有租金收入,能源公司则通过销售储备产品获得收入。然而,这种情况可能很快改变。
美国财务会计准则委员会(FASB)最近对加密货币会计处理做出了重大调整,这对MSTR意义重大。此前,持有加密货币的公司只能按成本减去减值损失进行估值,价格下跌时必须调低资产价值,但价格上涨时却无法调高,这使得MSTR的历史财务状况看起来较差。它只能确认损失,却无法计入收益,导致其资产负债表严重低估了比特币的实际价值。
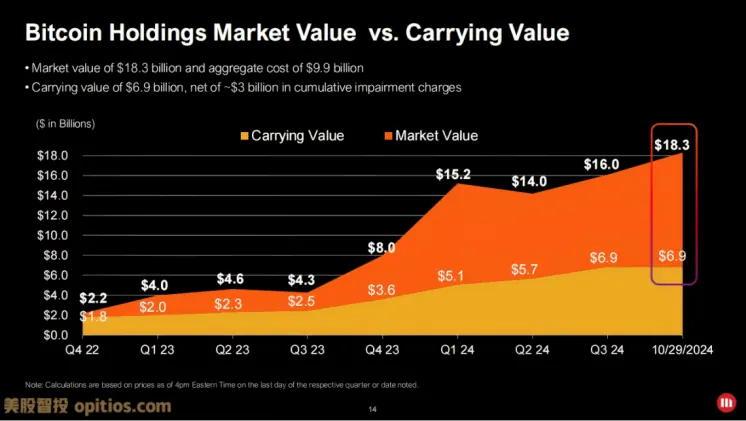
MicroStrategy 在 2024 财年前三财季累计净亏损 4.96 亿美元,去年同期累计净利润为 3.40 亿美元,财务状况出现明显下滑。但从2025年1月1日起,加密货币将按市值计价,美股智投分析得出,MSTR不仅能继续确认损失,还能将收益计入收入,这将使其未来的财务数据更加合理。
MSTR的比特币投资策略与业务展望
美股智投独家分析得出,不应将MicroStrategy(MSTR)视为单纯的比特币交易所交易产品(ETF)。MSTR不仅持有比特币,还经营着其他业务。
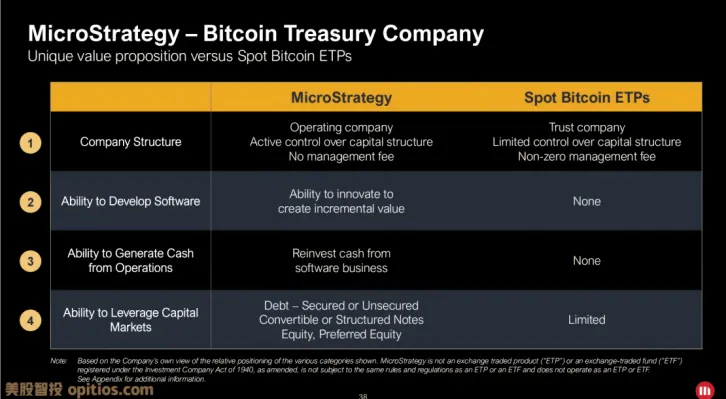
其核心业务是购买并长期持有比特币,且通过“智能杠杆”策略实现,即通过发行新的债务和/或股权来筹集资金,以增加比特币持有量,同时控制因发行可转换债券导致的股份稀释。
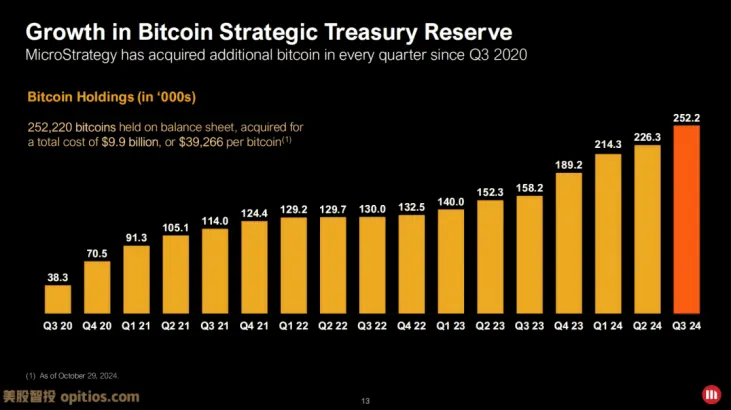
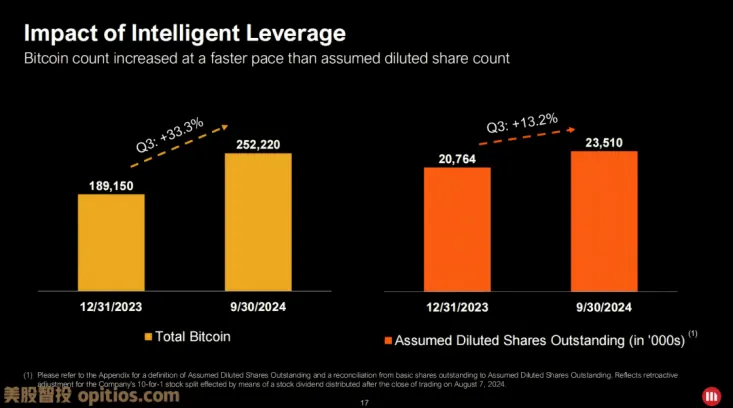
管理层通过“比特币收益率”这一指标来衡量其策略效果,该指标对比特币数量变化与摊薄后股份数量变化进行对比。
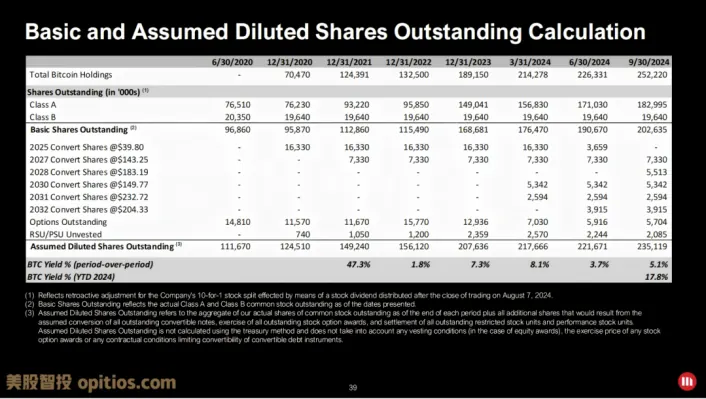
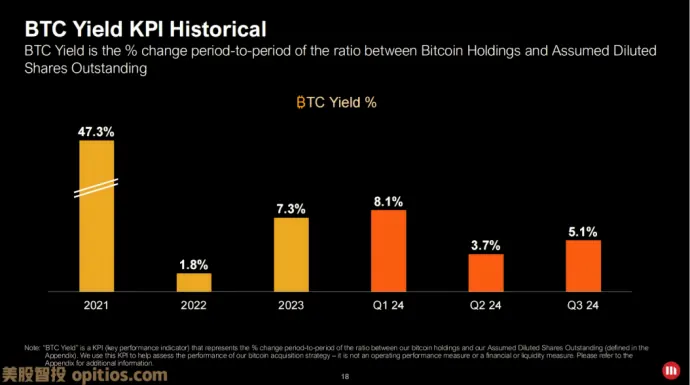
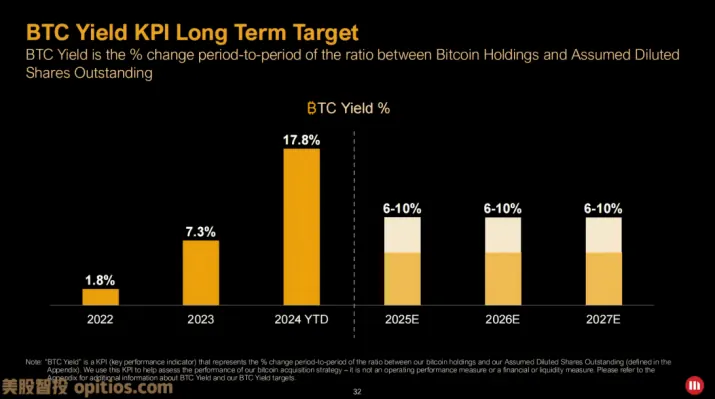
以下是近期比特币的收益率与未来目标收益率的对比情况。
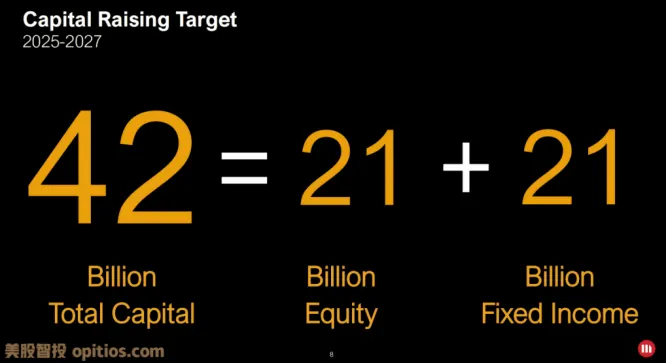
MSTR计划通过“21/21计划”筹集420亿美元资金,其中210亿美元为股权资本,210亿美元为固定收益资本,主要用于购买比特币。这一计划基于数字42,灵感来源于道格拉斯·亚当斯的《银河系漫游指南》中提到的“生命、宇宙及一切的终极答案”。
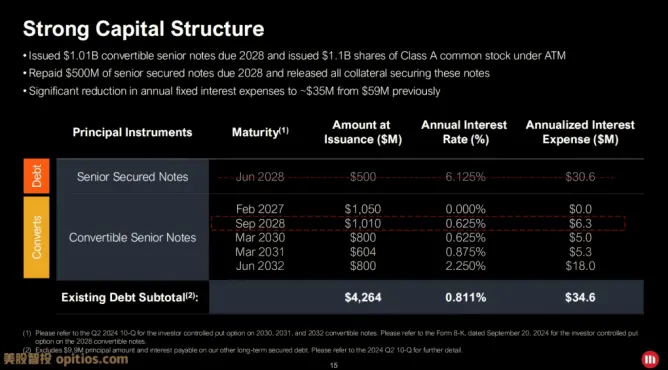
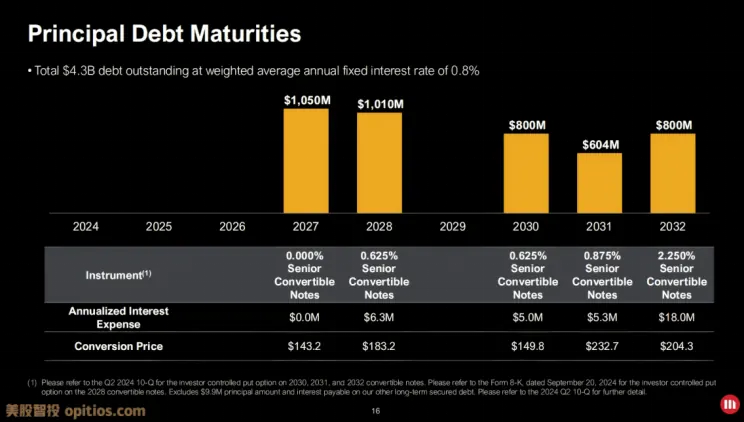
尽管MSTR的债务部分可能引发比特币反对者的担忧,但其许多债务可转换为股权,且利率较低。
与银行和房地产投资信托基金(REITs)类似,MSTR在面对市场波动时会遭受损失,但并不意味着其在冒险行事。
MSTR的商业智能软件业务目前收益有限,但随着比特币应用范围的扩大,有望借助微软的专业知识实现发展,例如通过闪电网络等技术推动业务增长。
总体而言,MicroStrategy在软件业务方面虽未有重大突破,但其股票表现已大幅超越比特币。
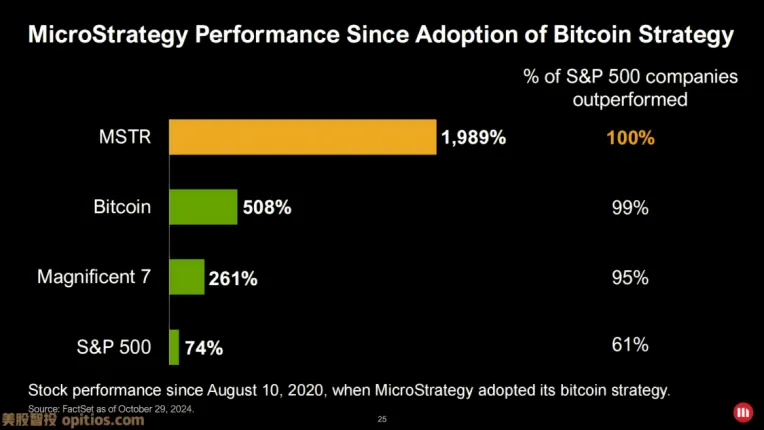
美股智投认为,这得益于其“智能杠杆”策略,表明MSTR并非对比特币的被动投机,而是在经营一项基于比特币的合法业务,并且目前经营状况良好。
MicroStrategy的创新融资策略解析
MicroStrategy(MSTR)并非单纯的比特币持有者或传统软件公司,而是一家融合了软件业务、比特币储备以及创新金融业务的复合型企业。其核心价值不仅在于比特币储备,还在于其独特的“投资银行业务”,通过复杂的金融工具和策略,为公司创造了巨大的潜在价值。
降低杠杆率与市值调整 MSTR通过自动市场做市商(ATM)产品,积极降低杠杆率并缩小公司市值与比特币储备资产净值之间的差距。近期,公司通过ATM机制在两个月内售出近140亿美元股票,用于购买比特币,成功将资产净值溢价从3.5倍降至2倍以下。
股权与优先股的大幅扩张 MSTR将授权普通股数量从3.3亿股增加至103.3亿股,并将优先股数量从500万股提升至100亿股。这一举措为公司未来融资提供了更大的灵活性,同时通过发行优先股,避免了直接稀释普通股股东权益。
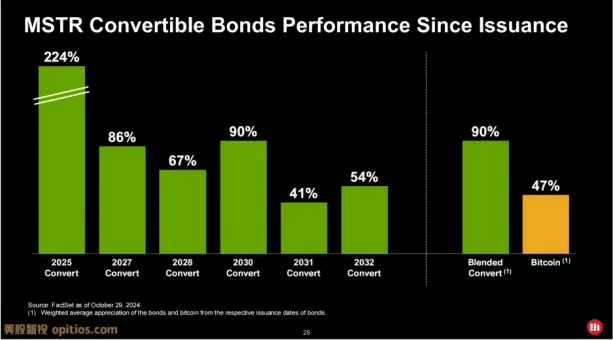
可转换债券:MSTR发行了大量低息甚至零息的可转换债券,利用比特币的高波动性为投资者提供潜在的转股溢价,同时为公司筹集资金。
优先股发行:公司计划发行20亿美元的永久性优先股,这些优先股可能具有转换条款,相当于嵌入了永不过期的看涨期权,最大化了期权的时间价值。
比特币储备与每股含币量 MSTR通过稀释股权购买比特币,提升了每股含币量,从而增加了每股净资产。尽管股权稀释在传统意义上被视为利空,但在MSTR的“智能杠杆”策略下,这一举措反而增强了股东价值。
长期战略与市场信心 MSTR的长期战略是通过创新金融工具将比特币的风险和回报特征证券化,吸引更多投资者参与。其CEO Michael Saylor提出的“42B计划”(即筹集420亿美元资金)也体现了公司对比特币市场的长期信心。
市场对于 MSTR 可转换债券的需求似乎无穷无尽,已经有两家资产管理公司提交了 ETF 申请,打算把 MSTR 可转换债券纳入 ETF 产品中。据美股智投了解,还没有其他公司能像 MSTR 这样,其固定收益产品受到投资者如此高的关注,甚至引来了 ETF 申请,好让非合格投资者也能参与投资。
微策公司(MicroStrategy)近期一系列的运作,让它即将迎来真正不同凡响的时刻。美股智投预计,到 2025 年,其比特币收益数据会相当亮眼,并且最终会被纳入标准普尔 500 指数(目前已成功纳入纳斯达克 100 指数) 。
MSTR 正通过自身的资本结构,将比特币(BTC)转化为适合各类投资者的资本资产,进行证券化操作。这是一种前所未有的商业模式,所涉及的资产也鲜有人能透彻理解。美股智投独家分析认为,这当中存在着巨大的信息差,而这对那些能够洞察公司经济现实细微之处的投资者极为有利。风险固然存在,但到目前为止,这套模式运行得相当出色。如果您觉得比特币会继续融入全球金融体系,那么投资 MSTR 是表达这一观点的最佳方式,强烈建议买入。