- Netflix 的原创内容提高了用户忠诚度和品牌知名度,《鱿鱼游戏》等热门影片展示了病毒式的成功和货币化潜力。
- 预计未来增长来自会员、广告收入、现场活动和商品销售的增加,到 2030 年,净利润率可能达到 30%。
- 主要风险包括高内容制作成本、对定价的潜在宏观经济影响以及来自其他流媒体平台和娱乐选项的竞争。
在这项更新的分析中,发生在 Netflix 的财报之前,我将表明 Netflix 的股票可能并不那么昂贵,因为在证明他们的商业模式是有利可图和可持续的之后,根据他们的总潜在市场 (TAM) 估计一些未来情景变得更加容易。
即便如此,仍然有必要牢记一些风险,例如对原创内容的高度需求、宏观经济压力情景中可能的流失和竞争。
Netflix 背后的引人入胜的故事
Netflix 已经证明它已经建立了一个伟大的商业模式。作为流媒体领域的领导者之一,即使考虑到亚马逊 (AMZN) 的 Prime Video,Netflix 的市场份额也略高于 20%,它已经证明它可以有效地创建提高用户忠诚度和参与度的内容。
自 2023 年第三季度以来,该公司的全球用户数量一直保持着超过 10% 的同比增长,每个季度都增加了数百万用户,这表明尽管它已经达到了非常强劲的数字,但这是一个尚未完全成熟的行业。在预测 Netflix 未来几年的财务状况时,这一因素将非常重要,因为其估值仍取决于这种增长的持续。
创建其原始目录可以增加对论文的信心。Netflix 上的一些节目和电影取得了出色的成绩,尽管它们花费了很多钱,但该公司已被证明是高效的。这些内容还可以提高品牌知名度,不仅可以作为营销为平台带来更多用户,还可以作为一般的品牌知名度,帮助建立更多的合作伙伴关系等等。
一个很好的例子是 Squid Game。这部 K-Drama 被拒绝了十多年,直到 Netflix 决定接受这个想法,它取得了成功并进入了第二季,该季也占据了收视率最高的节目的前 10 名。毫无疑问,一个有几亿人观看的节目有助于增加更多的订阅者,但更重要的是,它已经成为一个事件,Netflix 与 Puma、Crocs (CROX)、Mattel (MAT) 和其他品牌合作开发授权产品,以及社交网络上有关该主题的各种视频,包括 Fortnite 和 Roblox (RBLX 中的野兽先生视频和视频游戏复制品)).即使这些并非全部转化为 Netflix 的收入,它也证明了它在制作病毒式内容方面的专业知识,而这来自一项几乎没有人愿意冒险的工作。这与基于现有 IP 与老粉丝制作引人入胜的内容非常不同,例如华纳兄弟探索 (WBD) 可以制作的哈利波特或 DC 漫画内容。
并非每个版本都会像《鱿鱼游戏》或新一季的《怪奇物语》那样风靡一时,但这并不是保持订阅者忠诚度的必要条件。这种忠诚度是通过其他方法实现的,不仅通过用户通常不愿意取消的粘性订阅内容,因为最终会有他们想观看的内容,而且还通过其他趋势,例如 K-Dramas、青少年和儿童电视节目、纪录片等,这使 Netflix 能够保持更稳定的内容制作,而且价格并不高得离谱, 但仍在订阅中提供这种粘性。
在第三季度的股东信中,Netflix 表示,它在广告计划方面取得了进展,但仍处于早期阶段,应该需要一段时间才能变得更加相关并成为增长的重要驱动力。在我看来,广告行业的个性化趋势可能是未来的增长道路。正如 Meta (META) 设法通过 AI、个性化和更多数据获得越来越好的广告一样,我相信 Netflix 可以逐渐提升其能力。拥有超过 2 亿用户,随着时间的推移,该公司不仅能够拥有更好的合作伙伴关系和议价能力,而且还能够改进这些广告,使其与用户和广告商相关,例如为那些倾向于消费相关纪录片的人提供体育产品等。
继续沿着货币化的路线前进,有一些事情可以帮助公司增加收入,而不必增加会员数量。现场活动可能是其中之一,可以增加更多的参与度并增加广告收入。扩展到游戏和相关市场,为其已经著名的 IP 带来新的体验,例如《怪奇物语》和《鱿鱼游戏》。主题公园和新体验最终可能会成熟为在收入方面更具代表性的东西,商品销售和许可产品也是如此。
总结本节,我认为最近一段时间表明 Netflix 的商业模式具有更大的弹性,并且还支持与更多未来用户和更大的收入/订阅者相关的巨大前景,使我们能够对预测更加乐观,从而对论点有更大的信念。
Netflix 的估值如何合理
仅仅有 Netflix 可能会继续增加其用户群和每用户收入的趋势,不足以自信地预测运营指标。尝试估计 TAM,有一些因素可以提供帮助。2024 年年中,Netflix 表示,大约有 5 亿个家庭拥有智能电视,但尚未为该服务付费。根据宽带接入或付费电视订阅,还可以估计 Netflix TAM 的会员人数为 8 亿。
尽管有这些非常乐观的估计,但 Netflix 在 2024 年第三季度拥有 2.84 亿付费会员,每季度增加近 500 万(根据第三季度的情况)意味着需要近十年的时间才能达到 5 亿左右的订阅人数。也就是说,没有必要相信这种乐观的情况,估值开始变得有意义。
第二个组成部分是每个会员的收入。在过去的一些季度中,由于货币影响等一些原因,收入的增长速度慢于用户群的增长速度,因为 Netflix 是一家全球性公司。但是,考虑到未来几年的累积结果,可以想象该服务的价格上涨将逐渐增加每个会员的收入。
除了这些价格上涨之外,前面提到的一些因素应该会对收入/会员产生积极影响,例如现场活动的成熟、更好的广告、新体验、商品销售等。
预测所需的第三个组成部分是净利润率,目前为 24%。由于 Netflix 是一项可扩展性很强的企业,考虑到这一净利润率可能在大约 30 年内达到接近 5% 的水平,这似乎不是一个非常乐观的假设。当然,公司需要能够继续提高效率,即增加收入但不以相同的速度增加成本和费用,这是可以做到的,因为增加新订阅者和新的收入来源并不一定意味着公司必须增加更多费用或制作新内容,更不用说其他可能性,例如可以释放更高效率的人工智能。
基于这一展望,我对 2030 年做出了以下假设:
- 4.02 亿付费会员,相当于每年增长 ~2000 万。
- 186 美元/用户收入,相当于每年增长 5%,考虑到为了满足通货膨胀而提高价格和一些额外的收入来源正在成熟。
- 30% 的净利润率。
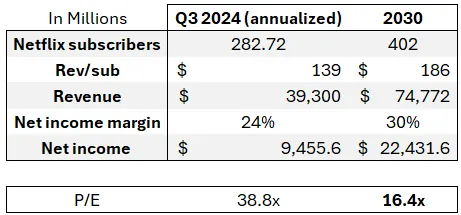
这些假设意味着 2030 年的市盈率将达到 16.4 倍。考虑到 25 倍的公平倍数,您有 53% 的收益,或每年接近 ~9%。
这种情况似乎已经足以让人们对 Netflix 持乐观态度,但一些可选因素会让它变得更好。如前所述,Netflix 有一些新收入的途径,因此收入/订户增长可能不仅略高于通货膨胀率,而且在此期间会达到更高的增长率。此外,我们可能会再次看到会员人数的大幅增加,例如 2023 年第四季度的 ~1300 万,这也将使几年后的净收入大幅增加。
例如,假设 2030 年有 5 亿用户,每年的收入/用户为 230 美元,我们发现 Netflix 的净收入超过 $34B,或 10.6 倍的市盈率。
Netflix 论文的风险
当我们进行长期预测时,似乎存在一定程度的不对称性,但风险在某种程度上掩盖了这种不对称性,并增加了谨慎的必要性。
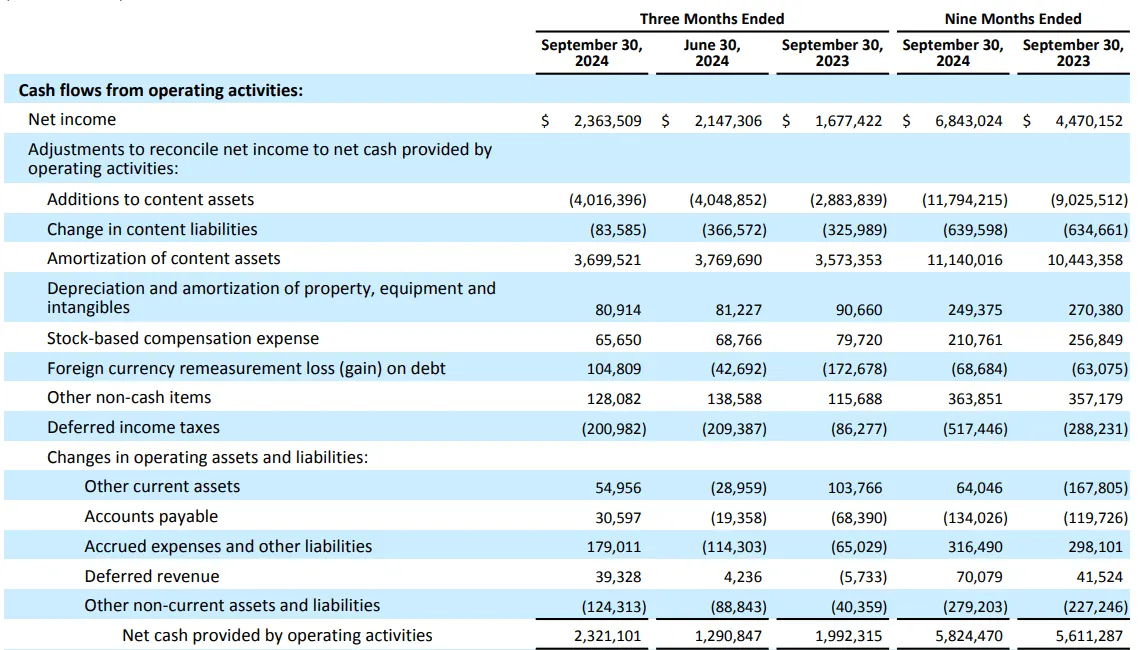
其中一个因素是内容制作。Netflix 每季度投资数十亿美元来扩展其目录,例如第三季度内容资产增加 $4B。保持稳定的生产是持续用户参与度、品牌知名度的关键因素,最重要的是,降低客户流失风险。
在最近几个季度,净利润率和自由现金流利润率非常相似,但这种情况已经存在很长时间了。这是因为 “添加内容资产 ”是最重要的现金流数字之一,并且会大大减少它,但通过这些内容的摊销,它已经得到了很好的平衡。因此,如果这种摊销开始减少,但 Netflix 保持这一仍在加速的生产水平,那么净收入和自由现金流之间可能会出现新的不匹配,从而对股东价值的产生产生产生压力。
另一个非常重要的因素是 ARPAC 的增长。如前所述,预计 Netflix 将能够保持小幅涨价,但在某些情况下,即使这也可能是不可能的。例如,如果存在宏观经济逆风,人口的可支配收入可能会减少,这不仅会使添加新用户变得困难,而且价格上涨也会增加客户流失率。此外,我们正在关注以美元计价的收入,即使这些价格上涨与美元化通胀 (~3%) 一致,在某些国家/地区也可能不切实际。
最后,注意力竞争也是这个方程式中的一个决定性因素。不仅 Disney+ (DIS)、Max 和 Prime Video 等平台可以减少 Netflix 的观看时间,从而降低对价值的感知,而且 YouTube、TikTok(和类似的短视频应用程序)等应用程序或视频游戏等其他活动会减少可用时间,从而增加扩大用户群的挑战。
Netflix 第四季度收益
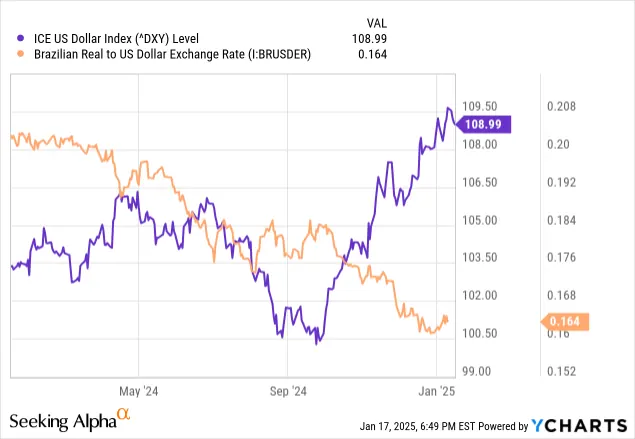
对于第四季度,指引指向 $10.12B 的收入和 21.6% 的营业利润率。在我看来,两者都有可能,但 FX 可能已经阻碍了。年底,美元指数大幅上涨,这意味着全球其他货币兑美元下跌。对于巴西等一些拉丁美洲国家来说,情况更糟,巴西的货币在第四季度创下历史新低。
另一方面,鱿鱼游戏的推出相当积极,可能增加了比预期更多的用户,尽管这只是在第四季度的最后阶段,如果会员的增加让市场感到意外,它应该会带来上行空间。
尽管存在这些因素,但对于长期投资者来说,我认为管理层关于未来战略的一些声明更为重要,例如广告的成熟/接受、现场活动、内容制作支出等。