总结
- 全球市场受到地缘政治紧张局势、通货膨胀和 2024 年美国总统大选的影响。凭借正确的机会和策略,投资者将在 2025 年获利。
- 到 2025 年,考虑使用一种策略来做出数据驱动的决策,该策略可以识别在增长、价值、盈利能力、盈利修正和势头方面总体强劲的股票。
- Seeking Alpha 的 2024 年前 10 只股票投资组合上涨了 125%,而标准普尔 500 指数的投资组合上涨了 25%,其中首选包括 AppLovin 上涨了 713%,Celestica 上涨了 215%,Modine 上涨了 +94%。
- SA 的量化评级系统提供强大的分析功能,并借鉴了一个模型,该模型在 2023 年和 2024 年排名前 10 的股票推荐压垮了标准普尔 500 指数。
2024 年市场走势如何?
2024 年的市场充满了谨慎和乐观。在选举不确定性的情况下,波动性和喜忧参半的股市走势使标准普尔 VIX 指数触及三周高点。8 月份因 日元套利交易平仓而大幅下跌,标准普尔 500 指数在前三个交易日下跌了 6%。然而,标准普尔 500 指数回升,上涨 23%,纳斯达克指数上涨 30% 以上,道琼斯指数上涨近 13%,实现了辉煌的一年。
强劲的企业盈利、降温的通胀和有弹性的消费者支出推动了股市增长。随着各国央行放松货币政策、通胀率正常化以及挥之不去的疫情相关供应链压力继续减轻,全球经济出现温和扩张。就单一国家经济表现而言,美国一直是一个关键的异类,在主要其他国家中经历了更可观的增长。失业率仍然相对较低,通胀率顽固高于央行的目标。

俄罗斯-乌克兰和中东的政治紧张局势定期导致全年的市场波动。然而,影响仍然有限,市场对地缘政治风险表现出广泛的韧性。
美联储在 9 月降息 50 个基点,这是四年多来的首次降息,对第三季度末和第四季度初的市场表现做出了重大贡献。此举标志着支持经济增长的转变,使对利率敏感的行业受益。
市场对唐纳德·特朗普的选举胜利反应强烈,在他获胜后,指数连续多次创下历史新高。然而,各行业的反应喜忧参半。虽然加密资产、科技和小盘股飙升,但医疗保健股,尤其是生物技术板块的股票,因预期的政策变化而受到影响。
2025 年会发生什么?
华尔街为期两年的牛市可能会在 2025 年连续第三年反弹,因为强劲的企业盈利、稳健的就业报告以及各国央行有望降息,助长了投资者的乐观情绪。
未来六个月投资者对股市的情绪

在经历了令人印象深刻的第三季度大型科技公司财报季之后,近 40% 的美国个人投资者协会 (AAII) 调查受访者对未来六个月的市场前景持乐观态度,这一数字高于 37.5% 的历史平均水平。
尽管对通胀的持续担忧,但美联储转向降息、强大的经济弹性以及新政府可能放松监管,这些都有助于对新年的乐观情绪。
根据 Seeking Alpha 严格的量化评级和因子评级,我选择的 2024 年最佳选股也跑赢了 Magnificent 7,这两家科技巨头对指数收益具有巨大的影响力。我的一篮子股票实现了令人印象深刻的 125% 回报,大大超过了 Magnificent Seven 的 57% 的涨幅。
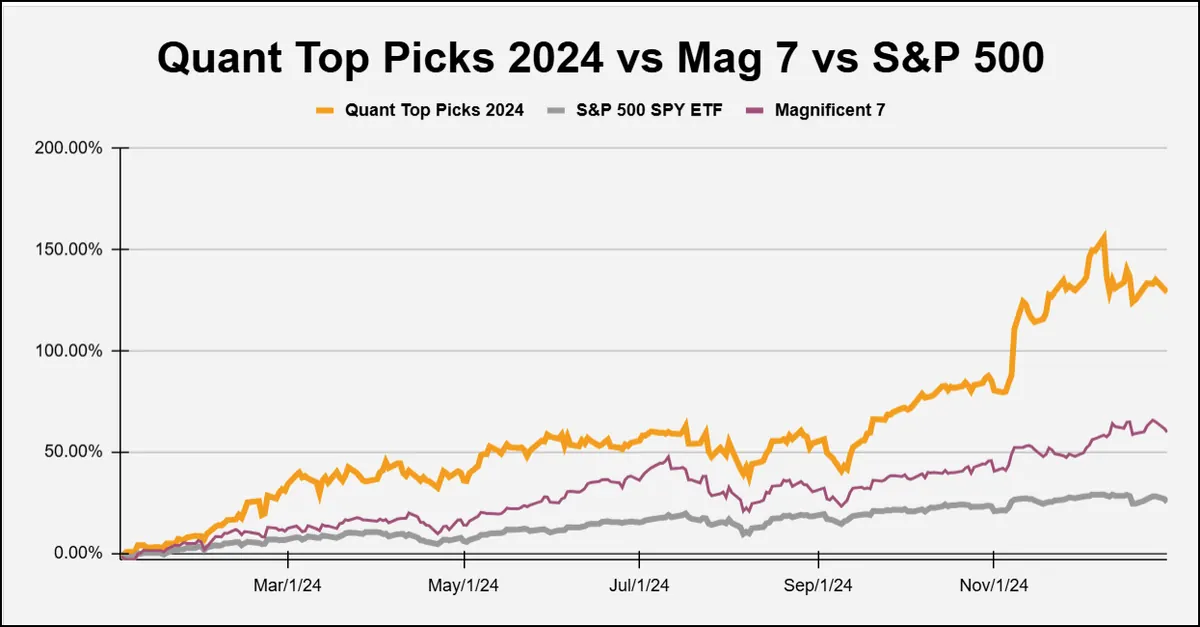
此外,回顾我的 2023 年 10 大股票时,自 2023 年 1 月入选以来,这些选择已经交付了超过 115%。
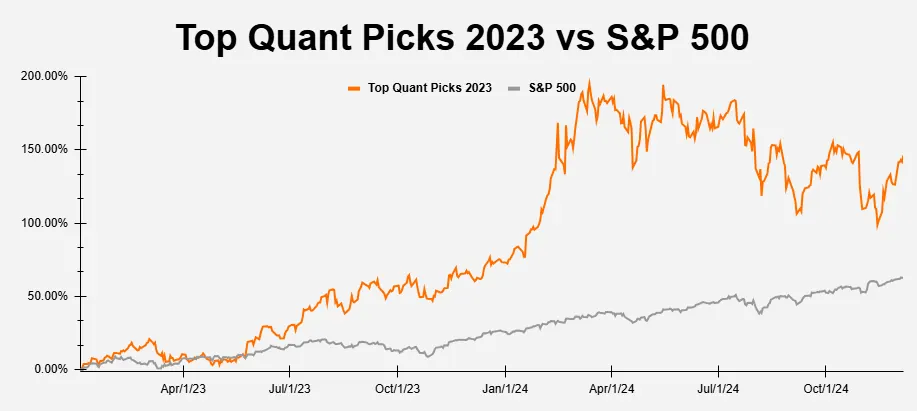
我对 2025 年的选择包括 2024 年的一些结转,基于其强劲的基本面、出色的势头和分析师的修正。尽管我的几个选择的交易价格接近 52 周高点,但鉴于持续的市场趋势和强化趋势的行为,随着时间的推移,动量投资已被证明是成功的。在新的一年里,考虑基本面强劲的股票,这些股票已被证明在宏观和地缘政治逆风中取得了成果
2025 年会出现牛市吗?
2025 年可能会出现牛市,以 2024 年令人印象深刻的势头为基础。然而,潜在的挑战仍然迫在眉睫。通胀在 2024 年有所缓和,但在未来一年可能会被证明是顽固的,随着美联储应对复杂的经济形势,利率的不确定性进一步加剧。地缘政治挑战和潜在的关税升级可能会引发市场波动。当前的估值存在重大风险,因为它们高于前瞻性和后向性历史平均水平。整个 2024 年,Magnificent 7 股票表现喜忧参半,在市场不确定性期间充当安全交易,但随着远期增长率的降低,显示出可能放缓的迹象。
鉴于影响当今股市的因素复杂相互作用——从利率到行业轮动和盈利可持续性——拥有一个全面的量化框架可以为投资者提供更可靠和明智的决策框架。
热门金融股
金融股在 2024 年表现良好,该板块上涨约 30%。虽然一些金融股可能面临进一步降息的挑战,但该行业可能会继续受益于有弹性的经济和潜在的监管放松。
1. OppFi Inc. (OPFI)
- 市值: $651.78M
- 量化评级:强烈买入
- 行业: 金融
- 行业: 消费金融
- 量化行业排名(截至 2025 年 1 月 7 日):686 中的 5
- 量化行业排名(截至 2025 年 1 月 7 日):39 中的 2
在 AI 驱动的承保支持下,OPFI 利用其可扩展的技术平台为服务不足的中等收入消费者提供信贷机会。该公司在 Q32024 的收益中取得了出色的成绩,收入创下了 $136M 的新高。与此同时,在信贷绩效改善、收益率提高和运营效率的推动下,GAAP 净收入同比增长一倍多。该公司拥有精选的盈利能力指标,毛利率为 100%,股本回报率为 32%,远高于行业中位数。
OPFI 因子等级
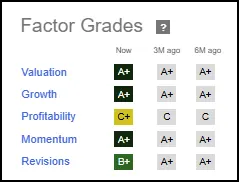
鉴于该股在过去三个月中令人难以置信的 90% 的价格回报率,OPFI 的“A+”估值等级非常出色。该公司目前的 FWD 市盈率下降了 25% 以上,而其 TTM PEG GAAP 倍数相对于金融板块的折让率超过 95%。OPFI 将自己定位为更广泛的数字金融服务平台,对小企业贷款机构 Bitty 的投资就是证明。凭借坚实的基本面和积极的及时性指标(如每股收益修正和价格势头),OPFI 是一个小盘股,如果该行业经历持续反弹,则有望进一步上行。
2. PayPal 控股公司 (PYPL)
- 市值: $89.76B
- 量化评级:强烈买入
- 行业: 金融
- 行业:交易和支付处理服务
- 量化行业排名(截至 2025 年 1 月 7 日):686 中的 17
- 量化行业排名(截至 2025 年 1 月 7 日):43 中的 2
PayPal Holdings Inc. 是一家领先的金融科技公司,提供全球数字支付解决方案和金融服务。PYPL 拥有超过 4 亿个活跃账户和巨大的覆盖范围,提供一整套产品来补充其旗舰点对点转账功能。该公司正在通过多项举措推动增长,包括其新的“Fastlane”结账解决方案以及与 Shopify (SHOP) 等主要参与者的战略合作伙伴关系。这些努力使 FWD 收入增长比更广泛的金融行业高出 25%。PYPL 的盈利能力等级为“A”级,这得益于其令人难以置信的 $7.67B 运营现金和 22% 的 ROE,比行业中位数高出 100% 以上。稳健的增长、卓越的盈利能力和价格势头导致过去 90 天内第一财年上调了 38 次,下调幅度为零,这表明华尔街对该股的普遍乐观情绪。
PYPL Revisions Grade
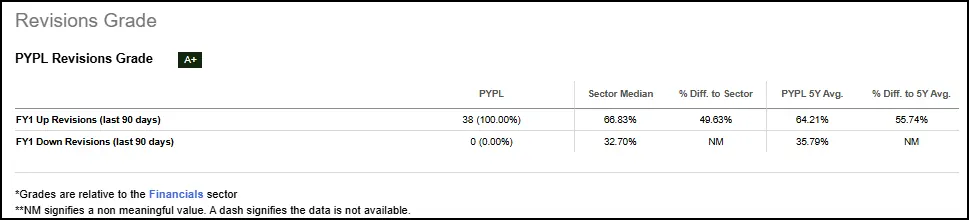
While the company’s recent performance has detracted from its valuation profile to some degree, PYPL is trading at a sector-relative discount in terms of its price-to-sales and price-to-cash flow ratios. Despite increased competition, PayPal’s brand recognition, robust financial position, and focus on innovation make it well positioned for future growth in the increasingly popular digital payments landscape.
Top Consumer Discretionary Stocks
The consumer discretionary sector was strong in 2024, up over 25% despite higher interest rates. Resilient consumer spending and economic growth fueled the rally as the sector stands to gain further in 2025, with expected interest rate cuts and lower inflation.
3. Brinker International, Inc. (EAT)
- Market Capitalization: $6.26B
- Quant Rating: Strong Buy
- Sector: Consumer Discretionary
- 行业: 餐饮业
- 量化行业排名(截至 2025 年 1 月 7 日):486 中的 2
- 量化行业排名(截至 2025 年 1 月 7 日):1 分(满分 42 分)
尽管 2024 年的餐厅环境充满挑战,受到持续通货膨胀的困扰,但 Brinker International 在 2024 年实现了显着的转变。Chili’s 的母公司 Brinker 加倍致力于以价值为中心的营销和改进运营。Chili 的“3 for Me”超值餐食和社交媒体驱动的 Triple Dipper 促销活动帮助推动了 2025 财年第一季度 14% 的销售增长和 6.5% 的流量增长。其他增长亮点包括令人难以置信的 32% 的同比摊薄收益增长和 19% 的富时 EBITDA 增长,而该行业为 2.7%。EAT 的努力带来了强劲的盈利能力指标,包括 $425M 的运营现金。
EAT 生长等级
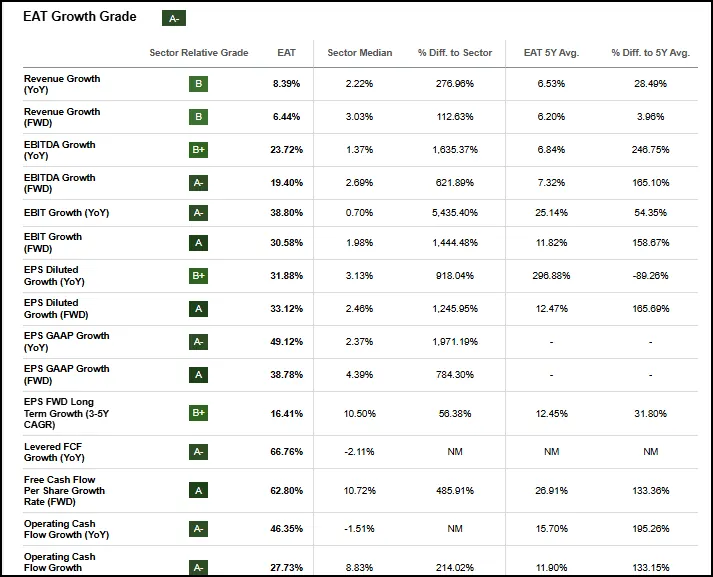
EAT 稳健的战略执行反映在其强劲的价格势头上,该势头在过去一年中实现了惊人的 244%。华尔街的乐观情绪反映在该公司的修订评级中。EAT 在过去 90 天内收到了 19 次 FY1 上调和零下调修订。分析师预计 2025 财年第二季度的每股收益将增长 50% 以上,因为该股为投资者提供了对该行业增长、盈利能力和强劲势头的坚实敞口,就像我的下一个非必需消费品选择一样。
4. Stride, Inc. (LRN)
- 市值: $4.56B
- 量化评级:强烈买入
- 行业: 非必需消费品
- 行业: 教育服务
- 量化行业排名(截至 2025 年 1 月 7 日):486 中的 15
- 量化行业排名(截至 2025 年 1 月 7 日):1 分(满分 25 分)
Stride 是一家以技术为基础的教育公司,为 K-12 学生、职业学习者和成人教育提供创新的在线和混合学习解决方案。该公司提供一整套产品和服务,包括专有课程和第三方课程。LRN 专注于满足对灵活、以客户为中心的虚拟学习解决方案的需求,特别强调职业前瞻性技能。在 2025 财年第一季度,该公司的注册人数增长了 18.5%,达到创纪录的 222,000 人,收入增长了 15%,调整后营业收入增长了 295%。
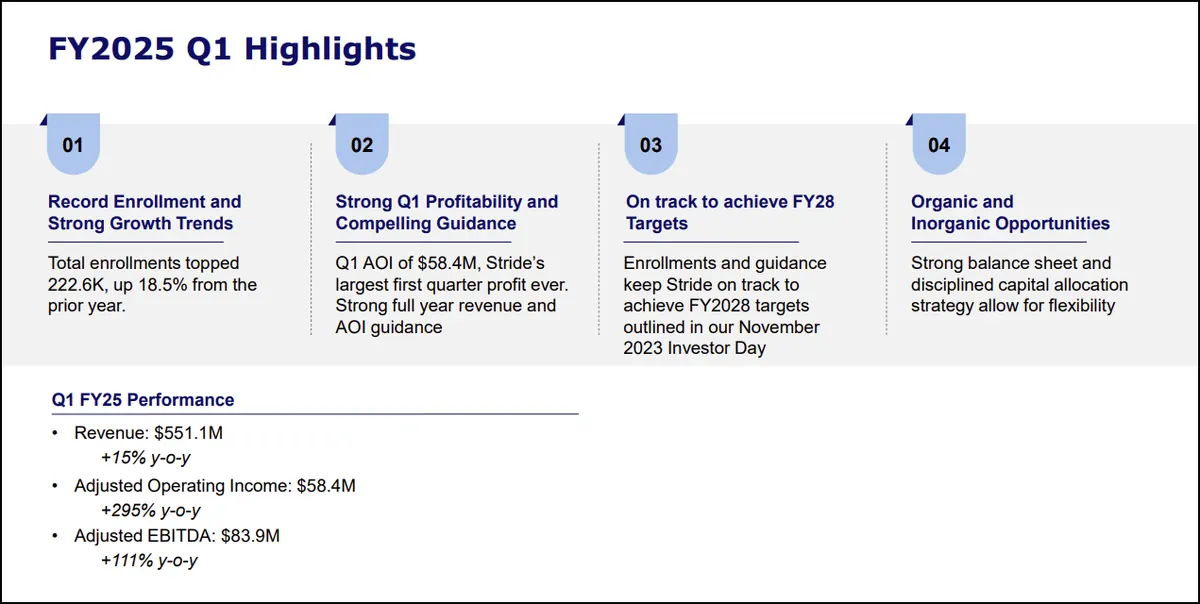
公司的巨大增长已转化为稳健的盈利能力。LRN 拥有 16% 的 TTM EBITDA 利润率,比行业中位数高出惊人的 40%,并提供令人难以置信的每股 7.41 美元现金,而该行业为 2.42 美元。
LRN 盈利能力等级
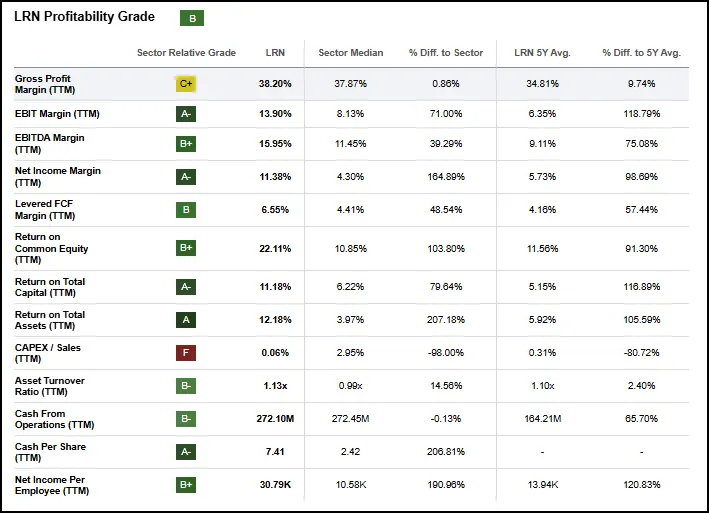
While the company’s ‘A+’ momentum has impacted the company’s overall valuation grade, LRN is trading at a 50% discount in terms of its TTM PEG GAAP and a 22% discount in terms of its FWD EV/EBIT relative to the Consumer Discretionary sector. As families and individuals increasingly seek alternatives to traditional education, Stride’s established virtual learning platform is well positioned to capture growing market demand.
5. Urban Outfitters, Inc. (URBN)
- Market Capitalization: $5.39B
- Quant Rating: Strong Buy
- Sector: Consumer Discretionary
- Industry: Apparel Retail
- Quant Sector Ranking (as of 1/7/2025): 12 out of 486
- Quant Industry Ranking (as of 1/7/2025): 3 out of 36
Lifestyle retailer Urban Outfitters operates a portfolio of retail brands, including Anthropologie, Free People, Urban Outfitters, and FP Movement, which target an array of consumer segments. The company launched Nuuly in 2019, aiming to capitalize on the growing clothing rental market in order to attract younger, sustainably minded customers. The company’s efforts have been a resounding success. In Q3, Urban delivered record results, with total sales up 6%, beating EPS estimates by $0.23 compared with the previous year. Growth was driven by the strong performance of its premium brands Anthropologie and Free People, while Nuuly sales increased 48% Y/Y.
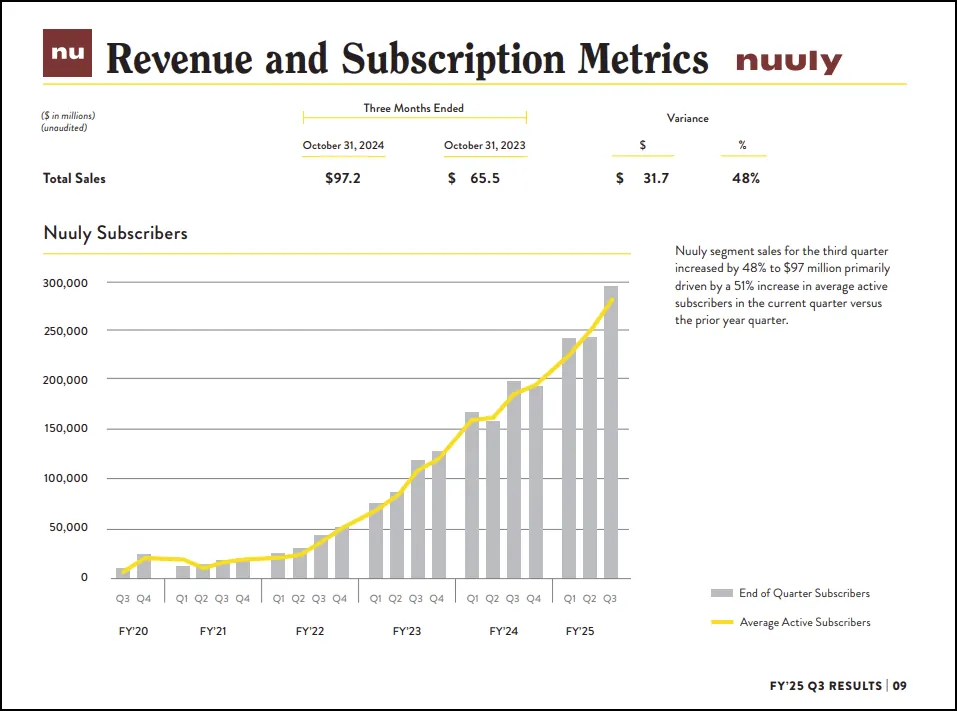
这些财务业绩指标有助于其稳健的量化增长成绩,其中包括每股收益 FWD GAAP 增长 35%,而该行业为 4%,FWD 经营现金流增长 51%,与行业中位数相比增长 490%。通过增加营销支出、减少降价和有效的库存管理,URBN 已经能够提高盈利能力。该公司拥有令人难以置信的 $412M 运营现金和 6% 的稳定净利润率。该公司的出色增长和高于平均水平的盈利能力促成了卓越的修订评级,在过去 90 天内有 11 次 FY1 上调和 0 次下调。
URBN 修订等级
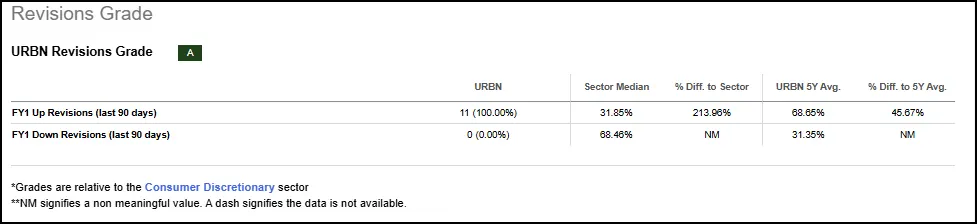
URBN 目前的估值与该行业持平;然而,某些指标被大幅折现,例如其 FWD GAAP 市盈率为 15 倍,而该行业为 19.3 倍。URBN 是美国顶级城市零售商,为投资者提供坚实的基本面,并对其 2025 年的发展轨迹持相当大的乐观态度。
热门工业股
工业板块在 2024 年落后于整体市场。回流趋势、制造业复苏和利率下降可能会在 2025 年提振该行业。
6. Argan, Inc. (AGX)
- 市值: $2.12B
- 量化评级:强烈买入
- 行业: 工业
- 行业: 建筑与工程
- 量化行业排名(截至 2025 年 1 月 7 日):615 中的 3
- 量化行业排名(截至 2025 年 1 月 7 日):1 分(满分 34 分)
Argan 是量化评级最高的工程和建筑股票,为电力、工业建筑和电信基础设施行业提供服务。作为传统燃气发电厂和可再生能源设施的服务商,AGX 具有得天独厚的优势,可以利用由数据中心、制造业回流和电动汽车采用推动的美国能源需求持续激增。
“凭借我们的能源不可知能力,Argan 具有得天独厚的优势,可以促进任何类型的电力设施的建设。因此,随着越来越明显的是,确保稳定电网和可靠发电的最有效方法是将传统燃气发电厂与可再生能源相结合,我们非常适合任何和所有支持能源生产的项目,“Argan, Inc. 首席执行官 David Watson 说。
在 2024 年第三季度,AGX 创下了有史以来第二高的季度收益结果,收入增长 57% 至 $257M。它实现了 0.74 美元的调整后每股收益惊喜,为公司的整体“B”增长等级做出了贡献。其他增长亮点包括 26% 的 FWD EBITDA,与该行业相比增长了 263%。AGX 非凡的价格势头在过去四个季度中跑赢了该行业,在过去一年的回报率超过 200%。
AGX 动量级
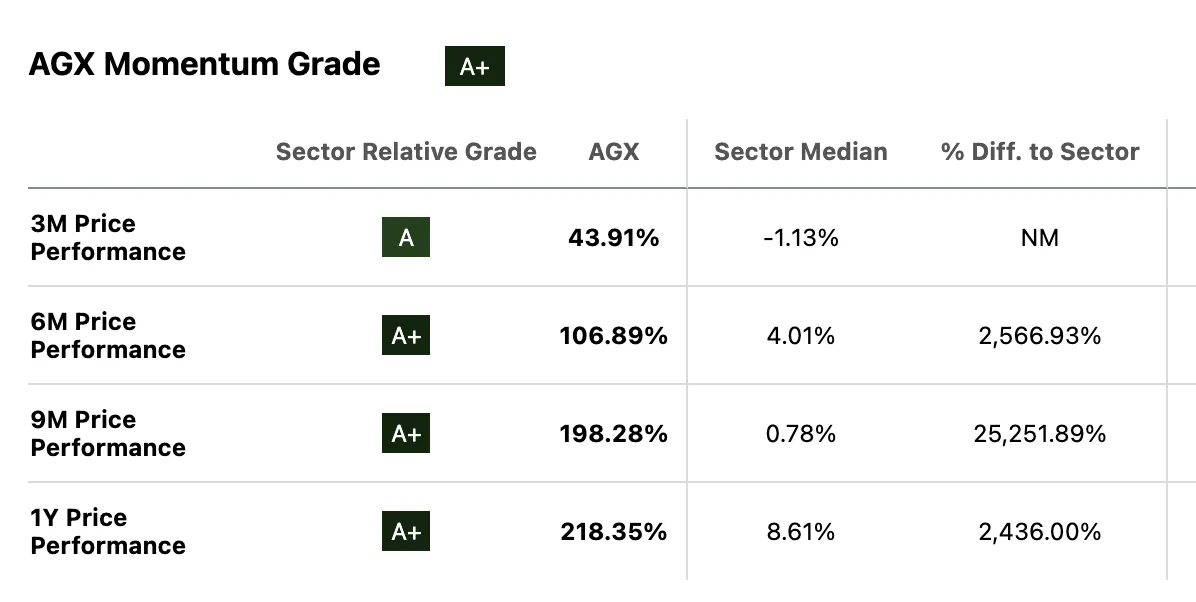
尽管上涨,但 AGX 的估值自 12 月初以来有所改善。该公司正在实现关键指标,例如其 TTM PEG GAAP 为 0.33 倍,而该行业为 1.1.x。凭借大量积压的项目以及为传统和可再生能源项目提供服务的能力,AGX 已准备好在 2025 年获得未来的增长机会。
7. DXP Enterprises, Inc. (DXPE)
- 市值: $1.30B
- 量化评级:强烈买入
- 行业: 工业
- 行业: 贸易公司和分销商
- 量化行业排名(截至 2025 年 1 月 7 日):615 中的 11
- 量化行业排名(截至 2025 年 1 月 7 日):43 中的 2
DXP Enterprises 是一家总部位于休斯顿的公司,为各个行业提供关键工业设备。该公司最大的部门是服务中心部门,该部门销售泵、轴承和动力传动产品。其服务中心还为工业客户提供维护和维修服务。在第 3 季度,DXPE 通过多次收购推动了业绩,这长期以来一直是其增长战略的核心,但以牺牲短期利润率为代价。
“如果你注意到的话,SG&A 可能占销售额的百分比有点高。因此,我们认为重要的是要注意,我们并没有试图以牺牲销售为代价来管理业务以实现利润最大化,而且——恰恰相反,我们有很多赌注来增加销售额,“DXPE 董事长兼首席执行官 David Little 说。
尽管将增长置于利润率优化之上,但 DXPE 仍以 17% 的 ROE 保持着健康的盈利能力(与该行业相比增长超过 25%),同时提供了出色的增长指标,包括 45% 的 EPS GAAP 同比增长。DXPE 以极具吸引力的估值进行交易,远期市销率为 0.8 倍,而该行业为 1.5 倍,DXPE 以极具吸引力的倍数为投资者提供工业服务增长的机会。
顶级科技股
在 AI 进步和量子计算创新的推动下,科技行业在 2024 年飙升。随着云采用和扩展 AI 应用程序的持续增长,某些科技股可能会在 2025 年持续增长。
8. Celestica Inc. (CLS)
- 市值: $11.50B
- 量化评级:强烈买入
- 行业: 信息技术
- 行业: 电子制造服务
- 量化行业排名(截至 2025 年 1 月 7 日):550 分中的 13 分
- 量化行业排名(截至 2025 年 1 月 7 日):16 分中的 1 分
Celestica 已成为一只出色的 Electronic Manufacturing Services 股票,并两次获得 Alpha Pick。该公司的成功得益于其向 AI 基础设施制造的战略转型,特别是通过专注于数据中心的网络交换机。该公司的连接和云解决方案部门占总收入的67%,同比增长了42%,这得益于对AI计算能力的超大规模需求。
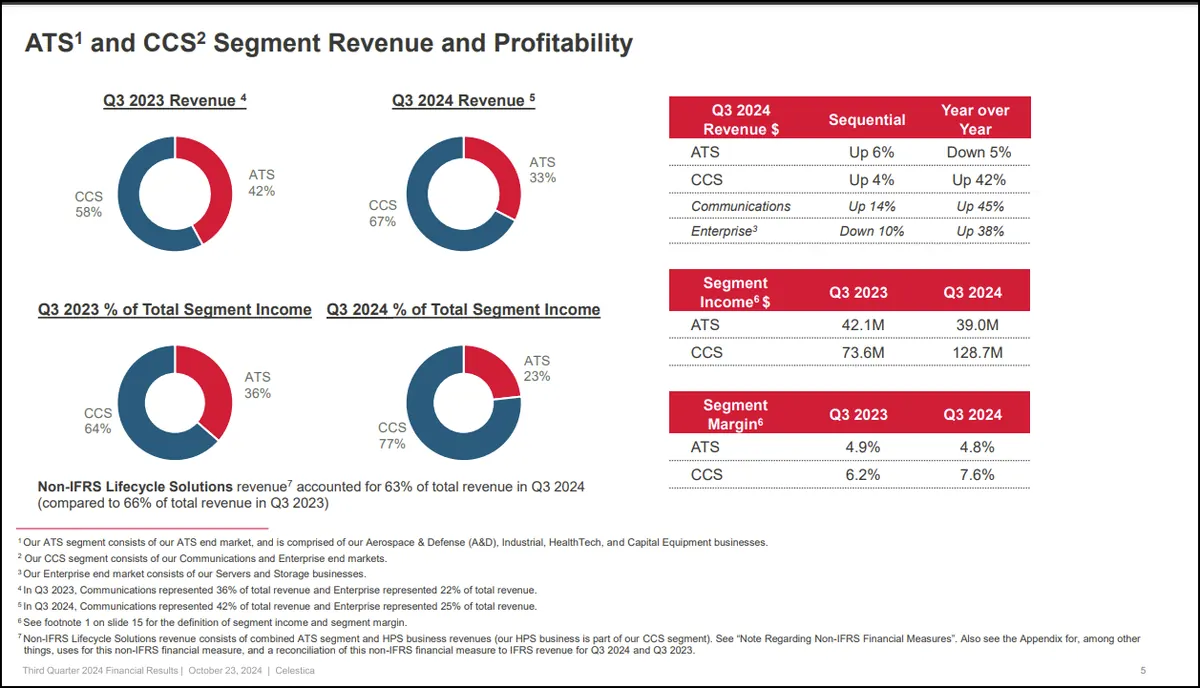
在第三季度,CLS 的财务业绩达到了新的高度,总收入为 $2.5B(同比增长 22%),调整后每股收益达到创纪录的 $1.04,为近几个月的强劲价格势头做出了贡献。尽管去年的回报率接近 250%,但 CLS 仍保持着极具吸引力的估值,这是该股最引人注目的卖点之一。该公司在以下概述的许多指标上的交易价格比该行业有很大的折扣。
CLS 估价等级
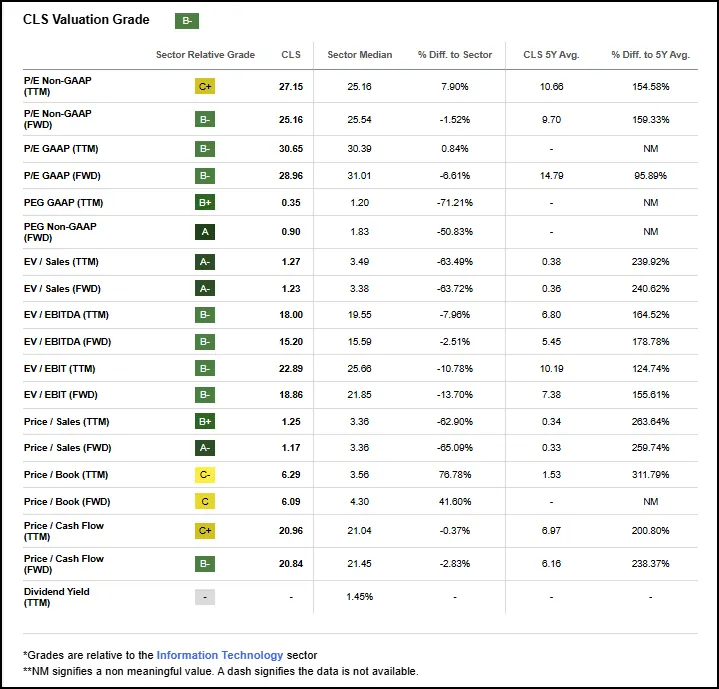
CLS 的“A”修正等级支持了该股还有进一步上涨空间的观点,预计第四季度每股收益将同比增长 37%。凭借在 AI 数据中心硬件方面的成熟执行力、不断扩大的营业利润率和有吸引力的估值特征,CLS 为 2025 年的巨大增长市场提供了强大的敞口。
9. Intapp, Inc. (INTA)
- 市值: $4.85B
- 量化评级:强烈买入
- 行业: 信息技术
- 行业: 应用软件
- 量化行业排名(截至 2025 年 1 月 7 日):18 分(满分 550 分)
- 量化行业排名(截至 2025 年 1 月 7 日):196 中 3
Intapp, Inc. 处于关键运营现代化的最前沿,提供基于云的软件解决方案,旨在管理专业服务公司的客户关系、交易流程和合规性要求。在企业客户扩展和新人工智能产品的推动下,该公司的净收入在 2035 财年第一季度翻了一番,达到 $15.1M,为公司的盈利等级做出了贡献。国际货运代理协会 (INTA) 还展示了其他强劲的基本面,特别是富卫收入增长 17%,而该行业为 5%,经营现金流同比增长 123%,为“A+”增长。
INTA 因子等级
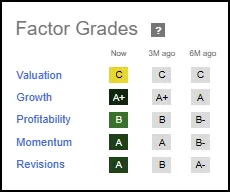
该公司在价格动量和相对于行业的收益修正方面排名非常高。INTA 在过去一年的回报率接近 75%,再加上在过去 90 天内 10 次 FY1 上调和 0 次下调。Intapp 针对特定行业的 AI 解决方案和不断增长的企业关系使其能够在 2025 年继续取得成功。
10. Credo Technology Group Holding Ltd (CRDO)
- 市值: $12.82B
- 量化评级:强烈买入
- 行业: 信息技术
- 行业: 半导体
- 量化行业排名(截至 2025 年 1 月 7 日):550 分中的 3 分
- 量化行业排名(截至 2025 年 1 月 7 日):66 中的 2
2024 年,AI 基础设施需求的利基供应商和服务商取得了非凡的成功,而 2025 年可能会延续。Credo Technology Group 成立于 2008 年,是 Quant 排名第二的半导体股票和 Quant 排名第三的整体科技公司。该公司专注于开发针对以太网应用优化的创新产品,包括集成电路和有源电缆 (AEC)。CRDO 出色的 A+ 增长级是由对 AI 数据中心 AEC 的强劲需求推动的。主要亮点包括 FWD EBITDA 增长 129%,而该行业为 5%,以及 EPS FWD 长期增长(3-5 年复合年增长率)超过行业中位数近 500%。这种天文数字的增长促成了该公司令人瞠目结舌的价格势头;CRDO 在过去四个回报期内的回报达到了三位数,并在过去一年内交付了超过 300% 的回报。
CRDO 动量等级
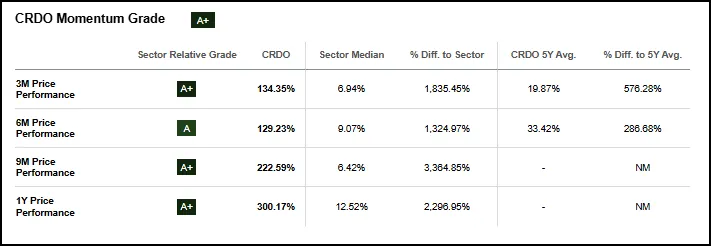
值得注意的是,CRDO 的交易价格仍然略有折让,FWD PEG Non-GAAP 比率为 1.5 倍,与 IT 行业的中位数相比下降了 17%。由于对公司普遍持乐观态度,分析师预计下一季度每股收益将同比增长 359%,使该股成为 2025 年的必备品。
新年新股票:以 10 只顶级量化评级股票庆祝 2025 年
市场在 2024 年表现出强大的弹性,标准普尔 500 指数上涨 23%,纳斯达克指数上涨超过 30%,道琼斯指数上涨近 13%。虽然 Magnificent 7 在市场收益中发挥了重要作用,但随着更广泛的市场参与的出现,它们的影响力开始减弱。这一年有几件重要事件:
- 特朗普的选举胜利。
- 美联储四年来首次降息。
- 乌克兰-俄罗斯和中东持续的地缘政治紧张局势。
展望 2025 年,投资者和分析师都对牛市势头可能达到第三年持乐观态度,这得益于强劲的企业盈利、不断改善的就业数据以及美国和海外央行预期的降息。然而,目前的估值构成了重大风险,交易价格高于历史平均水平,债券的收益率高于股票。