Palantir(纳斯达克股票代码:PLTR)刚刚公布了其第四季度业绩,该股在盘后交易中飙升至 100 美元以上。是什么推动了这些收益?收入和非 GAAP 每股收益超出预期,2025 年第一季度和全年展望也超出分析师的预期。投资者喜欢的是公司的增长正在加速,并且未来还有更多的增长。
Palantir 的第四季度业绩轻松超出预期
第四季度,Palantir 调整后每股收益为 0.14 美元,而市场普遍估计为 0.11 美元。这比去年调整后每股收益 0.08 美元增长了 75%。与此同时,其收入同比增长 36% 至 8.275 亿美元,超出预期 4628 万美元。这令人印象深刻,当您意识到 2023 年第四季度的收入增长为 19.6%,2024 年第三季度的增长为 30% 时,就更加令人印象深刻了,这意味着增长率迅速加快。
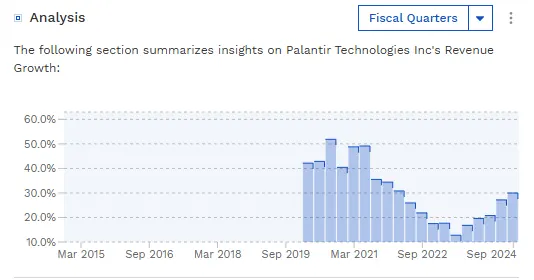
正如您在下面看到的,按季度计算,Palantir 的收入增长放缓,直到 2023 年第二季度触底 12.7%。从那时起,它一直处于上升趋势中(图表中尚未更新最新数据)。股价也随之上涨。
第一季度的收入增长有可能再次加速。Palantir 预计其第一季度收入为 8.58-8.62 亿美元(而市场预期为 7.9936 亿美元),相当于中点增长率为 35.6%。但 Palantir 的收入往往会超出预期,这意味着如果再次超出预期,增长率可能会超过 36%,这表明未来将有更多的加速。

对于全年,管理层预计收入在 37.41 亿美元至 37.57 亿美元之间,中位数增长率为 30.8%,与 2024 年的 28.8% 增长率相比有所加快。这也远高于市场普遍估计的 35.3 亿美元。
调整后营业收入预计为 15.51-15.67 亿美元,这意味着与 2024 年的 11.28 亿美元的数字相比,中位数增长 38%。
达成更多交易,客户数量加速增长
该公司还完成了更多交易,客户数量正在加速增长。从交易开始,完成的大宗交易数量环比翻了一番。具体来说,在第三季度,Palantir 完成了 16 笔价值至少 1000 万美元的交易,但在第四季度,这一数字增加到 32 笔。与此同时,价值至少 500 万美元的交易从 36 笔增加到 58 笔,价值至少 100 万美元的交易从 104 笔增加到 129 笔。
接下来是客户数量,同比增长 43%。您可以看到 13% 的环比增长,这标志着与放缓的连续客户数量增长(11%,然后是 7%、6% 和 13%)的趋势变化。

增加客户数量对 Palantir 来说很重要,不仅因为更多的客户会带来更多的收入,还因为其较高的净美元保留率。在第四季度,净美元留存率达到了令人印象深刻的 120%(略高于 2024 年第三季度的 118%),这意味着客户不仅继续使用 Palantir,而且支出同比增加了 20%。因此,Palantir 看到了来自更高客户群和过去客户花费更多的增长。
自由现金流如何?
本季度,Palantir 调整后的自由现金流达到 5.17 亿美元,增长 69.5%。全年,这一数字增长了 71%,达到 12.49 亿美元,远高于我在上一篇文章中提到的“超过 10 亿美元”的预期。现在,该公司预计全年调整后的 FCF 为 1.5-17 亿美元。尽管这意味着自由现金流增长放缓,但它仍然拥有大量的自由现金流。
如果您调整了基于股票的薪酬,并且不使用公司调整后的 FCF 数字,该怎么办?让我们来算一算。在 2024 财年,该公司从运营中产生了 ~11.54 亿美元的现金。去掉 1263 万美元的资本支出,剩下的 FCF 约为 11.41 亿美元。如果您减去 6.91638 亿美元的股票薪酬,则剩下 4.4973 亿美元的 FCF。
这讲述了一个关于它真正赚了多少钱的不同故事。然而,值得注意的是,在 2023 年,FCF 减去 SBC 为 2.212 亿美元,因此这是一个很大的进步。而且,由于增长和公司估值高,投资者似乎并不太担心稀释,因此使用高估值股票作为支付方式是有意义的。
现在的估值如何?
在我撰写本文时,Palantir 股票在盘后交易中上涨 22.41% 至 102.51 美元,使其市值达到约 2335.1 亿美元。换句话说,如果根据调整后的全年 FCF 预测的中点,Palantir 的交易价格接近 146 倍的远期自由现金流。这显然并不便宜,尽管如果看到 PLTR 今年产生超过 16 亿美元的 FCF,我不会感到惊讶。
究竟定价了多少增长?
使用 H 模型估值计算器来反向计算其估值是另一种看待它的方法,如果您阅读我的其他 PLTR 文章,您可能对此很熟悉。
要使用 H 模型对其进行估值,我需要计算贴现率、每股 FCF、最终增长率,并决定高增长率的长度(达到最终增长率所需的年数)。
根据其第四季度的加权平均股数 25.28 亿股和 12.49 亿美元的 TTM FCF,每股 FCF 为 0.49 美元。然后,我使用 1.058 的杠杆贝塔值(根据 simplywall.st)、5% 的股票风险溢价和 4.565% 的无风险利率(10 年期收益率)计算出 9.86% 的贴现率。
为了与我之前的文章保持一致,我使用了 3% 的终端增长率,因为由于其强劲的业务,PLTR 应该能够在相当长的一段时间内以略高于长期通胀预期的速度增长。
然后,我使用 44.1% 作为每股 FCF 的初始高增长率(假设 Palantir 超出其自己的 FCF 预测,到 2025 年产生 18 亿美元的调整后 FCF)。最后,由于我的目标是查看目前 PLTR 股票定价了多少增长,因此我将高增长期的长度设置为一个数字,该数字将引导我得出当前股价。
如果您感到困惑,请不要担心。我会解释的。从本质上讲,如果你看一下下图,我必须将高增长期的长度设置为 65 年,以便公允价值与当前股价相匹配。
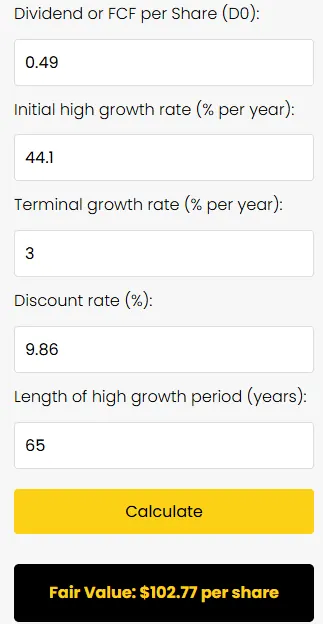
换句话说,要使 PLTR 按今天的价格进行公平估值,其每股 FCF 必须在第 1 年增长 44.1%,然后该增长率将以线性方式减速(每年 ~0.632%),直到到 66 年达到 3%。例如,这意味着在第 10 年,每股 FCF 增长率仍为 38.41%,第 20 年为 32.1%,第 30 年为 25.8%,依此类推。
这意味着大量的增长。尽管 Alex Karp 在他的第四季度股东信中说:“我们仍处于早期阶段,第一幕的开始,一场将在几年和几十年内进行的革命”,但我投资这只股票的期望太高了。
也许你觉得我的贴现率太高了。如果我使用 2.6% 的无风险利率(美国政府长期债券利率的 5 年平均值,每 simplywall.st),那么贴现率将降至 7.94%。反过来,所需的高生长期长度将下降到 45 年左右。但在我看来,这仍然是一个很大的增长预期,所以我宁愿坐视不理。别忘了,稀释也是一个需要考虑的因素,因为它会略微影响每股增长。
要点
Palantir 本季度表现出色,第四季度、第一季度和全年展望均超出分析师的预期,股价在盘后交易中上涨超过 100 美元。该公司的增长正在加速,其持续超出预期的能力给投资者留下了深刻印象。这一增长是由其客户群(增长加速)、大宗交易数量的增加以及 120% 的强劲净美元保留率(环比增长 2 个百分点)推动的。
凭借其创新的 AI 解决方案(如 AIP(在我之前的文章中讨论过)和大量的自由现金流,Palantir 是一家乘着 AI 浪潮的高质量公司。
尽管如此,该股的估值仍然令人担忧。按当前价格计算,Palantir 的价格/远期调整后的 FCF 为 146 倍,这意味着即使不考虑基于股票的薪酬,也意味着高增长预期。我的 H 模型估值准确地显示了公司需要什么样的增长。很多。
虽然该公司有很大的增长潜力,但我会维持我的持有评级,直到 (如果) 出现大幅下降。我不反对在短期内交易走高势头,但这不是我想要长期投资的水平。同时,我不建议投资者在这种增长势头下做空股票。