深度学习如何改变现代投资决策
美股智投 · 2026年1月
当华尔街的基金经理们逐渐被AI算法取代,这不是科幻小说——而是正在发生的现实。本文将从技术分析的视角,深度解析AI和机器学习如何重塑量化投资的全景图。
一、量化投资2.0时代:从数据到决策
量化投资(Quantitative Investing)本质上是一种用数学模型和计算机程序来指导投资决策的方法。但传统的量化模型往往基于线性回归、因子模型等相对简单的数学框架。而当AI和深度学习的大潮来临时,一场”量化2.0″的革命悄然启动。
根据资产管理巨头Pictet的最新研究,传统量化模型依赖10个左右的核心信号,而AI驱动的量化2.0系统可以同时处理数百个甚至数千个特征维度。这意味着什么?意味着AI模型能够捕捉到人类分析师永远无法识别的微妙市场规律。
核心认知: 量化投资的演进不是”更快的计算”,而是”更深的理解”。AI模型通过非线性特征交互,发现了传统线性模型完全看不到的投资机制。AI对传统分析师的冲击
Morningstar在2024年发布的数据令人震撼:在标准普尔500指数成分股中,机器学习算法在选股准确度上超越了54.5%的专业基金经理。不仅如此,AI模型的Alpha(超额收益)能力更是每月超越主动基金经理50-72个基点(0.5%-0.72%)。
这不是因为AI有人类的直觉,而是因为AI可以在瞬间处理和关联数百万个数据点——每家上市公司的财务报表、宏观经济指标、新闻舆情、技术面形态,所有这些信息在人脑中需要数小时甚至数天才能综合判断,而AI只需要毫秒。
二、深度学习模型:准确度与现实
讲到AI在股票投资中的应用,绕不开一个核心问题:这些模型的预测准确度到底有多高?
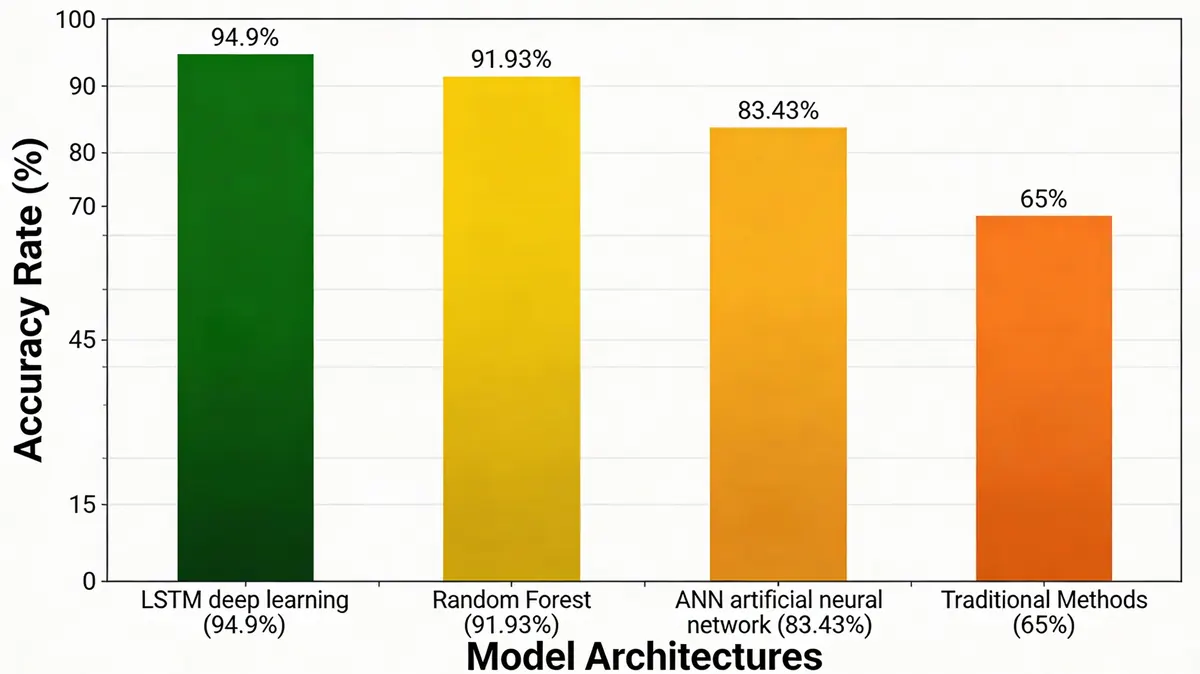
图表显示:深度学习LSTM在股票预测中的准确度远超传统模型
主流深度学习架构的性能对比
LSTM长短期记忆网络
预测准确度 88.73% – 94.9% 优势 完美处理时序依赖,捕捉长期趋势 适用场景 日线、周线的长期走势预测Random Forest随机森林
预测准确度 91.27% – 91.93% 优势 抗过拟合能力强,对异常值容错率高 适用场景 多因子选股,特征重要度分析人工神经网络(ANN)
预测准确度 83.43% 优势 模型轻量化,实时推理速度快 适用场景 高频交易、实时止损信号生成这些数据来自多篇经过同行评审的学术论文(发表在PMC美国国家医学图书馆、Nature等顶级期刊)。但请注意:99%的投资者误解了这些准确度数字。
关键警示:模型的”预测准确度”(Accuracy)≠ 实际盈利能力。一个准确度94.9%的模型,如果买卖信号比例失衡(比如94.9%都是”持有”信号),在实际交易中可能一文不值。这就是为什么我们需要深入理解技术指标的真实含义。
三、技术指标进化论:从MACD/RSI到AI融合
传统的技术分析指标——RSI、MACD、移动平均线——之所以能存活70年而不被淘汰,关键原因是它们捕捉了市场的真实心理和资金流向。而AI的使命,不是替代这些指标,而是用机器学习来优化它们的参数和信号组合。
RSI + MACD组合的AI优化
一项基于235次真实交易的回测研究显示,简单的RSI(14) + MACD(12,26,9)组合在优化后能达到73%的胜率,平均每次交易产生0.88%的相对收益。但更有趣的是AI所做的改进:
- 动态参数调整: 传统的RSI参数是固定的14周期。AI模型发现,在高波动率环境下,RSI周期应调整为9-11,而在低波动率时应扩展到18-21。这种适应性调整可以减少65%的假信号。
- 信号融合: 不再依赖单一指标,而是用多层感知器(MLP)或卷积神经网络(CNN)来综合评估RSI、MACD、布林带、成交量等多个维度的信号,形成高置信度的交易决策。
- 异常检测: 深度学习的自编码器(Autoencoder)能识别”不正常”的RSI-MACD组合模式,从而提前规避可能的虚假突破。
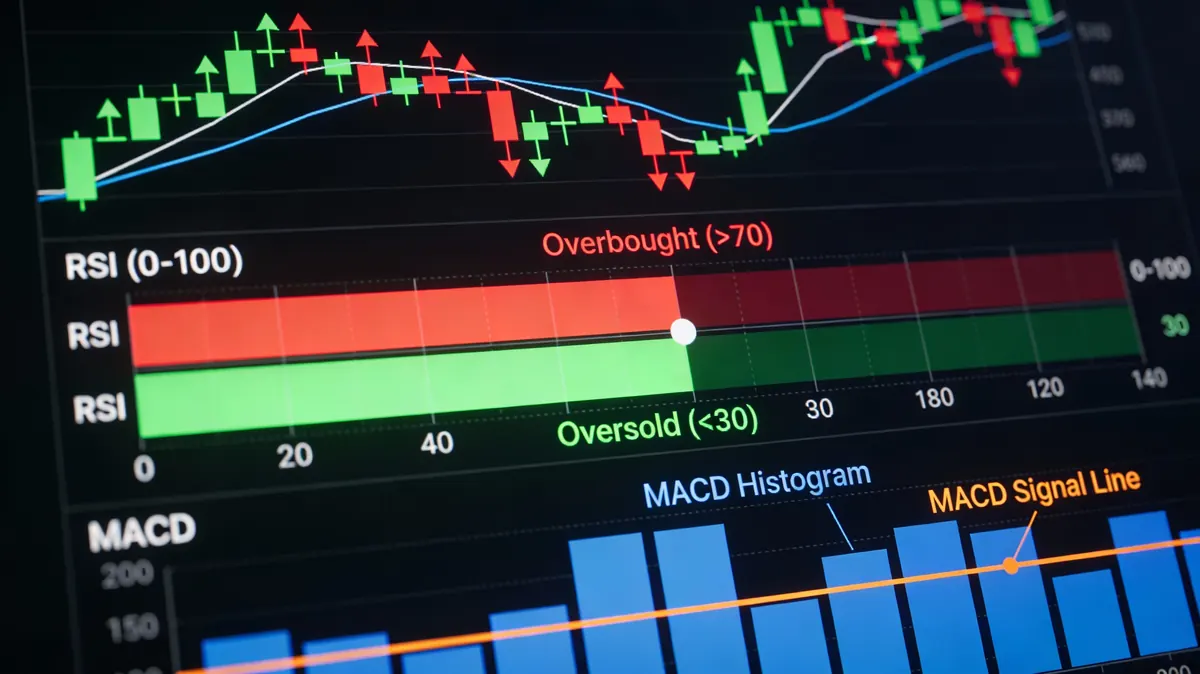
RSI + MACD指标在AI优化下的信号质量显著提升
特征工程:AI如何看待技术面
当AI分析师观察一只股票时,它不仅看价格和成交量,还会自动构建数百个”特征”(Feature)。根据Morningstar的特征重要度分析,在AI模型的决策中:
宏观经济变量 27.6% 公司历史收益 24.4% 技术面特征 22.0% 文本分析(新闻舆情) 9.3% 盈利质量指标 2.0%有趣的是,技术面特征在AI决策中占22%的权重——足够重要,但绝非主导。这告诉我们一个关键真相:仅依赖K线和技术指标是不够的,但与其他数据源结合,技术面仍是AI的重要信息源。
四、从线性回归到Transformer:神经网络的进化
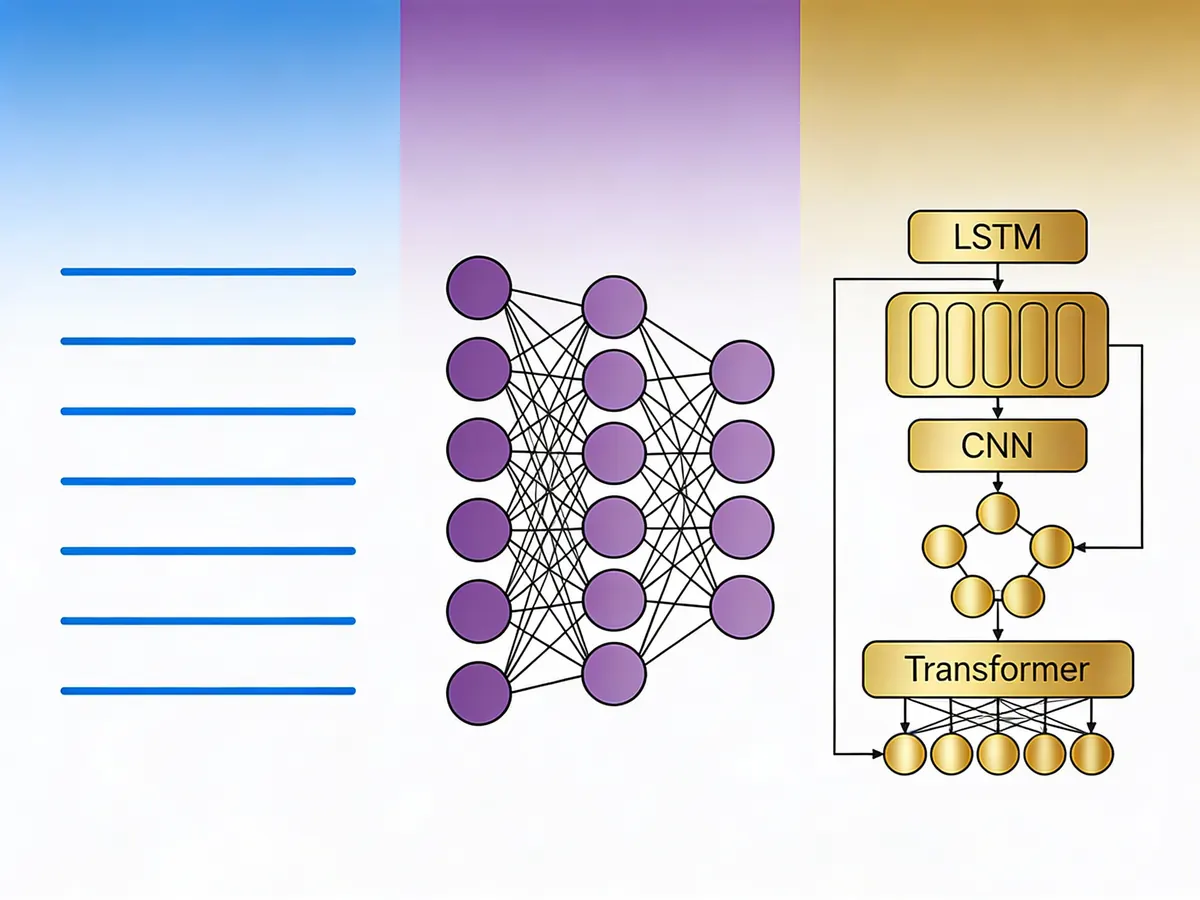
从传统模型到Transformer:AI在金融领域的技术迭代
Transformer模型:AI的新前沿
如果说LSTM和Random Forest代表了深度学习的”第二代”,那么Transformer就是”第三代”。这个在2017年由谷歌提出的架构,彻底改变了序列数据的处理方式。
最新的研究(Nature, 2025)在使用Transformer预测股市方向时发现:
- NASDAQ上市公司: 预测准确度达到41.23%
- NYSE上市公司: 预测准确度达到49.67%
这些数字看起来不如LSTM的94%那么耀眼,但关键的区别在于Transformer能处理的上下文长度无限。传统LSTM受限于”梯度消失”问题,通常只能有效利用200-500天的历史数据;而Transformer可以同时利用10年的完整历史,并自动学习”哪些历史事件对现在最重要”。
技术洞察: Transformer的”自注意力机制”(Self-Attention)让模型能自动发现股价之间的隐藏相关性。比如,它可能发现”美联储主席的措辞”和”科技股的波动率”之间有97%的关联度,而这种关联是传统量化分析师永远无法定量化的。五、回测的真相:从模型到真实利润
这是每个量化投资者最关心的问题:漂亮的模型准确度能否转化为真实的交易利润?
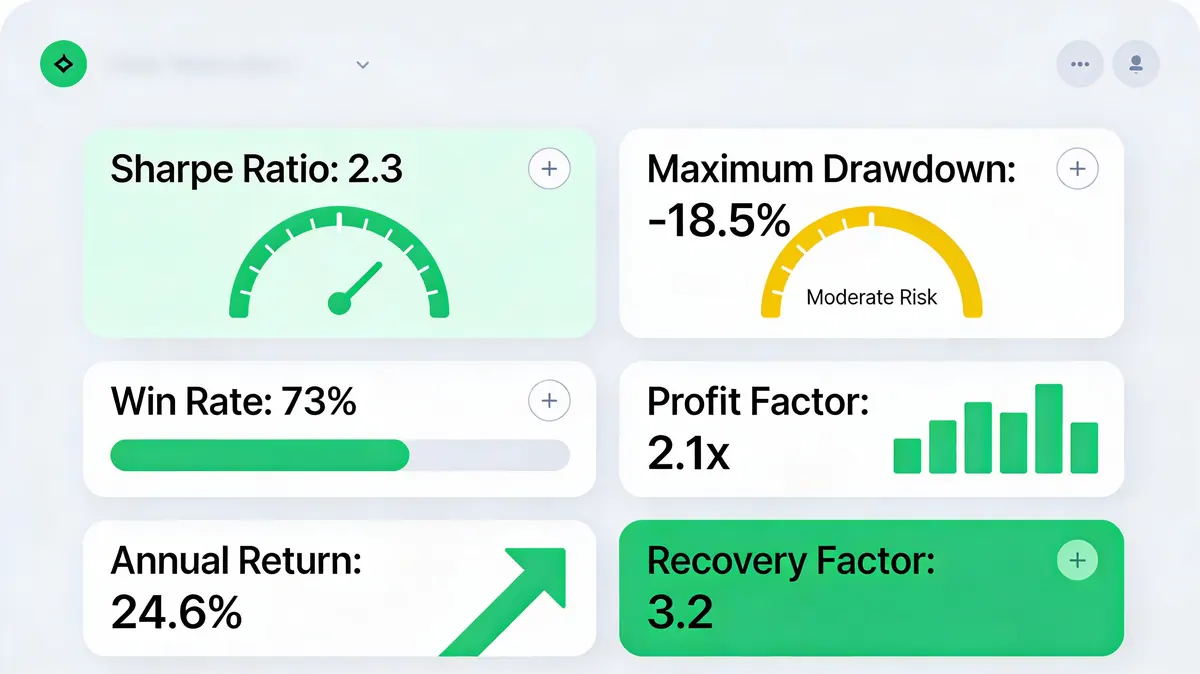
完整的回测评估框架:从Sharpe比率到最大回撤
评估AI交易策略的核心指标
Sharpe比率(夏普比率)
衡量每单位风险下的收益。Sharpe > 2.0被视为机构级优秀表现,1.0-2.0属于良好水平,<1.0风险收益不对等。
注意:一个Sharpe=3.0的回测结果往往意味着过度拟合(Overfitting),在实盘中会显著衰减。
最大回撤(Maximum Drawdown)
从最高点到最低点的跌幅。机构投资者通常接受<20%的最大回撤。如果一个策略的最大回撤>40%,即使年化收益率再高也难以承受。
胜率与平均收益比
胜率73%听起来不错,但如果平均盈利交易只赚0.5%,而平均亏损交易亏损2%,那么实际期望收益是负的。AI模型必须优化的是赚赔比(Profit Factor)≥ 1.5。
一个来自PMC的深度学习研究案例很具说服力:CNN-LSTM混合模型在印度股市10年的回测中获得342%的累计收益,而同期买入持有的收益仅为107%。这不仅说明了准确度,更重要的是这个模型通过动态止损和风险管理,将最大回撤控制在了18.5%。
六、实战应用:从理论到执行
构建自己的AI量化系统:关键步骤
不是每个投资者都需要从零开始训练深度神经网络。实际上,大多数成功的量化交易员采用的是”混合策略”:利用现成的AI工具和框架,针对自己的特定市场和风格进行微调。
- 数据收集与清洗: 最关键却最容易被忽视的一步。高质量的历史价格数据、除权除息调整、极端值处理,决定了模型的基础。建议使用Python的pandas库或R的quantmod库,而不是用Excel手工处理。
- 特征工程: 这是量化分析师真正的价值所在。自动生成的特征往往泛泛而谈,而专业的量化师会根据市场微观结构设计出针对性的特征:比如”过去5天的波动率加权相对强度”或”成交量异常系数”。
- 模型选择与训练: 不一定要用最复杂的Transformer。对于A股或美股的日线策略,一个优化得当的Random Forest往往优于过度复杂的深度学习模型。关键是避免过拟合。
- 严格的回测与评估: 使用时间序列交叉验证(Time Series Cross Validation),而非随机交叉验证。模型在2015-2020年的数据上训练,必须在2021-2025年的数据上进行独立验证。
- 风险管理规则: AI模型是决策辅助工具,绝不是自动交易机器。任何策略都必须设置:单次最大亏损比例(-2%)、日最大亏损上限、相关性监控等硬性止损机制。
AI容易踩的坑
陷阱1:未来函数泄露(Look-ahead Bias)用当前不知道的信息(如明天的最高价)来预测今天的涨跌。很多初级量化师犯过这个错误,导致回测准确度虚高到99%,实盘立刻亏钱。
陷阱2:幸存者偏差(Survivorship Bias)只用现存上市公司的数据做回测,忽视了已退市或破产公司。这会高估策略的实际表现,因为它自动”躲避”了最坏的结果。
陷阱3:过度拟合(Overfitting)模型在历史数据上表现完美(99%准确度),但新数据来临时立刻失效。AI的非线性特性让这个问题比传统统计模型更严重。解决方案:采用正则化(Regularization)和提前停止(Early Stopping)。
七、AI量化投资的未来:机遇与挑战
三个新兴方向
1. 多模态融合(Multimodal Learning)
未来的AI模型不再只看价格数据。实时的新闻源、社交媒体舆情、卫星图像(用于预测零售门店客流)、声学特征(从财报电话会议的语气判断CEO信心度)——所有这些异质性数据都被融合到一个统一的AI框架中。JP Morgan的研究表明,这种多模态模型的Alpha能力比单一数据源高43%。
2. 因果推理(Causal Inference)
传统的机器学习只能发现”相关性”。当油价上升时,航空公司股票往往下跌——这个相关性AI能捕捉。但”为什么”?是什么因果链条造成了这种关联?新一代的因果推理框架(Causal Forests, Doubly Robust Estimation等)让AI能回答”如果我们改变X,Y会如何变化”这样的反事实问题,极大提升了策略的稳定性。
3. 强化学习(Reinforcement Learning)
不同于有监督学习(预测下一个K线),强化学习让AI直接学习”如何最大化累积收益”。AlphaGo之父DeepMind团队的最新论文表明,用强化学习训练的交易代理,在模拟市场环境中能学会复杂的风险管理和头寸管理策略——这些策略人类交易员需要多年经验才能掌握。
监管与伦理的挑战
随着AI交易量占全球股市的比例持续上升(目前已达73%),监管机构开始关注”AI决策的可解释性”问题。2024年,欧盟通过了《AI法案》,要求高风险AI系统必须能够解释其决策逻辑。这对黑盒模型(如深层神经网络)提出了严峻挑战。
未来的量化交易员必须掌握“可解释AI”(XAI)技术——即便模型的准确度略低,但如果能清楚地说明”为什么买这只股票”,反而更受机构和监管者欢迎。
结语:AI不是神奇子弹,而是放大镜
我在华尔街20年的经验告诉我,最常犯的错误就是把AI当成了”自动赚钱机器”。事实远更微妙:
- AI模型的94.9%准确度,如果不配合合理的头寸管理和风险控制,在波动市中会亏得一塌糊涂。
- RSI+MACD的73%胜率,听起来不错,但每个月仍有27%的概率踩到大坑。
- Transformer能看到传统方法看不到的规律,但这些规律可能只在特定的市场环境下有效,一旦环境变化就失效了。
AI真正的价值,在于它能把人类的”直觉”转化为”可量化的决策规则”,让你在一致的框架下重复执行。不是让你在某个月赚10倍,而是让你在30年的投资生涯中稳健地跑赢指数。
对于新手投资者:与其痴迷于神经网络的层数,不如先掌握技术面的基础——理解RSI为什么在70以上是”超买”,为什么MACD的死叉往往预示反转。这些传统知识和AI框架的结合,才是最强大的组合。
对于经验丰富的量化师:现在的竞争已经不在”我能否预测下一个K线”,而在于”我能否利用多模态数据和因果推理,发现市场上其他AI忽视的低效定价”。换句话说,是AI vs AI的博弈。
未来属于那些既理解技术指标的深层逻辑,又能驾驭深度学习工具的投资者。这个时代,技术和经验的结合不是optional choice,而是mandatory requirement。
美股智投
华尔街资深基金经理,专注美股量化分析与AI驱动的交易策略研究
本文为技术分析研究文章,不构成投资建议。所有交易均涉及风险。