在期权交易中,定价模型是分析期权价值、制定策略的重要工具。最广泛使用的期权定价模型之一就是Black-Scholes-Merton (BSM) 模型,它为现代金融衍生品市场的定价奠定了基础。本文将深入解析BSM模型的原理、假设及其在实际期权交易中的应用。
什么是Black-Scholes-Merton模型?
Black-Scholes-Merton模型是由Fischer Black、Myron Scholes和Robert Merton于1973年共同提出的期权定价公式,用于计算欧洲期权的理论价格。该模型通过对标的资产价格的波动性、期权到期时间、无风险利率等变量进行分析,推导出期权的合理价格。
BSM模型之所以重要,是因为它引入了隐含波动率(Implied Volatility, IV)的概念,解释了期权价格随市场波动性的变化,并成为市场定价的基准模型。
BSM模型的核心公式
BSM模型分为两类公式:看涨期权(Call Option)和看跌期权(Put Option)的定价公式。其表达式如下:
看涨期权定价公式:
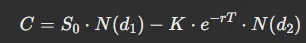
看跌期权定价公式:
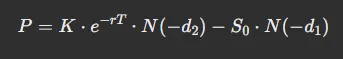
其中:
- ( C ):看涨期权的理论价格
- ( P ):看跌期权的理论价格
- ( S_0 ):当前标的资产价格
- ( K ):期权的执行价格(Strike Price)
- ( T ):期权到期时间(以年为单位)
- ( r ):无风险利率
- ( N(d_1) ) 和 ( N(d_2) ):标准正态分布的累积分布函数值
- ( d_1 ) 和 ( d_2 ) 的公式为:
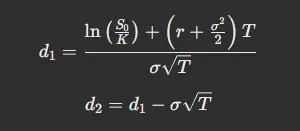
- ( \sigma ):标的资产的波动率(隐含波动率)
BSM模型的假设
BSM模型基于以下几个重要的假设条件:
- 标的资产价格遵循几何布朗运动:资产价格的变化服从对数正态分布,即其连续对数回报率呈正态分布。
- 无套利机会:市场中不存在无风险套利机会,这保证了期权的定价公平合理。
- 无交易费用和税收:假设市场中不存在交易费用或税收,这样交易成本不会影响期权的定价。
- 标的资产不支付红利:在到期日之前,标的资产不会支付任何红利。这一点可以通过调整模型进行扩展,以适应支付红利的股票。
- 无风险利率和波动率恒定:在期权有效期内,无风险利率和标的资产的波动率保持不变。
- 期权只能在到期日行权:BSM模型主要适用于欧洲期权,而不能提前行权的特点正好契合欧洲期权。
虽然这些假设使BSM模型在实际市场中的应用受到一定的限制,但它仍然是分析期权价格的基础工具。
BSM模型中的关键变量解析
1. 标的资产价格 ( S_0 )
标的资产的当前市场价格是影响期权价格最直接的因素。随着标的资产价格上涨,看涨期权的价格会上涨,而看跌期权的价格则下跌;反之亦然。
2. 执行价格 ( K )
期权的执行价格决定了在未来某一时间买入或卖出标的资产的价格。对于看涨期权,执行价格越高,期权价值越低;而对于看跌期权,执行价格越高,期权价值越高。
3. 到期时间 ( T )
期权的到期时间越长,期权的时间价值越大。因为标的资产在较长时间内发生显著价格波动的概率较高,期权的价值也会随之增加。
4. 无风险利率 ( r )
无风险利率通常采用短期国债利率来表示。利率越高,看涨期权的价值越高,看跌期权的价值越低。这是因为随着利率的上升,未来现金流的折现值下降,从而对看涨期权产生积极影响。
5. 波动率 ( \sigma )
波动率是期权定价中的核心变量。标的资产价格的波动性越大,期权的价值越高。高波动性意味着标的资产价格可能大幅上涨或下跌,这增加了期权持有者的获利机会。
BSM模型的应用与局限
优势
- 简单实用:BSM模型为期权定价提供了一个明确的公式,交易者可以通过输入相关参数快速得出期权的理论价值。
- 广泛适用:尽管模型假设相对理想化,BSM仍被用于大多数资产类别的期权定价,特别是股票期权。
- 隐含波动率的推导:通过BSM模型,交易者可以通过期权的市场价格反推隐含波动率,帮助分析市场情绪。
局限
- 不适用于美式期权:BSM模型适用于只能在到期日行权的欧洲期权,而美式期权可以在到期日之前行权,因此需要采用更复杂的定价方法。
- 忽略红利支付:BSM模型不考虑标的资产的红利支付,在股票期权定价中,需要对模型进行修正以纳入红利影响。
- 波动率和利率恒定假设:现实市场中,波动率和利率是不断变化的,BSM模型的假设过于理想化,无法准确反映市场的复杂性。
如何利用BSM模型进行期权交易?
- 定价验证:交易者可以通过BSM模型计算出理论价格,与实际市场价格进行比较,判断期权是否被高估或低估,从而进行相应的买入或卖出决策。
- 推导隐含波动率:通过BSM模型反推隐含波动率,交易者可以根据当前期权价格和标的资产的其他变量,评估市场对未来波动率的预期,并结合历史波动率判断市场的情绪变化。
- 风险管理:BSM模型可以帮助交易者分析期权的希腊值,如Delta、Gamma、Theta等,帮助他们在波动率变化、价格变动时及时调整仓位以控制风险。
结论
Black-Scholes-Merton模型是期权定价中的经典工具,尽管其假设理想化,在实际应用中存在一些局限,但它提供了期权理论价格的重要参考。通过理解和使用BSM模型,交易者可以更好地进行期权定价分析、波动率推测以及交易策略的优化。