在期权交易中,掌握如何在看涨期权(Call Option)和看跌期权(Put Option)之间转换,能够帮助交易者更灵活地管理风险和构建策略。期权平价公式(Put-Call Parity)为此提供了理论基础。本文将详细介绍期权平价公式的原理、推导过程以及在实际交易中的应用。
什么是期权平价公式?
期权平价公式是一种在无套利市场条件下,欧洲看涨期权和欧洲看跌期权之间的基本关系。它揭示了看涨期权和看跌期权的价格是如何通过标的资产的现值和执行价格的折现值相互联系的。
期权平价公式的基本形式为:
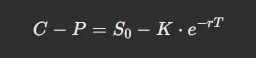
其中:
- ( C ) 是看涨期权的价格
- ( P ) 是看跌期权的价格
- ( S_0 ) 是当前标的资产价格
- ( K ) 是期权的执行价格
- ( r ) 是无风险利率
- ( T ) 是期权的到期时间(以年为单位)
- ( e^{-rT} ) 是执行价格的折现值
期权平价公式的推导
期权平价公式的推导基于无套利原理,即在一个有效市场中,交易者不能通过建立零成本组合来获得无风险利润。这种原理保证了市场价格的合理性,并为期权定价提供了重要的参考标准。
假设有两种投资组合,它们在到期时都能提供相同的现金流:
- 组合A:买入一份看涨期权(Call Option)和一份无风险债券,该债券的面值为期权的执行价格 ( K ),到期时将支付 ( K )。
- 组合B:买入一份标的资产和一份看跌期权(Put Option)。
- 组合A:到期时,如果标的资产价格高于执行价格 ( K ),看涨期权将行权,组合A的价值为 ( S_T – K + K = S_T )(即标的资产的市场价格)。如果标的资产价格低于 ( K ),看涨期权将不行权,组合A的价值为 ( K – K = 0 )。
- 组合B:到期时,如果标的资产价格高于执行价格 ( K ),标的资产的市场价格为 ( S_T )。如果标的资产价格低于 ( K ),看跌期权将行权,组合B的价值仍然为 ( S_T )。
由于这两个组合在期权到期时具有相同的现金流,因此根据无套利原理,这两个组合在当前的价值应该相同。这就引出了期权平价公式:
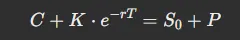
将公式稍作整理,就得到最常见的期权平价公式形式:
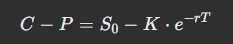
期权平价公式的应用
期权平价公式的意义在于,它使得看涨期权和看跌期权的价格可以互相推导。这在实际交易中具有广泛的应用:
1. 无套利机会的识别
期权平价公式为交易者提供了一个判断市场价格是否合理的工具。如果市场价格偏离了期权平价公式的理论值,交易者可以通过构建相应的套利组合,利用市场的价格差异获得无风险利润。例如,当看涨期权价格过高时,交易者可以通过卖出看涨期权、买入看跌期权、并买入标的资产来构建套利策略。
2. 期权价格的相互转换
通过期权平价公式,交易者可以根据现有的看涨期权或看跌期权价格,推导出相应的对立期权的理论价格。这在期权定价、风险对冲以及构建策略时都非常有用。例如,如果交易者认为标的资产的价格将上涨,但手头持有的是看跌期权,他们可以通过期权平价公式构建等价的看涨期权头寸。
3. 策略优化和组合构建
期权平价公式可以帮助交易者优化他们的交易策略,特别是在构建保护性看跌策略(Protective Put)或备兑看涨策略(Covered Call)时。通过将期权与标的资产结合,交易者可以更灵活地管理头寸,从而降低风险或提高潜在收益。
4. 判断隐含波动率
期权平价公式也可以用来分析市场隐含波动率的变化。通过看涨和看跌期权的价格关系,交易者能够推断市场对标的资产未来波动率的预期。
期权平价公式的局限
尽管期权平价公式提供了理论上的指导,但它也有一定的局限性,特别是在实际交易环境中需要考虑以下因素:
- 美式期权的影响:期权平价公式主要适用于欧洲期权,而美式期权可以提前行权,因此在定价时需要考虑额外的因素,如提前行权的可能性和标的资产的波动性。
- 标的资产的红利支付:当标的资产支付红利时,期权平价公式需要进行调整,以反映红利对标的资产价格的影响。在红利支付期间,标的资产价格通常会有所下跌,这会影响期权的定价。
- 实际市场的摩擦成本:实际交易过程中,期权和标的资产的买卖会涉及交易费用、税收等,这些因素都会影响期权的定价和套利机会。
如何利用期权平价公式构建交易策略?
交易者可以通过期权平价公式进行套利、对冲和价格判断。以下是一些常见的策略应用:
- 合成多头看涨期权:如果交易者没有持有看涨期权,但希望建立多头看涨头寸,他们可以通过买入标的资产和买入看跌期权来合成看涨期权。
- 套利交易:如果市场中期权的价格偏离了期权平价公式,交易者可以通过卖出高估的期权、买入低估的期权,来锁定无风险利润。
- 红利影响期权策略:在标的资产支付红利时,交易者可以利用期权平价公式来调整他们的期权头寸,以避免由于红利支付导致的价格波动。
结论
期权平价公式为看涨期权和看跌期权之间的定价关系提供了坚实的理论基础,使得交易者能够灵活地在两者之间进行转换。无论是识别套利机会,还是构建复杂的交易策略,期权平价公式都为期权市场的分析和交易提供了重要的指导。
通过理解和应用期权平价公式,交易者可以更好地控制风险、优化交易策略,并通过市场价格的偏差获得盈利机会。