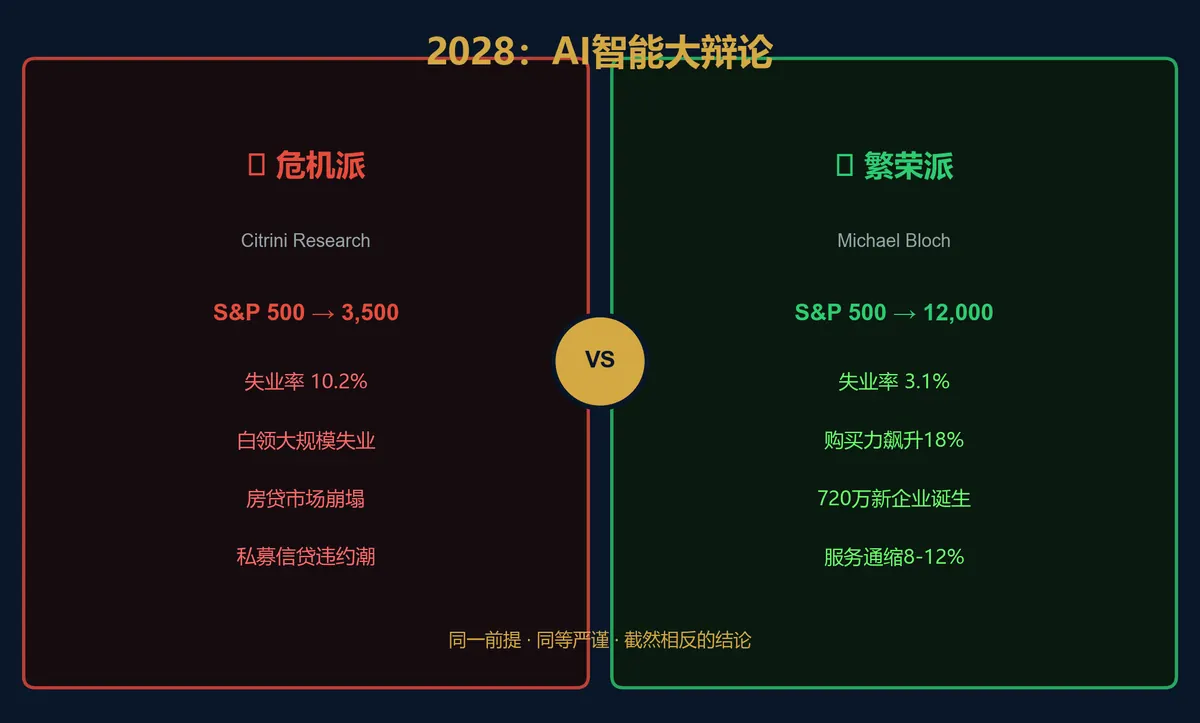
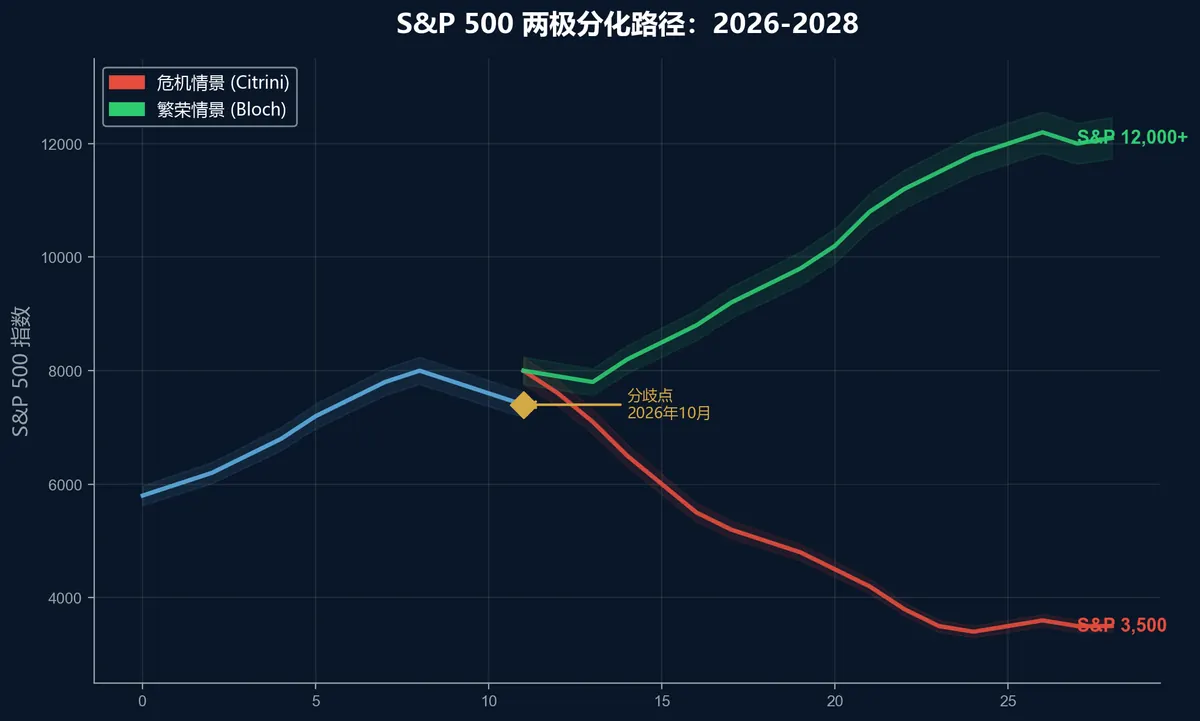
核心看点:2026年2月22日,华尔街两大知名研究机构几乎同时发布了两篇”来自未来的宏观备忘录”——Citrini Research 预言AI引发全球智能危机,S&P 500暴跌至3500;而 Michael Bloch 反驳说AI将带来繁荣大爆发,S&P 500飙升至12000。最令人震惊的是:他们使用了完全相同的前提、相同的数据起点、相同的分析框架——却得出了截然相反的结论。
1 事件复盘:华尔街最精彩的一次智力对决
这不是普通的市场预测之争。这是一场精心策划的、前所未有的思想实验。
2026年2月22日,Citrini Research(由知名分析师 Citrini 和 Alap Shah 联合撰写)发表了一篇震撼金融圈的文章——《2028全球智能危机》(The 2028 Global Intelligence Crisis)。文章以2028年6月30日的视角回望,描绘了一幅AI摧毁白领就业市场、引发连锁金融危机的末日图景。
几乎同时,Michael Bloch 在其 Substack 上发表了一篇”伴侣篇”——《2028全球智能大繁荣》(The 2028 Global Intelligence Boom)。文章开篇就亮明立场:“Same premise, same rigor, opposite conclusion”(同一前提,同等严谨,截然相反的结论)。
这两篇文章的关系极为特殊:它们并非独立写作后碰巧观点相反,而是刻意设计的”对称实验”。两位作者使用了完全相同的起点——2025年末AI编程工具能力突飞猛进,Claude Code 和 Codex 让一个程序员可以在几周内复制中型SaaS产品的核心功能。他们引用了相同的 Bloomberg 终端新闻、相同的 JOLTS 数据、相同的 ServiceNow 财报、甚至相同的 Zendesk 违约事件。
但它们对同一事实的解读截然不同。
2 危机派:Citrini 的末日推演
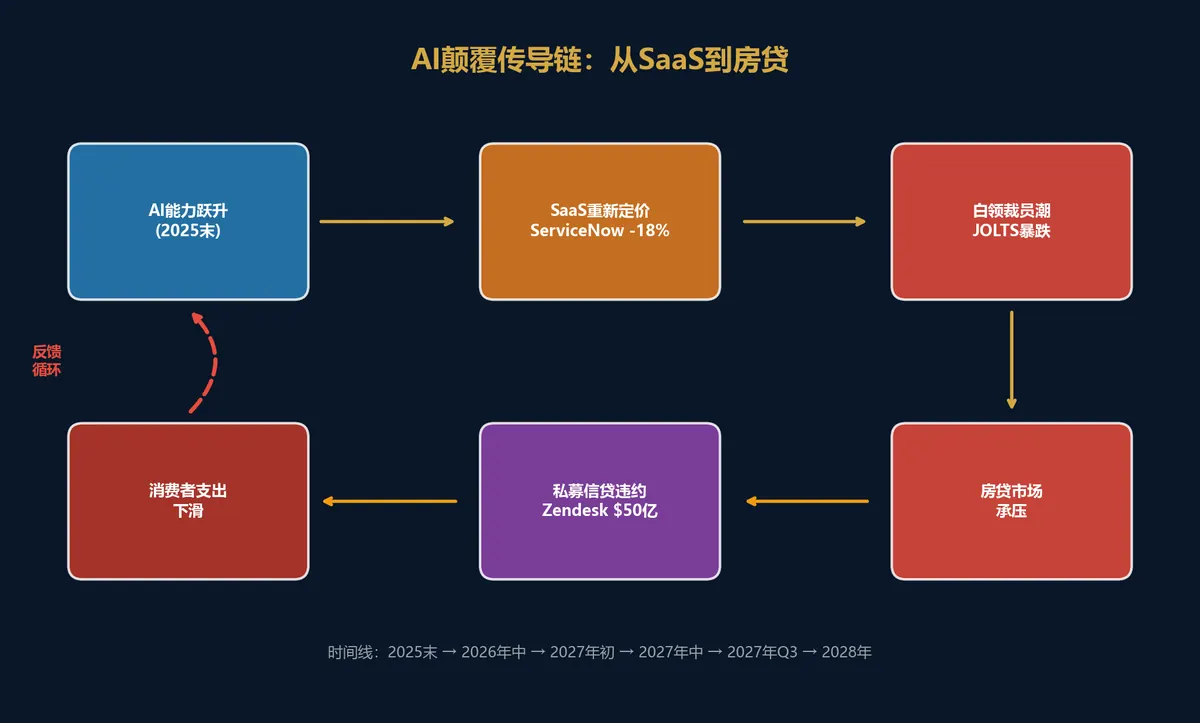
Citrini 的叙事逻辑是一条无情的负反馈循环链:
核心逻辑链条:
AI能力提升 → 企业裁减白领 → 裁员省下的钱投入更多AI → AI能力再次提升 → 更多裁员 → 消费者支出崩塌 → 经济萎缩 → 金融系统承压
第一环:SaaS行业的毁灭性重定价
故事从2025年末开始。当一个”够格的程序员”用Claude Code能在几周内复制一款年费50万美元的SaaS产品的核心功能时,全球CIO们开始集体发问:“如果我们自己开发呢?” 这个问题本身,哪怕企业最终没有自己开发,也成为了谈判桌上的致命筹码。正如一位在Mag7工作的读者在评论区精辟指出的:“哪怕AI替代SaaS在技术上不可行,只要你能让销售相信你认为可以,这就是一张强有力的谈判牌。”
ServiceNow 的2026年Q3报告成了分水岭:新增ACV增速从23%骤降至14% 宣布裁员15% 股价暴跌18%。更要命的是,Citrini 指出了一个被忽视的反身性机制:ServiceNow 按坐席收费,当客户裁减15%的员工时,就会取消15%的License。驱动客户利润膨胀的AI裁员潮,正在机械性地摧毁ServiceNow的收入基础。
第二环:白领失业的”智能位移螺旋”
Citrini 创造了一个新术语——“智能位移螺旋”(Intelligence Displacement Spiral)。这不是简单的”技术性失业”。当失业的高薪白领被迫转去开Uber时(文中描述了一个Salesforce前高级产品经理从年薪18万美元降至年收入4.5万美元的故事),他们涌入服务业和零工经济的劳动力供给,压低了原本就在挣扎的低薪工人的工资。
这里出现了一个关键的数据点:美国收入前10%的家庭贡献了超过50%的消费支出,前20%贡献约65%。当这些人失业或收入腰斩时,白领就业仅2%的下降就能转化为3-4%的可支配消费暴跌。
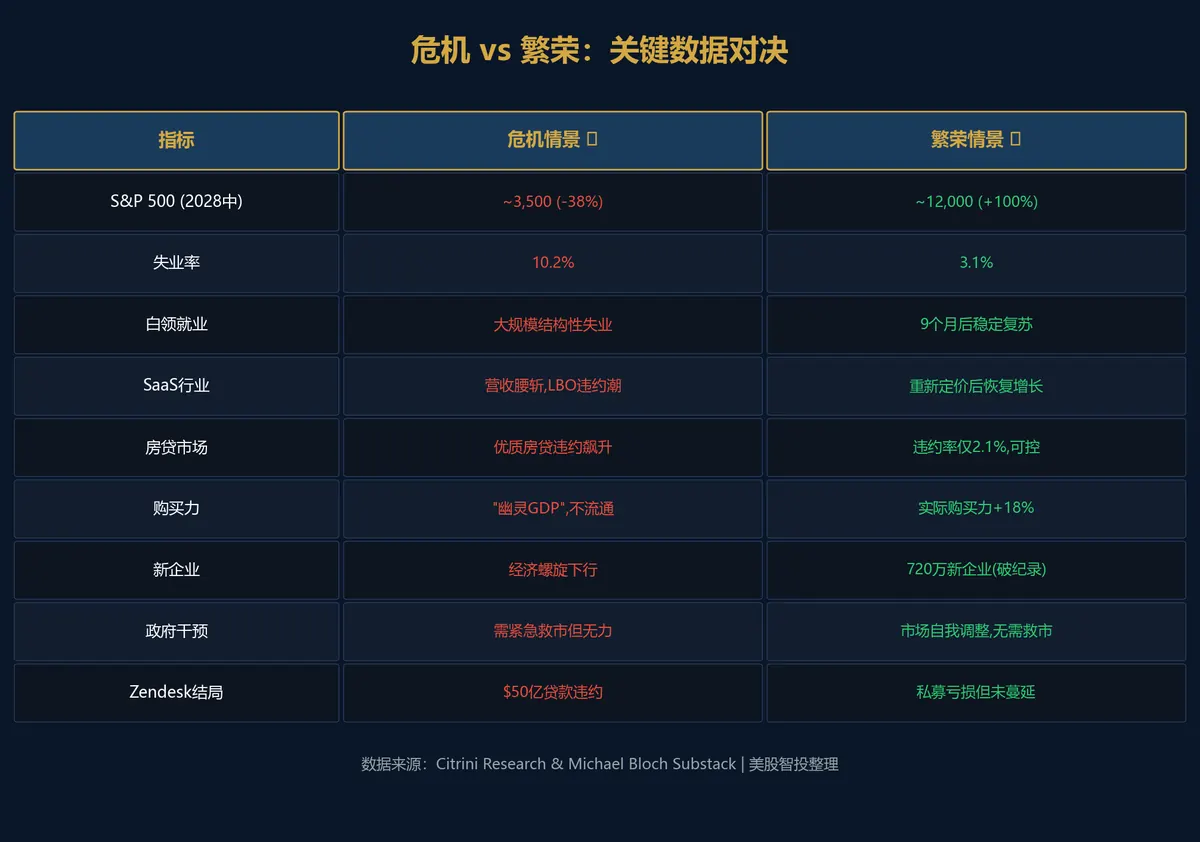
2027年Q3,初请失业金人数飙升至48.7万,为2020年4月以来最高。S&P 500 单周暴跌6%。
第三环:私募信贷的”菊花链”断裂
Citrini 对私募信贷的分析堪称全文最精彩的部分。私募信贷从2015年的不到1万亿增长至2026年的2.5万亿美元以上,其中大量资金部署在SaaS公司的杠杆收购中——这些交易的估值建立在”年经常性收入将永续增长”的假设之上。
当这个假设崩塌时,Zendesk 成了引爆点:50亿美元贷款标记至58美分 史上最大私募信贷软件违约。
但真正可怕的不是违约本身,而是Citrini揭示的资金链条:Apollo收购了Athene保险公司,KKR收了Global Atlantic,Brookfield收了American Equity。这些另类资产管理巨头用保险公司的年金存款(即美国普通家庭的储蓄)来投资他们自己发起的私募信贷。所谓的”永久资本”,实际上就是Main Street老百姓的钱。
第四环:13万亿美元房贷的存亡之问
Citrini 最终将矛头指向了美国13万亿美元的住房抵押贷款市场。旧金山房价同比下跌11%,西雅图下跌9%,奥斯汀下跌8%。780+信用分的”防弹级”借款人开始出现违约。
“2008年,贷款发放当天就是坏账。2028年,贷款发放当天是好的。只是世界……在贷款发放之后改变了。人们借钱的前提是一个他们再也无力相信的未来。”
—— Citrini Research
3 繁荣派:Bloch 的丰裕推演
Michael Bloch 的反驳同样系统、严谨,而且同样引人入胜。他的核心论点可以用一句话概括:空头们追踪了离开软件预算的每一分钱,却没有追踪这些钱去了哪里。
核心逻辑链条:
AI降低成本 → 企业省钱后扩张 → 被裁白领创业 → 消费者购买力因通缩飙升 → 经济正循环 → 更多创新和就业
反驳第一刀:SaaS重定价是”特征”,不是”Bug”
Bloch 承认SaaS行业遭受重创,但他指出空头犯了一个范围错误:把一个行业的重定价投射成了整个经济的崩溃。美国企业软件支出约5000亿美元/年,一直以来都是臃肿、定价过高、充斥着”货架软件”(30%的员工根本不用的工具)。AI驱动的重新谈判和整合周期大幅削减了这笔开支。
但软件支出是投入成本,不是产出。当投入成本下降时,企业有更多资源用于扩张、研发、招新人、进入新市场。文中那个Fortune 500采购经理的故事就是典型:他谈下了30%的折扣后,部门没有把省下的钱存起来,而是用这笔钱雇了三个人去开拓一个觊觎两年但始终无法证明开销合理的新市场。
到2027年Q3,企业总技术支出已恢复至2025年水平,但结构面目全非——一半预算花在了价格只有原来1/4但能力提升4倍的AI原生工具上。
反驳第二刀:劳动力市场”拒绝崩塌”
Bloch 不否认2026年Q4到2027年Q1的就业市场令人恐惧——失业率触及5.8%,为疫情以来最高。但他指出空头的一个关键假设错了:被裁的白领工人不会一直处于失业状态。
同样消灭岗位的AI工具,也让创业成本暴跌70-80%。2027年新企业申请达到720万,粉碎了2021年创下的550万纪录。Bloch 讲述了同一个Salesforce前产品经理的故事——但在他的版本里,她没去开Uber,而是花三周时间用AI开发了一款针对小型医疗诊所的合规工具,四个月内获得200个付费客户,八个月内收入超过前薪。
“AI不仅比以往更快地摧毁了工作岗位,它也更快地创造了替代岗位。淘汰与创造的周期被压缩到了同一个技术浪潮之中。”
—— Michael Bloch
反驳第三刀:”幽灵GDP”根本不存在
这是整场辩论中最关键的分歧点。空头们认为AI驱动的产出增长是”幽灵GDP”——数字好看但永远不会流向消费者。Bloch 的反驳极为精准:购买力不仅取决于工资,还取决于价格。
即使在2027年Q1劳动市场最弱的时候,一个奇怪的现象出现了:零售消费量在上升,尽管名义工资在下降。原因?AI驱动的服务业通缩以年化8-12%的速度运行。这是工业革命以来第一次,服务变得更便宜了,不只是商品。
一个2025年收入10万美元的家庭,在正常通胀环境下需要10万美元维持同等生活水平。但在2027年的实际经济中,同等生活水平只需要8.5万美元——因为医疗导航、法律服务、报税、保险、理财规划等数十个服务品类都因AI而大幅通缩。
美国人每年在”帮你应对复杂性”的服务上花费8000-12000美元(报税、保险经纪、旅行预订、理财咨询、房产中介费等)。AI代理将这些成本压缩了40-70%。对中位数家庭而言,这相当于4000-7000美元的免税年度加薪。
4 灵魂之问:同一个事实,为什么推导出相反结论?
读完这两篇文章,最令人不安的不是谁对谁错,而是它们都具有极强的内在一致性。两篇文章都不是”胡说八道”或”情绪化渲泄”。它们都是严谨的、数据驱动的、逻辑闭环的分析。那么分歧的根源在哪里?
分歧的三个核心假设:
1. 人的行为假设:被裁的白领是”永久性失业”还是”暂时性错配”?
空头假设他们会留在原地等死。多头假设他们会适应、创业、重新出发。
2. 反馈循环方向:花更少的钱 = 经济萎缩?还是花更少的钱 = 更多资源用于增长?
空头看到软件预算减少就看到了经济崩塌。多头追踪了省下的钱去了哪里。
3. 通缩的性质:技术驱动的通缩是经济杀手还是繁荣引擎?
这是200年来最古老的经济学辩论。汽车、电视、航空、电脑、手机——每一次技术通缩都伴随着更多的经济活动,而非更少。但这一次真的一样吗?
Citrini 的最深层担忧在于:以前每一次技术创造的新工作都需要人类来执行。这一次不同。AI是一种通用智能,它在人类可能重新部署的那些任务上也在不断改进。被裁的程序员不能简单地转去做”AI管理”,因为AI已经能胜任那个角色了。
而Bloch的最深层反驳在于:空头们把经济当作了一个封闭系统,AI在其中是对人类劳动的零和替代。但它不是。它是对整个系统生产能力的扩展。产出不是”幽灵GDP”,而是让一切变得更便宜的真实产出,而更便宜意味着以真正重要的方式让每个人都更富有。
5 这两篇文章为什么选在现在发表?
两篇文章都在结尾处揭开了同一个谜底:“但你不是在2028年6月读到这篇文章。你是在2026年2月读到的。”
这个时机选择绝非偶然:
第一,S&P 500 接近历史新高。市场处于一个”最大不确定性”窗口——AI的能力已经被证实在快速提升,但真正的经济冲击尚未到来。多空双方都还没有被证伪。这是发表这种”思想实验”的最佳时机:因为读者还有时间思考和布局。
第二,2025年末发生了真实的技术拐点。Claude Code、Codex、Qwen 等编程工具在2025年Q4确实出现了阶跃式能力提升。这不是虚构的起点——这是两篇文章共同的真实锚定。
第三,投资者的”框架真空”。正如Citrini所言:“没有人的框架适用,因为没有任何框架是为稀缺投入变得丰裕的世界设计的。” 传统的周期分析、价值投资框架、成长投资框架——在AI颠覆的语境下都显得捉襟见肘。这两篇文章本质上是在帮投资者建立新的思考框架。
第四,两位作者的关系。Bloch 明确标注自己的文章是 Citrini 文章的”companion piece”(伴侣篇)。这意味着两位作者是认识的,甚至可能提前沟通过。这是一次有意为之的钢铁般的辩论设计——通过让两位同样严谨的分析师对同一前提进行对立推演,迫使读者直面自己内心深处的假设偏见。
6 智投策略:在大分歧中寻找确定性
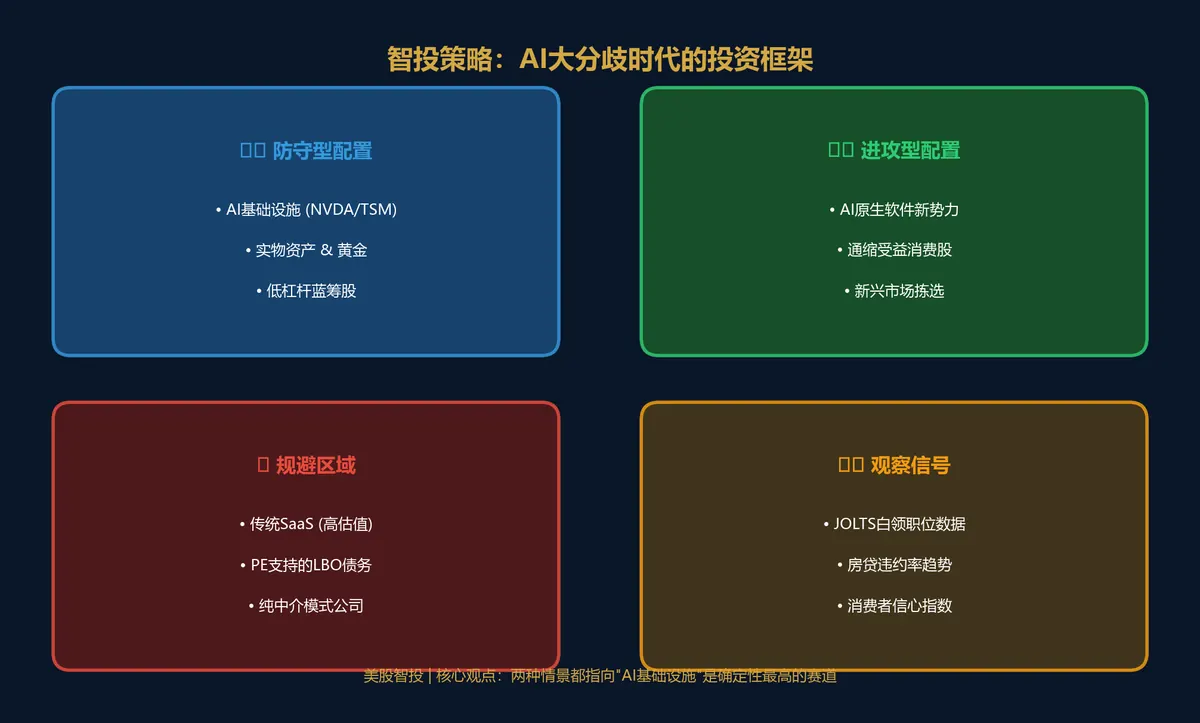
无论你倾向于哪个阵营,有一个共识是两派都同意的:AI基础设施是确定性最高的投资赛道。
在Citrini的末日情景里,NVDA依然在创纪录的收入,TSM依然在95%+的产能利用率。因为无论经济是繁荣还是衰退,企业都在加大AI投入——在繁荣情景中是为了扩张,在衰退情景中是为了生存。
智投框架:三层对冲策略
确定性层(两个情景都赢):
NVDA TSM AVGO — AI算力基础设施,无论经济好坏,需求只增不减。
危机对冲层(防守端):
减持传统SaaS高估值标的,警惕PE支持的软件公司债务敞口。关注GLD黄金ETF和低杠杆价值股作为安全港。
繁荣押注层(进攻端):
关注AI原生软件新势力、通缩受益的消费股,以及新企业浪潮中的平台型公司(如Shopify类基础设施)。
必须监控的三大预警信号:
JOLTS白领职位数据:如果白领岗位加速崩塌而蓝领保持稳定,Citrini说对了。如果新企业申请数据开始飙升,Bloch说对了。
房贷违约率轨迹:780+信用分群体的30天违约率是否突破3%?这是房贷危机的早期预警线。
消费者购买力 vs 名义收入:如果名义收入下降但实际购买力上升(因通缩),Bloch的”丰裕繁荣”正在兑现。如果两者都在下降,Citrini的末日循环就在运转。
7 结语:”金丝雀还活着”
两篇文章都以同一个隐喻结尾——金丝雀(Canary)。在煤矿中,金丝雀是毒气的预警器。
Citrini 说:“金丝雀还活着。”——暗示危机还没有完全爆发,投资者还有时间调整仓位。
Bloch 则更进一步:“金丝雀不仅活着,它还在唱歌。”——暗示所有的预警信号都指向繁荣,而非崩溃。
作为一个在华尔街摸爬滚打了20年的人,我的看法是:真相大概率在两者之间。Citrini 对金融体系脆弱性的剖析极为深刻——私募信贷-保险-房贷的传导链条是真实存在的系统性风险。但 Bloch 对人类适应能力和技术通缩历史规律的论述同样有力——200年来,技术通缩确实每一次都让人类更富有了。
最值得深思的或许是 Azeem Azhar 在评论区的留言,他提到了“恩格斯停顿”(Engels’ Pause)——工业革命期间,整体繁荣花了60年才让中位数工资追上生产率。期间的分配是残酷的(想想狄更斯的小说、彼得卢屠杀、马克思)。政治不稳定不是来自总量的下降,而是来自追赶期间显而易见的相对剥夺感。
不管是3500还是12000,有一点是确定的:我们正站在有史以来最大的经济结构性变革的入口。作为投资者,最危险的不是押错方向,而是以为自己可以置身事外。
“人类智能的稀缺性溢价正在被侵蚀。建立在这一假设之上的每一个金融制度——从劳动力市场到房贷市场到税法——都面临重新定价。”
—— Citrini Research & Michael Bloch 的共识
美股智投 | 深度·独家·前瞻
本文基于 Citrini Research 与 Michael Bloch 公开发表的研究进行分析解读
投资有风险,入市需谨慎